


Votre assureur minimise vos fissures ou refuse la garantie sécheresse ? Notre expert en bâtiment indépendant contre-expertise le sinistre, établit la cause réelle et rétablit une juste indemnisation, partout en France.
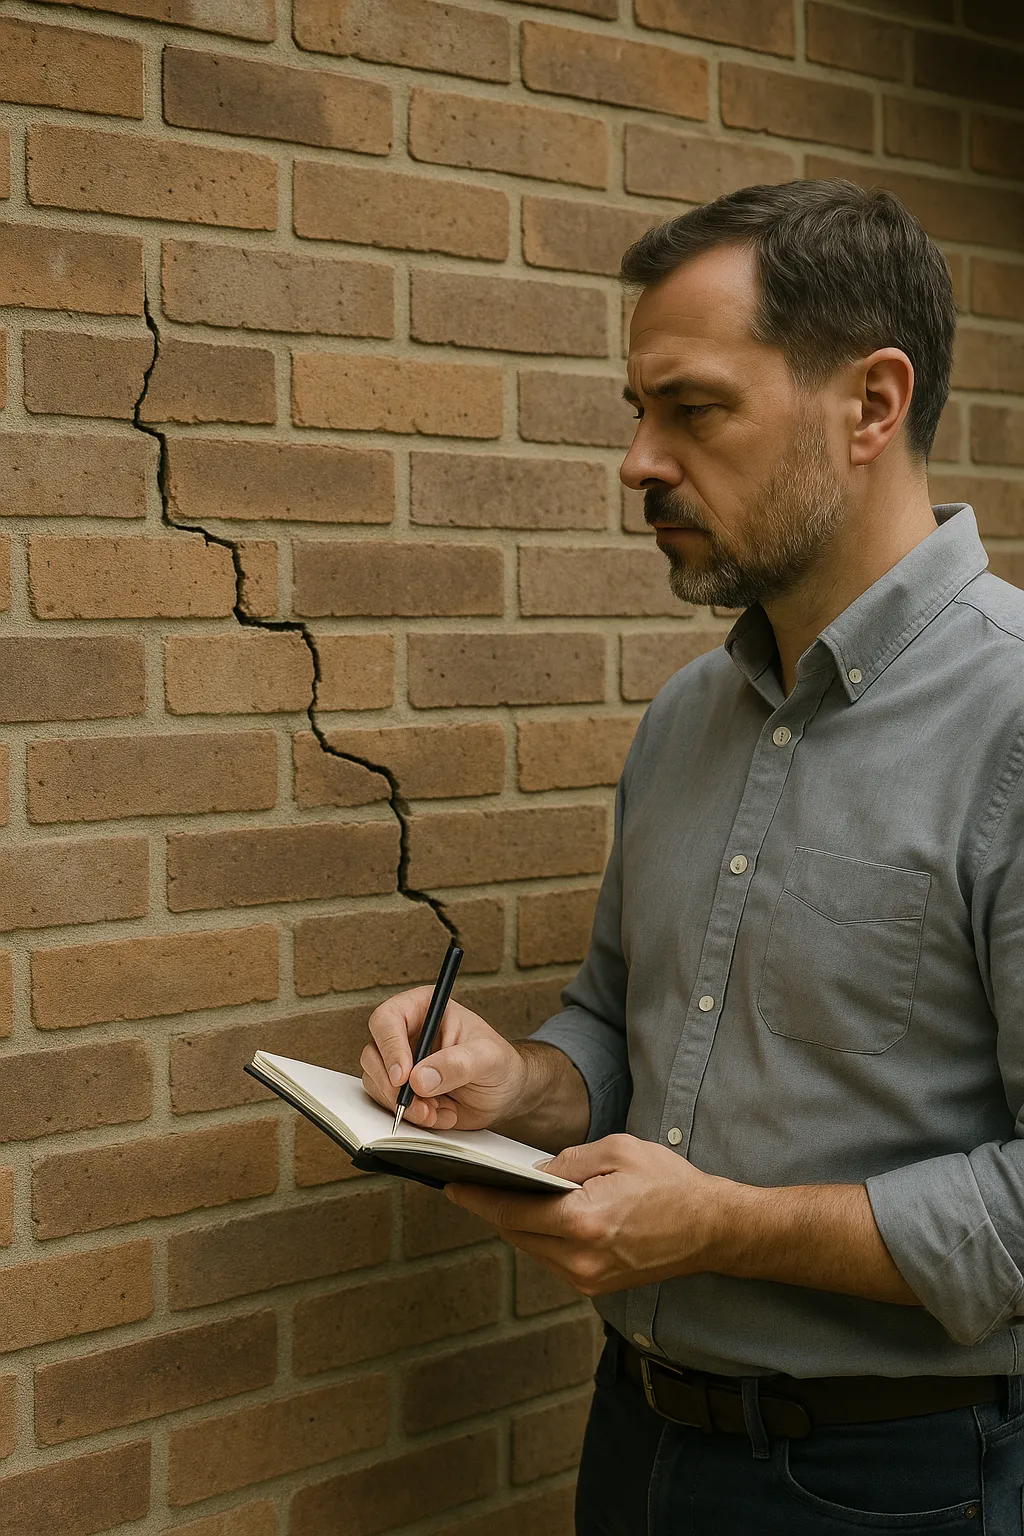
Après un sinistre fissures, l’expert mandaté par votre assurance travaille pour la compagnie, pas pour vous. Quand son rapport minimise les désordres, écarte la cause réelle ou propose une indemnisation insuffisante, la contre-expertise vous rend un avis technique indépendant, chiffré et opposable.
Notre expert en bâtiment relit le rapport adverse, procède à un examen contradictoire, établit l’origine du désordre (retrait-gonflement des argiles, sinistre accidentel, malfaçon) et documente le préjudice réel. Objectif : une réparation à la hauteur des dommages, pas du barème de l’assureur.
L’expert d’assurance est missionné et rémunéré par la compagnie. Son évaluation oriente le montant que l’assureur versera. Face à lui, l’assuré arrive rarement armé techniquement, et signe parfois un accord bien en deçà du coût réel des reprises.
La contre-expertise rééquilibre le rapport de force. Un expert indépendant, sans lien avec l’assureur ni avec une entreprise de travaux, requalifie les désordres, conteste les réserves abusives et fournit une base solide pour la négociation ou, si nécessaire, l’expertise judiciaire.
Relecture critique du rapport de l’assureur et des pièces du dossier. Visite technique sur site, relevé métré des fissures, analyse de leur forme (escalier, traversante, à l’angle) et de leur évolutivité. Recherche de la cause réelle : mouvement de sol, fondations, structure, ou sinistre déclaré.
Nous distinguons clairement constat, hypothèse et conclusion, sans alarmisme. Le rapport de contre-expertise chiffre les reprises nécessaires et se transmet à votre assureur, à votre protection juridique ou à l’expert judiciaire.
La majorité des litiges fissures naît du retrait-gonflement des argiles, indemnisé au titre de la garantie catastrophe naturelle lorsqu’un arrêté a été publié pour la commune. Encore faut-il que le lien entre la sécheresse et vos désordres soit techniquement établi, ce que l’assureur conteste souvent.
La déclaration s’effectue en principe dans les 30 jours suivant la publication de l’arrêté au Journal officiel. D’autres régimes peuvent s’appliquer selon l’origine : garantie décennale (article 1792 du Code civil, dix ans), dommages-ouvrage, ou vice caché. Nous identifions le bon fondement et sécurisons votre recours.
Un tarif clair : analyse des documents, expertise sur site et rapport d’expertise compris.
Frais de déplacement de l’expert (60 € jusqu’à 100 km) et frais de gestion (50 €) compris.
C’est l’intervention d’un expert en bâtiment indépendant qui réexamine votre sinistre fissures pour contester ou compléter le rapport de l’expert mandaté par votre assurance, et rétablir une indemnisation conforme aux dommages réels.
Dès que le rapport de l’assureur minimise les désordres, écarte la cause sécheresse, refuse la prise en charge ou propose une somme insuffisante. Plus la contre-expertise intervient tôt, mieux les preuves sont préservées.
Par défaut l’assuré, mais de nombreux contrats de protection juridique remboursent tout ou partie des honoraires d’un expert d’assuré. Vérifiez vos garanties avant d’engager la démarche.
L’expert d’assurance est missionné et payé par la compagnie et défend son intérêt. L’expert d’assuré, indépendant, défend le vôtre et produit un avis technique opposable à l’assureur.
Si un arrêté catastrophe naturelle vise votre commune, les fissures dues au retrait-gonflement des argiles peuvent être indemnisées. La déclaration se fait en principe dans les 30 jours suivant la publication de l’arrêté au Journal officiel ; l’expertise établit le lien technique exigé par l’assureur.
Le rapport de contre-expertise sert de base à la négociation, puis, si le désaccord persiste, à une expertise judiciaire. Nous vous orientons vers le fondement juridique adapté (catnat, décennale, dommages-ouvrage).
Un avis technique indépendant, opposable à votre compagnie, pour rétablir la juste indemnisation.

