


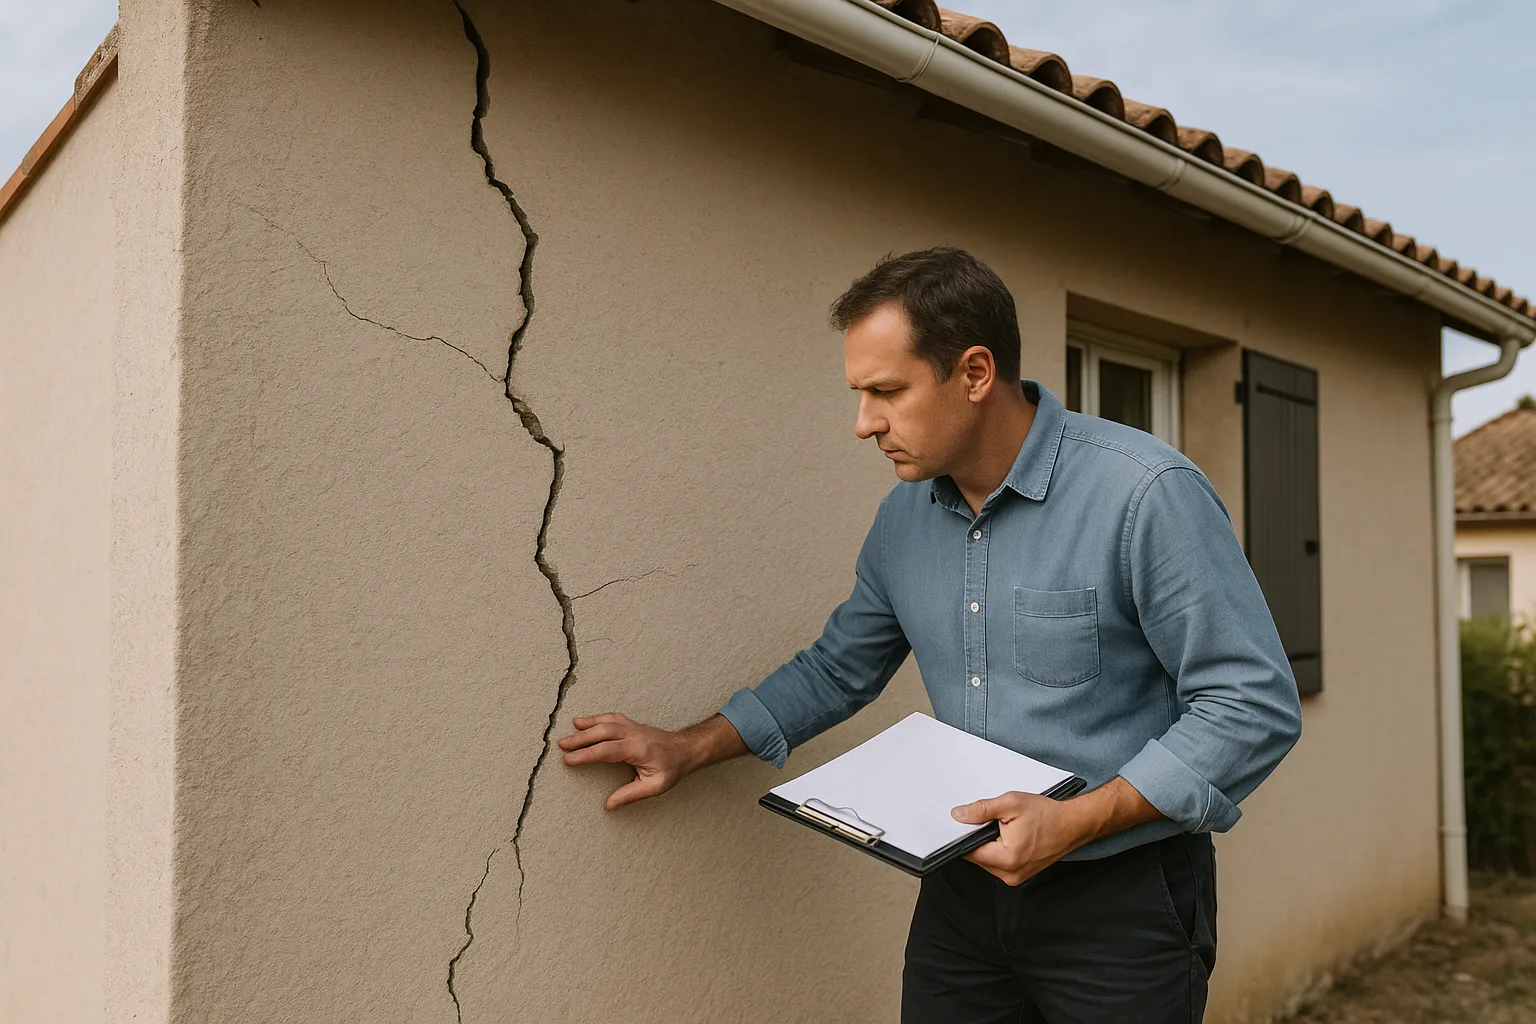
Environ 12 millions de logements français reposent sur des sols argileux sensibles à la sécheresse. Derrière ce chiffre souvent cité, une question très concrète : votre maison en fait-elle partie ? Voici comment le vérifier en quelques minutes, et quoi faire selon la réponse.
Environ 12 millions de logements sont exposés au retrait-gonflement des argiles en France, un ordre de grandeur régulièrement cité par les acteurs publics du risque, dont la Caisse centrale de réassurance. Cela représente une part considérable des maisons individuelles du pays, car le phénomène touche d’abord l’habitat pavillonnaire sur fondations superficielles.
Être exposé ne signifie pas être sinistré : l’exposition décrit la sensibilité du sol, pas l’état de la maison. Mais l’été 2026, qualifié d’exceptionnel par la Caisse centrale de réassurance avec jusqu’à 99 départements sous restrictions d’eau, a rappelé que cette sensibilité peut se transformer en fissures bien réelles dès que la sécheresse s’installe. D’où l’intérêt de savoir précisément où se situe votre bien.
Ce chiffre correspond aux logements situés dans les zones d’exposition moyenne et forte de la carte nationale du retrait-gonflement des argiles. Cette carte, consultable sur Georisques, classe tout le territoire selon la nature des sols : plus les argiles présentes sont gonflantes, plus la zone est classée sensible.
L’exposition forte concentre les sols qui changent le plus de volume entre saison humide et saison sèche. L’exposition moyenne couvre des sols sensibles dans des proportions moindres mais suffisantes pour endommager un pavillon mal fondé. Les zones d’exposition faible ne sont pas à zéro risque, mais les sinistres y sont nettement plus rares. Le coût potentiel de cette vulnérabilité nationale a été chiffré par le directeur général de la Caisse centrale de réassurance, Edouard Vieillefond, jusqu’à 500 milliards d’euros à long terme.
Cinq vérifications suffisent pour une première évaluation sérieuse de votre situation.
Si plusieurs de ces points s’additionnent, votre maison fait vraisemblablement partie des logements à surveiller de près après l’été 2026.
L’exposition du sol ne fait pas tout : la vulnérabilité de la maison elle-même pèse autant. Les pavillons construits avant les années 2000 sur semelles superficielles encaissent mal les mouvements de sol, faute de fondations dimensionnées pour. Les maisons de plain-pied en forme de L ou de T, les extensions et vérandas sur fondations distinctes, et les constructions en parpaing non chaînées figurent parmi les profils les plus sinistrés, comme l’explique notre guide sur le tassement différentiel.
L’environnement immédiat module le risque : la végétation assèche le sol de façon dissymétrique, un terrain en pente draine l’eau loin d’une façade, une canalisation fuyarde humidifie un angle. La loi Elan a imposé l’étude de sol pour construire en zone argileuse, ce qui protège mieux les maisons récentes, mais le parc ancien reste l’immense majorité des 12 millions de logements exposés.
Être en zone d’exposition moyenne ou forte appelle de la vigilance, pas de la panique. Les bons réflexes sont connus : maîtriser la végétation proche des façades, entretenir gouttières et évacuations pour garder un régime d’humidité stable au pied des murs, éviter de créer des sources d’humidité ou de sécheresse localisées, et inspecter visuellement ses façades au moins deux fois par an, au printemps et à l’automne.
Après un été comme 2026, ajoutez une inspection ciblée : angles de la maison, pourtours de fenêtres, jonctions avec les annexes, dallages. Une fissure détectée tôt, photographiée et suivie, se gère bien mieux qu’un désordre découvert des mois plus tard. Notre article quand faut-il s’inquiéter d’une fissure donne la grille de lecture de base.
Si votre maison exposée s’est fissurée après l’été 2026, la procédure compte autant que le constat. Documentez chaque désordre avec des photos datées, signalez les en mairie pour alimenter la demande communale de reconnaissance de catastrophe naturelle, dont l’instruction est attendue à partir de début 2027, et déclarez les à votre assureur sans attendre.
Faites ensuite qualifier l’origine des désordres par un expert indépendant : c’est la pièce qui transforme une exposition théorique en dossier d’indemnisation solide. En cas de désaccord avec l’expert de la compagnie, notre contre-expertise assurance fissures rétablit une évaluation opposable. L’expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous.
Vos questions sur les 12 millions de logements exposés et sur la lecture de votre propre situation.
Entrez votre adresse sur la carte du retrait-gonflement des argiles de Georisques : elle indique la classe d’exposition de votre parcelle, faible, moyenne ou forte. Les logements des zones moyennes et fortes constituent l’essentiel des 12 millions de biens exposés.
La zone forte contient les argiles qui changent le plus de volume avec l’humidité : les mouvements de sol y sont plus amples et les sinistres plus fréquents. En zone moyenne, le phénomène existe mais avec une intensité moindre. Dans les deux cas, une maison mal fondée peut fissurer.
Le risque y est nettement réduit mais pas nul : des lentilles argileuses locales peuvent exister, et d’autres causes de fissures demeurent, comme les fondations insuffisantes ou les fuites de réseaux. Une fissure en zone faible mérite aussi un diagnostic, simplement avec moins d’urgence statistique.
Oui. L’état des risques remis à l’acheteur mentionne l’exposition au retrait-gonflement des argiles. Si vous avez acheté récemment, relisez ce document : il vous indique la classe de votre parcelle sans même consulter la carte en ligne.
Parce qu’elles ont été construites sans étude de sol ni fondations adaptées au risque argile, avec des semelles souvent peu profondes. Elles cumulent sol sensible et structure vulnérable, le duo qui produit la majorité des fissures après chaque sécheresse.
Mieux protégée, oui : depuis la loi Elan, une étude de sol est obligatoire pour construire en zone argileuse et les fondations doivent être adaptées. Le risque résiduel n’est pas nul, notamment pour les annexes et en cas de sécheresse dépassant les hypothèses de calcul.
Non, l’exposition dépend du sol, pas de la météo. En revanche, l’été 2026 a transformé une partie de cette exposition en sinistres réels : une sécheresse exceptionnelle touchant presque tout le pays fait fissurer simultanément des maisons dans la plupart des départements.
C’est l’estimation du coût potentiel cumulé du retrait-gonflement des argiles à long terme, avancée en 2026 par le directeur général de la Caisse centrale de réassurance. Elle traduit l’ampleur du sujet pour le régime catastrophes naturelles, pas une facture immédiate.
Ce n’est pas indispensable : sans désordre, la priorité est la prévention et l’inspection visuelle régulière. L’expertise devient utile dès qu’une fissure apparaît ou évolue, ou avant un achat en zone exposée pour évaluer la vulnérabilité réelle du bâti.
La garantie catastrophes naturelles est un régime légal uniforme : la surprime catnat est la même partout en France et la franchise sécheresse est fixée à 1520 euros. Votre localisation en zone argileuse ne crée pas de tarification spécifique de cette garantie.
Nos experts évaluent la vulnérabilité réelle de votre bien, qualifient les désordres existants et vous disent précisément où vous en êtes, partout en France.

