


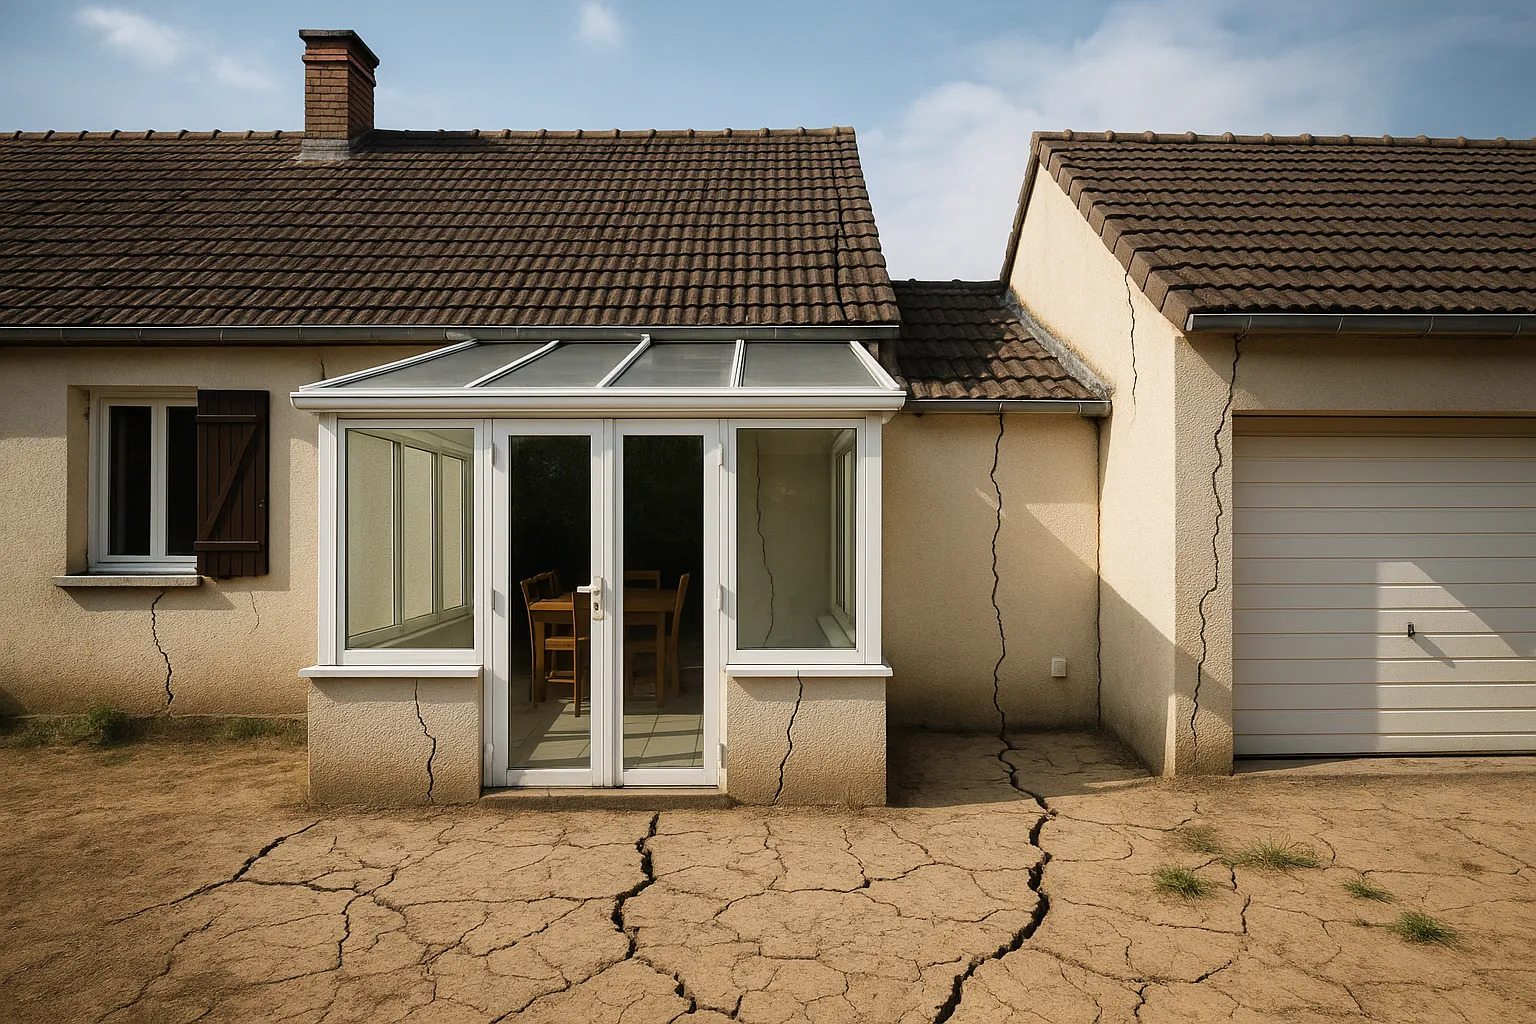
Sur une maison agrandie, la première fissure apparaît presque toujours au même endroit : à la jonction entre le bâti d’origine et son extension. Véranda, garage accolé, agrandissement de plain-pied, la ligne de liaison est le maillon faible, et les sécheresses comme celle de 2026 le révèlent impitoyablement. Voici pourquoi ces fissures se concentrent là, comment les interpréter, et ce que l’assurance couvre, ou pas, quand une annexe est touchée.
Les jonctions fissurent en premier pour une raison mécanique simple : de part et d’autre de la ligne de liaison se trouvent deux structures différentes, fondées à des profondeurs différentes, construites à des époques différentes, avec des poids et des rigidités différents. Quand le sol bouge, chacune réagit à sa manière : la maison d’origine, lourde et relativement rigide, se comporte autrement que la véranda légère ou le garage sur semelles superficielles. La différence de mouvement se concentre sur la ligne de contact, et c’est elle qui se déchire.
Sur sol argileux, les cycles de retrait et de gonflement font travailler cette liaison à chaque saison : l’extension descend quand le sol se rétracte, remonte quand il regonfle, pendant que le corps principal bouge moins ou autrement. L’été 2026, d’une intensité exceptionnelle, a transformé ce travail lent en rupture franche sur d’innombrables maisons agrandies : la fissure de jonction est l’un des désordres les plus fréquents constatés après l’épisode. La bonne nouvelle, c’est qu’elle se comprend bien ; la moins bonne, c’est que sa couverture assurantielle dépend de subtilités qu’il vaut mieux connaître.
Tout oppose souvent le bâti d’origine et son extension. Les fondations d’abord : la maison repose parfois sur des semelles descendues selon les usages de son époque, l’extension sur des fondations plus légères, voire une simple dalle pour une véranda. Les charges ensuite : un corps d’habitation à étage pèse sans commune mesure avec un garage de plain-pied. La rigidité enfin : maçonnerie chaînée d’un côté, structure légère de l’autre. Résultat, face au même mouvement de sol, des tassements différents en amplitude et en vitesse.
S’ajoute le facteur aggravant classique : l’absence de joint de désolidarisation. Les règles de l’art prévoient de séparer structurellement l’extension du bâti existant par un joint continu, précisément pour que chacun vive sa vie sans arracher l’autre. Dans la réalité des chantiers, ce joint manque souvent, ou n’est traité qu’en façade : les deux structures sont liaisonnées rigidement, et la différence de mouvement, au lieu de se dissiper dans un joint, se transforme en contrainte dans la maçonnerie. La fissure n’est alors qu’une question de temps, et de sécheresse.
La signature typique est une fissure verticale ou quasi verticale qui court le long de la ligne de liaison, traversant l’enduit sur toute la hauteur, parfois doublée d’un décollement entre les deux volumes. Sur une liaison pourvue d’un joint de désolidarisation, un fin trait qui suit le joint relève du fonctionnement normal : le joint fait son travail, il suffit d’entretenir son garnissage souple. L’alerte commence quand la fissure s’élargit, se prolonge en dehors de la ligne de jonction, gagne les murs porteurs adjacents ou s’accompagne d’autres signes : porte de garage qui coince, châssis de véranda qui se désajuste, carrelage fissuré au droit de la liaison.
Comme toujours sur sol argileux, l’évolution dans le temps est le critère décisif : une fissure de jonction qui respire au fil des saisons, s’ouvre l’été et se resserre l’hiver, signe un mouvement actif lié au retrait-gonflement. Photographies datées, relevés de largeur, au besoin un fissuromètre : ce suivi distingue le joint qui travaille du tassement différentiel en cours, et prépare le dossier si l’indemnisation doit être recherchée.
C’est le point que beaucoup de propriétaires découvrent trop tard : depuis la réforme du régime, les constructions annexes sont en principe exclues de la garantie catastrophe naturelle. Les textes visent les remises, garages, parkings, terrasses, murs de clôture, serres ou piscines, avec une exception décisive : ces éléments restent couverts lorsqu’ils font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert de l’habitation. Toute la question, pour un garage accolé ou une véranda, est donc de savoir de quel côté de cette ligne ils se trouvent.
Concrètement : l’extension intégrée au volume habitable, qui partage les fondations, les murs porteurs ou la toiture de la maison, relève de la garantie ; l’abri indépendant au fond du jardin n’en relève pas ; entre les deux, chaque configuration s’apprécie au cas par cas, et c’est souvent là que se joue le contentieux avec l’assureur. Un dossier technique qui démontre le caractère indissociable de la liaison, fondations communes, continuité structurelle, peut faire basculer la qualification. En cas de refus fondé sur l’exclusion des annexes, la contre-expertise assurance fissures est le cadre pour contester cette lecture.
Pour une extension à venir, la prévention tient en trois décisions. D’abord, connaître le sol : en zone d’exposition moyenne ou forte, les obligations géotechniques issues de la loi Elan s’appliquent aux agrandissements selon les configurations, et même hors obligation, une étude de sol avant d’agrandir sur l’argile est un investissement minime au regard du risque. Ensuite, choisir une stratégie de fondations cohérente : soit des fondations homogènes avec l’existant, descendues à la même profondeur d’ancrage, soit une désolidarisation franche et assumée par un joint de rupture continu, des fondations au couronnement.
Enfin, soigner l’environnement de la liaison : gestion des eaux de pluie, pas de végétation nouvelle à proximité, et vigilance sur les réseaux enterrés qui longent souvent les extensions. Ces précautions relèvent de la conception et coûtent peu ; les ignorer expose à des années de fissures récurrentes au même endroit, que les rebouchages successifs ne régleront jamais puisque la cause, le mouvement différentiel, reste en place. Là encore, la règle d’or s’applique : traiter la cause avant de reboucher.
Face à une fissure de jonction, l’expertise répond aux trois questions qui conditionnent tout : le mouvement est-il actif ou stabilisé, sa cause est-elle le retrait-gonflement lié à la sécheresse ou un défaut de conception de l’extension, et l’élément touché relève-t-il de la garantie catastrophe naturelle ou d’un autre régime, garanties des constructeurs pour une extension récente notamment. De ces réponses découlent la stratégie d’indemnisation, le calendrier et la nature des travaux : simple reprise de joint, liaisonnement structurel, ou stabilisation des fondations de l’extension.
Nos experts analysent ces configurations partout en France : examen de la liaison et des deux structures, analyse du contexte argileux, qualification de la cause et des garanties mobilisables, rapport détaillé avec préconisations, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Et si votre assureur invoque l’exclusion des annexes ou minimise les désordres, nous défendons votre dossier jusqu’à la contre-expertise : contactez-nous.
Vérandas, garages, extensions : les réponses pratiques sur les fissures de liaison et leur indemnisation.
Parce que la ligne de jonction sépare deux structures aux fondations, aux charges et aux rigidités différentes : face au même mouvement de sol, elles tassent différemment, et la différence se concentre sur la liaison. C’est le point de plus forte contrainte, donc le premier à fissurer, surtout sur sol argileux soumis aux cycles de retrait et de gonflement.
Si la liaison dispose d’un vrai joint de désolidarisation, un trait fin qui suit ce joint relève du fonctionnement normal : le joint absorbe les mouvements différentiels. Il suffit d’entretenir son garnissage souple. L’alerte commence si la fissure s’élargit, déborde du joint, gagne les murs adjacents ou s’accompagne d’ouvertures qui coincent.
C’est le scénario type du tassement différentiel : la véranda, légère et fondée superficiellement, suit les mouvements du sol argileux que la maison, plus lourde et mieux ancrée, ne suit pas. La sécheresse accentue le phénomène. Une expertise détermine si le mouvement est actif et si une reprise des fondations de la véranda s’impose.
Tout dépend de sa configuration : depuis la réforme, les annexes comme les garages sont en principe exclues, sauf si elles font indissociablement corps avec les ouvrages de fondation, d’ossature, de clos ou de couvert de l’habitation. Un garage intégré au volume de la maison, partageant fondations et toiture, plaide pour la couverture ; un garage indépendant, non.
Les textes visent notamment les remises, garages, parkings, terrasses, murs de clôture, serres et piscines, en tant que constructions annexes aux parties à usage d’habitation. L’exception : les éléments qui font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert restent couverts. La qualification se joue au cas par cas.
Oui, si la configuration s’y prête : un dossier technique démontrant que l’élément touché fait corps avec la structure de l’habitation, fondations communes, continuité des murs ou de la toiture, peut renverser la qualification. C’est un débat d’expertise : faites analyser la liaison par un expert indépendant et portez la discussion en contre-expertise si nécessaire.
C’est la règle de l’art dans la plupart des cas : un joint continu, des fondations au couronnement, permet à chaque structure de bouger sans arracher l’autre. L’alternative est de fonder l’extension de façon homogène avec l’existant, à la même profondeur d’ancrage. Le pire des choix est l’entre-deux : des structures liaisonnées rigidement sur des fondations inégales.
Oui, si les désordres révèlent un défaut de conception ou d’exécution, absence de joint, fondations insuffisantes, étude de sol ignorée : les garanties des constructeurs s’appliquent, notamment la décennale si la solidité ou la destination de l’ouvrage est compromise. L’expertise établit la part du défaut constructif et celle de la sécheresse, ce qui oriente les recours.
Pas tant que le mouvement est actif : le rebouchage rigide d’une liaison qui travaille rejouera à la saison suivante. Selon le diagnostic, la solution passe par un traitement de la cause, stabilisation des fondations de l’extension ou création d’un vrai joint souple, puis seulement par la réparation des enduits. Reboucher d’abord, c’est payer deux fois.
Par l’analyse croisée des indices : chronologie des désordres par rapport aux épisodes secs, saisonnalité des ouvertures de fissure, conception de la liaison, fondations réelles de l’extension, contexte argileux du terrain. Cette qualification, portée par un rapport d’expertise, détermine la garantie mobilisable : catastrophe naturelle, garanties des constructeurs, ou les deux.
Nos experts qualifient le mouvement, la cause et les garanties mobilisables, et défendent votre indemnisation, partout en France.

