


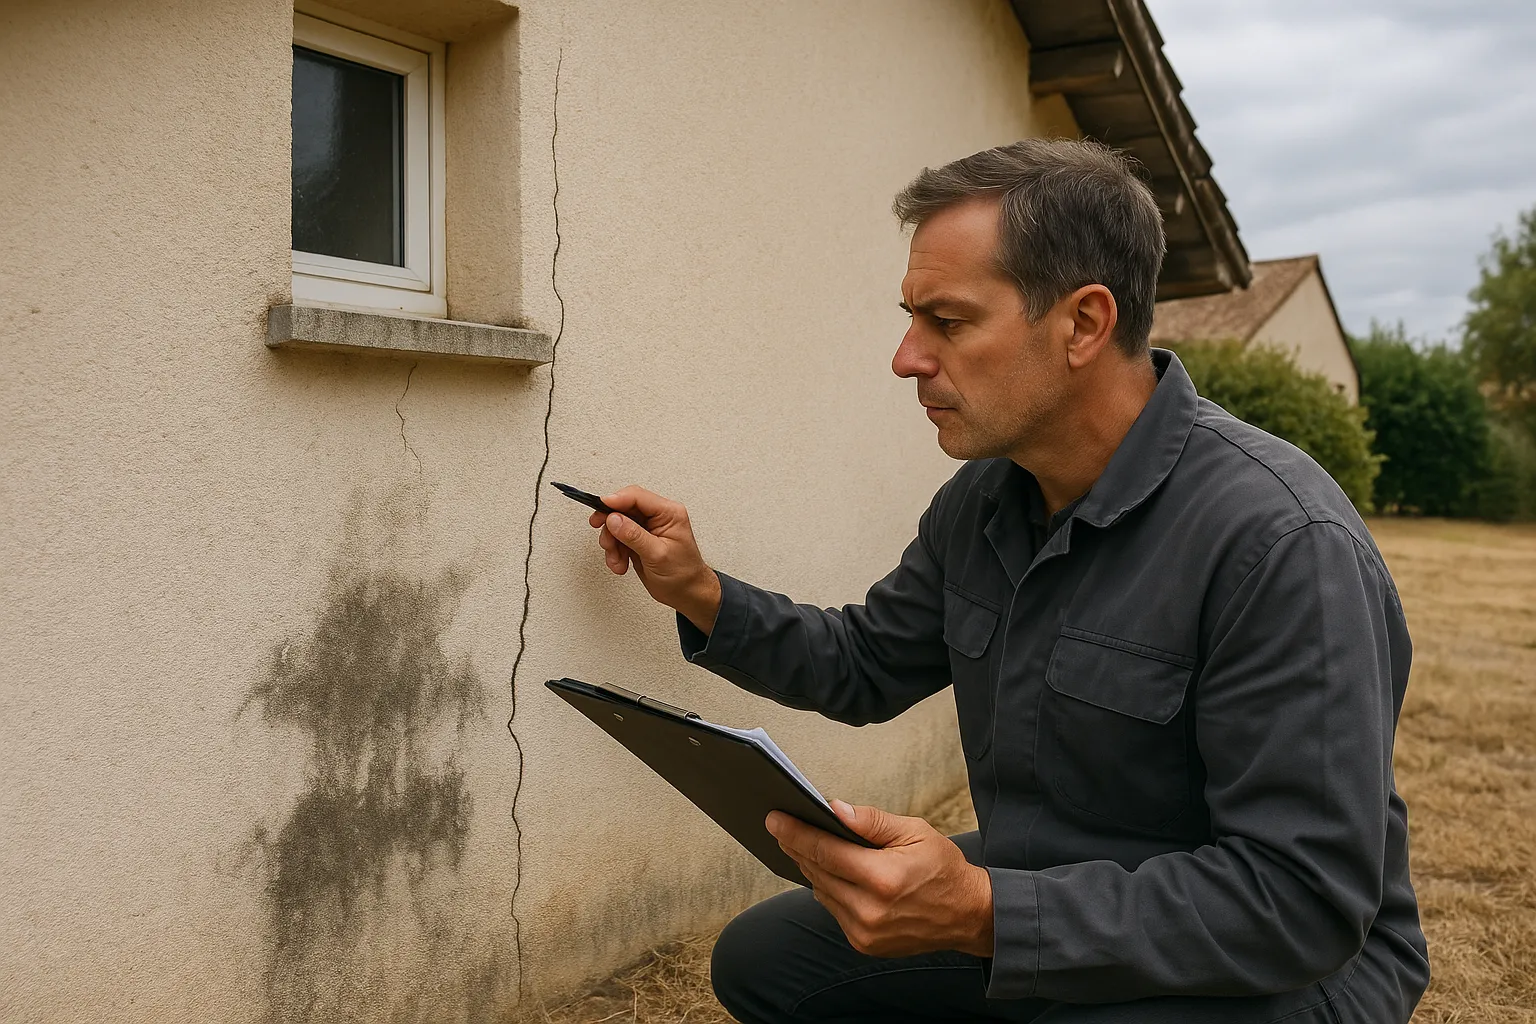
Une fissure de sécheresse ne reste jamais un simple trait sur un mur. Dès qu’elle traverse l’enduit, elle devient un chemin pour l’eau de pluie : infiltrations en façade, humidité dans les murs, moisissures, décollement des revêtements. Ces désordres secondaires aggravent le sinistre initial et compliquent l’indemnisation s’ils ne sont pas rattachés à leur cause réelle. Voici comment les identifier, les documenter et les traiter dans le bon ordre.
Une fissure traversante met en communication l’extérieur et l’intérieur du mur, et l’eau de pluie s’y engouffre par capillarité et par gravité. Le phénomène est progressif. Au départ, la fissure n’affecte que l’enduit : l’eau s’arrête à la maçonnerie. Puis le mouvement du sol argileux continue, la fissure s’ouvre, traverse le mur porteur, et chaque épisode pluvieux pousse l’humidité un peu plus loin dans la paroi.
Le cycle saisonnier aggrave le mécanisme. L’été, le sol argileux se rétracte et la fissure s’ouvre au maximum. L’automne, les pluies arrivent alors que la fissure est encore béante : c’est précisément la période où les infiltrations démarrent. L’hiver, le sol se regonfle, la fissure se referme partiellement en piégeant l’eau dans la paroi. Le gel peut alors faire éclater l’enduit autour de la fissure et élargir le passage pour la saison suivante.
Après l’été 2026, dont la sécheresse a conduit jusqu’à 99 départements à des restrictions d’eau, des milliers de maisons fissurées abordent les pluies d’automne avec des façades ouvertes. Les propriétaires qui constatent des auréoles intérieures en octobre ou novembre observent en réalité la deuxième phase de leur sinistre sécheresse, pas un sinistre distinct. Voir aussi notre article sur le lien entre fissures et humidité.
Une infiltration par fissure se reconnaît à sa localisation : l’humidité apparaît au droit de la fissure ou juste en dessous, et elle réagit aux épisodes pluvieux. Les signes typiques sont une auréole jaunâtre ou brunâtre qui part du trajet de la fissure, un cloquage de la peinture le long du trait, un enduit qui sonne creux autour, du salpêtre en pied de mur sous la zone fissurée, et une odeur de moisi dans la pièce concernée.
Le test du calendrier est décisif. Notez la date de chaque pluie marquée et observez le mur dans les 24 à 72 heures qui suivent : si la tache fonce ou s’étend après la pluie puis sèche par temps sec, l’eau entre par la façade, et la fissure est le suspect numéro un. Une humidité qui ne varie pas avec la météo oriente plutôt vers des remontées capillaires ou une fuite de canalisation, des causes étrangères à la sécheresse.
Distinguer ces origines compte double : pour choisir le bon traitement, et pour l’assurance. Une infiltration par fissure de sécheresse se rattache au sinistre catastrophe naturelle ; des remontées capillaires anciennes n’y ouvrent pas droit. L’assureur ou son expert peut être tenté de tout classer en défaut d’entretien : la chronologie documentée est votre meilleure défense, comme nous l’expliquons dans notre guide pour mesurer et surveiller une fissure.
L’eau qui circule dans un mur fissuré déclenche une chaîne de dégradations qui dépasse largement la fissure d’origine. Côté structure, l’humidité corrode les aciers des chaînages et des linteaux en béton armé : la rouille gonfle, fait éclater le béton d’enrobage et affaiblit des éléments porteurs. Dans les murs en pierre ou en brique anciennes, les cycles d’humidification et de séchage délitent les joints de mortier.
Côté second oeuvre, la liste est longue : plâtres qui cloquent et se désagrègent, papiers peints qui se décollent, parquets qui gondolent à proximité du mur, menuiseries dont les bâtis en bois pourrissent dans leur feuillure. Les isolants sont particulièrement vulnérables : une laine minérale gorgée d’eau perd l’essentiel de son pouvoir isolant et ne le retrouve jamais complètement, ce qui se traduit par des factures de chauffage en hausse et des parois froides.
Côté santé enfin, les moisissures qui se développent sur les parois humides dégradent la qualité de l’air intérieur, un point sensible pour les occupants fragiles. Ces conséquences justifient de ne pas attendre : chaque mois d’infiltration non traitée élargit le périmètre des dommages, et donc le coût des travaux de remise en état.
Les désordres d’humidité provoqués par une fissure de sécheresse font partie du même sinistre que la fissure, à condition d’établir le lien de causalité. C’est au propriétaire de documenter ce lien, et c’est là que beaucoup de dossiers se jouent. Si votre déclaration initiale mentionne uniquement les fissures et que les infiltrations apparaissent trois mois plus tard, signalez-les par écrit à l’assureur comme une aggravation du sinistre déclaré, avec photos datées à l’appui, plutôt que d’ouvrir un nouveau dossier dégât des eaux qui brouillerait la cause.
Ce point est d’autant plus important que la réglementation issue du décret 2024-82 encadre l’indemnisation catastrophe naturelle : elle doit permettre la remise en état effective du bien selon le rapport d’expertise, et les dommages qui évoluent défavorablement sont couverts. Un mur qui s’imbibe d’eau après le passage de l’expert relève typiquement de cette évolution défavorable : il faut la faire constater.
Attention au piège de la qualification. Un expert d’assurance pressé peut imputer l’humidité à un défaut d’entretien de la façade, ce qui l’exclut de l’indemnisation. Si la fissure d’origine est bien liée au retrait-gonflement des argiles, les infiltrations qui en découlent en sont la conséquence directe. En cas de désaccord, une contre-expertise permet de rétablir la chaîne causale complète : sol argileux, fissure, infiltration, dégradations intérieures.
Le bon ordre est toujours le même : stopper l’entrée d’eau, assécher la paroi, traiter la cause structurelle, puis réparer les finitions. Dans l’urgence, un calfeutrement provisoire de la fissure (mastic adapté, bande d’étanchéité) limite les infiltrations sans masquer le désordre : conservez des photos avant et après, et signalez l’intervention à l’assureur pour qu’elle ne soit pas interprétée comme une réparation définitive.
L’assèchement vient ensuite. Un mur gorgé d’eau met des semaines, parfois des mois, à sécher à coeur. Ventiler la pièce, chauffer modérément et, dans les cas marqués, recourir à un déshumidificateur accélèrent le processus. Refermer un mur humide derrière un doublage ou une peinture neuve, c’est préparer le retour des moisissures et condamner les travaux à refaire.
Vient enfin le traitement de fond, qui obéit à la règle que nous détaillons dans notre article sur le traitement de la cause avant le rebouchage : tant que le sol bouge, la fissure revivra, et l’infiltration avec elle. Selon les cas, la stabilisation passe par une reprise en sous-oeuvre, des micropieux ou une injection de résine expansive. Les finitions intérieures et extérieures ne se refont qu’en dernier, sur un support stabilisé et sec.
Un expert bâtiment indépendant apporte sur ce type de dossier la démonstration technique du lien de causalité, pièce maîtresse face à l’assureur. Son rapport décrit le mécanisme complet : nature argileuse du sol, mouvement de retrait, ouverture de la fissure, trajet de l’eau, dégradations constatées pièce par pièce. Il mesure l’humidité dans les parois, cartographie les zones touchées et chiffre l’ensemble des postes de remise en état, y compris l’assèchement et les reprises d’isolant que les chiffrages sommaires oublient systématiquement.
Ce travail change concrètement le montant de l’indemnisation. Entre une proposition qui couvre le rebouchage de la fissure et une évaluation qui intègre l’étanchéité de la façade, l’assèchement, la réfection des doublages, de l’isolant et des finitions, l’écart se chiffre souvent en dizaines de milliers d’euros sur une maison touchée.
Chez Check my House, l’expertise fissures est facturée à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Le rapport constitue un document technique opposable dans la discussion avec l’assureur et utilisable par les entreprises pour établir des devis complets. Pour une maison fissurée qui prend l’eau, c’est l’investissement qui évite de signer une indemnisation au rabais. Contactez-nous pour en parler.
Fissures et humidité : comprendre le lien
Traiter la cause avant de reboucher
Contre-expertise assurance fissures
Les réponses aux questions les plus fréquentes sur l’humidité et les infiltrations consécutives aux fissures de sécheresse.
Oui. Dès quelques dixièmes de millimètre, une fissure traversante laisse migrer l’eau par capillarité, surtout sous pluie battante poussée par le vent. L’infiltration est alors lente et diffuse : elle se manifeste par une auréole qui s’étend après chaque épisode pluvieux plutôt que par un écoulement visible.
Croisez la localisation et la météo. Une humidité située au droit de la fissure, qui fonce ou s’étend dans les 24 à 72 heures après une pluie puis régresse par temps sec, désigne l’infiltration par la façade. Une humidité constante en pied de mur évoque des remontées capillaires, une tache permanente près d’une salle d’eau une fuite de canalisation.
Non, pas si elles proviennent d’une fissure de sécheresse déjà déclarée. Signalez-les par écrit à l’assureur comme une aggravation du sinistre catastrophe naturelle en cours, photos datées à l’appui. Ouvrir un dossier dégât des eaux séparé brouillerait la cause réelle et pourrait réduire la prise en charge globale.
Il peut le tenter, c’est même un argument classique. La parade consiste à démontrer la chronologie : façade saine avant le sinistre, apparition de la fissure liée à la sécheresse, puis infiltrations consécutives. Photos datées, relevés de suivi et rapport d’expertise indépendant établissent cette séquence et écartent la qualification de défaut d’entretien.
Oui, pour limiter les dégâts, et c’est même prudent, mais faites-le de manière réversible et documentée : photos avant et après, conservation des caractéristiques de la fissure (longueur, ouverture, trajet), information écrite de l’assureur. Un calfeutrement provisoire de mise en sécurité n’est pas une réparation et ne doit pas masquer le désordre à expertiser.
Comptez plusieurs semaines à plusieurs mois selon l’épaisseur du mur, le matériau et la quantité d’eau absorbée. Un mur en pierre épais sèche beaucoup plus lentement qu’une cloison. Ventilation, chauffage modéré et déshumidificateur accélèrent l’assèchement. Refermer ou repeindre un mur encore humide condamne les travaux à refaire.
Oui, s’ils sont la conséquence du sinistre sécheresse reconnu. L’indemnisation catastrophe naturelle doit permettre la remise en état effective du bien selon le rapport d’expertise, ce qui inclut les isolants détrempés, les doublages dégradés et les finitions. Encore faut-il que ces postes figurent dans l’évaluation : faites-les constater et chiffrer explicitement.
Elles dégradent la qualité de l’air intérieur et peuvent affecter les personnes sensibles, notamment sur le plan respiratoire. Au-delà de l’enjeu sanitaire, leur présence signale une paroi durablement humide. Les traiter en surface sans stopper l’infiltration ne sert à rien : elles reviennent tant que l’eau circule dans le mur.
Oui, mais en dernier, une fois la cause stabilisée et le mur sec. Un enduit refait sur une fissure encore active se refissure à la saison suivante. Sur un support stabilisé, la réfection localisée ou complète de l’enduit rétablit l’étanchéité de la façade et fait partie des postes de remise en état à inclure dans l’indemnisation.
Il établit le lien technique entre le sol argileux, la fissure et les désordres d’humidité, mesure la teneur en eau des parois, cartographie les zones touchées et chiffre tous les postes de remise en état, assèchement compris. Son rapport sert de base pour discuter l’indemnisation avec l’assureur et, si besoin, pour une contre-expertise.
Code des assurances (articles L125-1 et suivants), décret 2024-82 relatif à l’indemnisation catastrophe naturelle, textes consultables sur Legifrance.
Nos experts établissent le lien entre la sécheresse, vos fissures et les désordres d’humidité, et chiffrent la remise en état complète. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

