


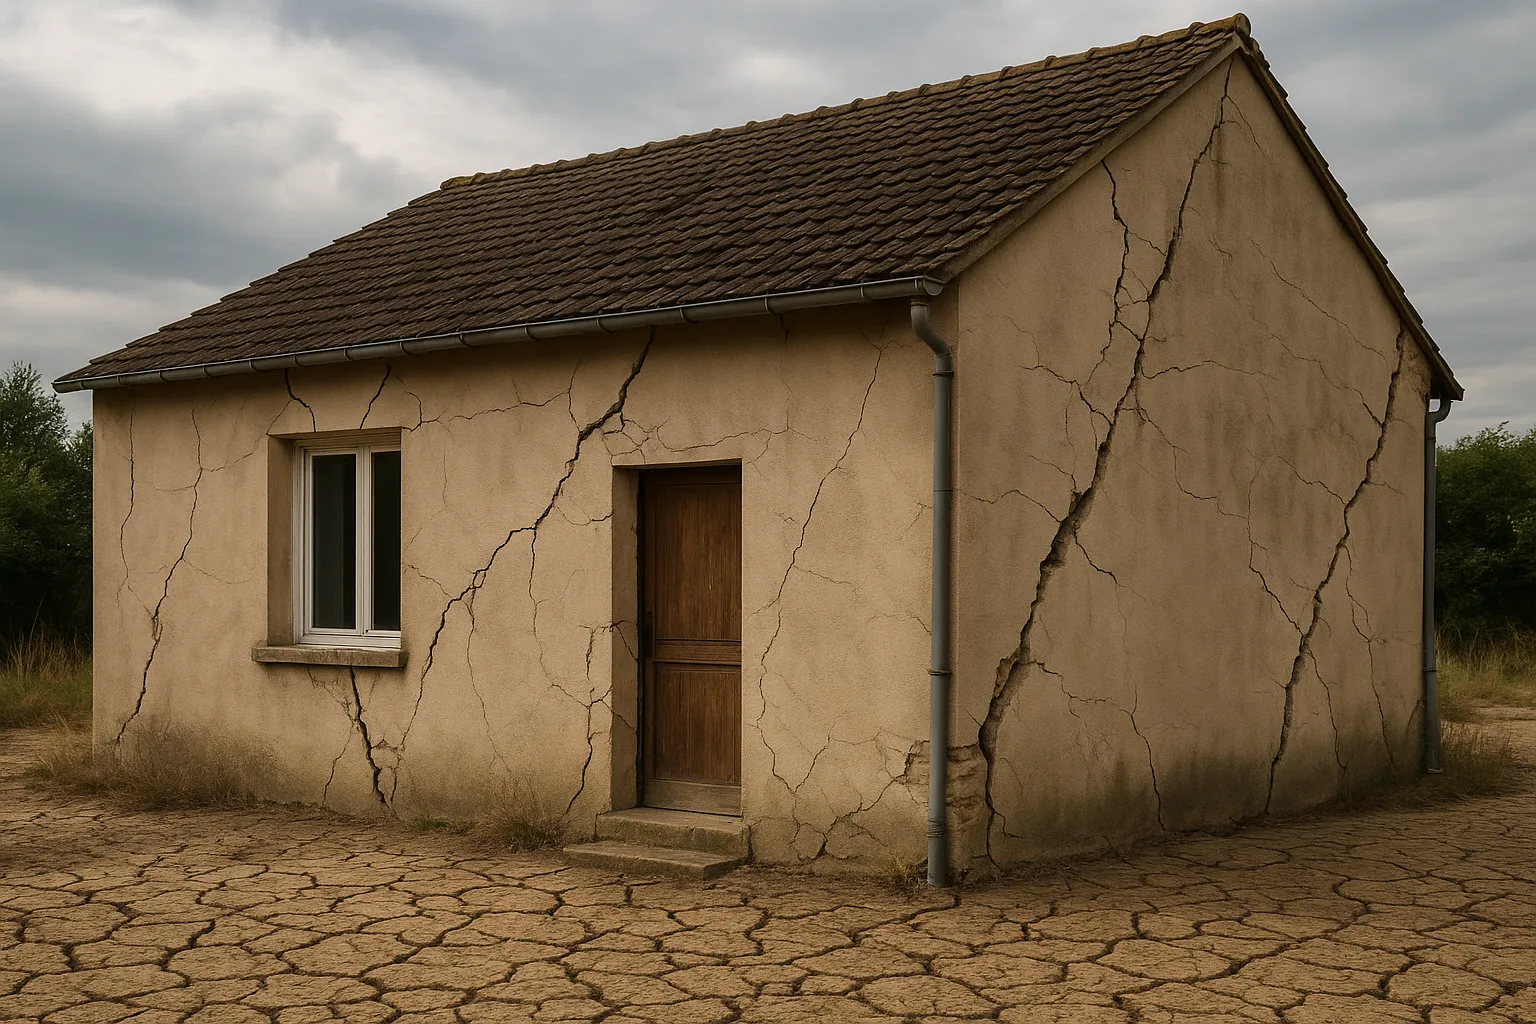
Après un sinistre sécheresse, certains propriétaires repoussent les travaux : indemnisation jugée insuffisante, découragement, attente d’une hypothétique stabilisation. Cinq ans plus tard, la maison raconte une autre histoire. Fissures élargies, menuiseries déformées, humidité installée, valeur du bien entamée et droits à indemnisation fragilisés. Voici la trajectoire type d’une maison fissurée laissée sans traitement, année après année, et ce qu’elle coûte réellement.
Les deux premières années, une fissure de sécheresse non traitée suit un cycle saisonnier d’ouverture et de fermeture qui trompe beaucoup de propriétaires. L’été, le sol argileux se rétracte et la fissure s’ouvre. L’hiver, les pluies regonflent le sol et la fissure se referme partiellement. Ce va-et-vient donne l’illusion d’une stabilisation : la fissure semble ne plus bouger, parfois même régresser.
En réalité, chaque cycle travaille la maçonnerie. Les lèvres de la fissure s’effritent, les micro-déplacements répétés fatiguent les matériaux, et le trait fin de la première année devient progressivement une ouverture franche. C’est précisément pour objectiver cette évolution qu’un suivi s’impose dès le départ : témoins plâtre, fissuromètre et relevés datés permettent de distinguer une fissure réellement stabilisée d’une fissure qui respire au rythme des saisons.
Après l’été 2026, dont la sécheresse a placé jusqu’à 99 départements en restrictions d’eau, de nombreuses maisons entament ce cycle. Les propriétaires qui documentent l’évolution dès maintenant se constituent une preuve précieuse ; ceux qui attendent perdent la référence de l’état initial, ce qui compliquera toute démarche ultérieure, comme nous l’expliquons dans notre guide sur la fissure active ou stabilisée.
À partir de la deuxième ou troisième année, les désordres changent de nature : ils ne concernent plus seulement l’enduit mais la structure elle-même. Le tassement différentiel se poursuit, et la maison s’adapte en se déformant. Les signes apparaissent par ordre logique : fissures qui se prolongent et se ramifient, apparition de nouveaux traits aux angles des ouvertures, puis désordres fonctionnels.
Les menuiseries sont le marqueur le plus parlant. Portes qui frottent puis coincent, fenêtres qui ferment mal, volets dont les gonds se désalignent : le bâti se déforme parce que les murs qui le portent ne sont plus dans leur géométrie d’origine. Viennent ensuite les carrelages qui se soulèvent ou se fissurent en ligne, les plinthes qui se décollent, et dans les cas marqués un désaffleurement perceptible des sols.
À ce stade, la réparation ne se limite plus à un rebouchage de façade. La question de la stabilisation des fondations se pose, avec des techniques comme la reprise en sous-oeuvre, les micropieux ou l’injection de résine expansive. Le coût des travaux n’a plus rien à voir avec celui d’une intervention précoce : attendre a transformé un désordre localisé en chantier structurel.
Entre la troisième et la cinquième année, les fissures traversantes non traitées laissent entrer l’eau, et la maison cumule alors deux pathologies. Les infiltrations suivent les pluies d’automne et d’hiver : auréoles au droit des fissures, peintures qui cloquent, enduits qui se délitent, salpêtre en pied de mur. L’humidité s’installe dans les parois et ne ressort plus complètement à la belle saison.
Les dégradations s’étendent alors au second oeuvre : isolants détrempés qui perdent leur pouvoir isolant, doublages et plâtres à refaire, menuiseries bois qui pourrissent dans leur feuillure, moisissures dans les pièces les moins ventilées. La facture énergétique grimpe, le confort se dégrade, et des enjeux de qualité de l’air intérieur apparaissent pour les occupants.
Ce basculement a aussi une conséquence administrative : plus le temps passe, plus il devient difficile de démêler ce qui relève du sinistre sécheresse initial et ce qui relève d’un prétendu défaut d’entretien. Un assureur ne se privera pas d’invoquer ce flou pour minorer la prise en charge. Le lien entre fissures et humidité doit donc être documenté tôt, pas découvert cinq ans après.
Attendre sans agir fragilise les droits à indemnisation sur plusieurs fronts. Premier front : les délais de déclaration. Le sinistre doit être déclaré à l’assureur dès que vous en avez connaissance, puis au plus tard 30 jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel. Un propriétaire qui laisse passer les fenêtres de déclaration s’expose à un refus.
Deuxième front : l’utilisation de l’indemnité. Depuis le décret 2024-82, l’indemnisation catastrophe naturelle est versée pour permettre la remise en état effective du bien, conformément au rapport d’expertise, sur justificatifs. Le dispositif prévoit un encadrement dans le temps, avec un délai de 24 mois et un mécanisme de caducité : une indemnité perçue puis laissée dormante pendant des années n’est pas une épargne libre d’emploi. Le même texte prévoit en revanche que les dommages qui évoluent défavorablement restent couverts : une aggravation constatée et documentée peut donc être réintégrée au dossier.
Troisième front : la prescription biennale, qui enferme les actions entre assuré et assureur dans un délai de deux ans, et la charge de la preuve, qui pèse sur le propriétaire. Plus les années passent, plus il est difficile de prouver l’état initial, la chronologie et le lien de causalité. En cas de litige sur l’évaluation, une contre-expertise reste possible, mais elle s’appuie d’autant mieux sur un dossier construit tôt.
Une maison fissurée non réparée se vend mal, et elle se vend en plus sous contrainte de transparence. Les fissures visibles déclenchent systématiquement la méfiance des acquéreurs, qui négocient des décotes importantes ou exigent des devis de reprise avant d’avancer. Dans les zones marquées par le retrait-gonflement des argiles, les acquéreurs avertis demandent l’historique des arrêtés de catastrophe naturelle de la commune et questionnent le vendeur sur les sinistres passés.
La transparence n’est pas une option. Le vendeur doit déclarer les sinistres indemnisés au titre des catastrophes naturelles, et la réglementation issue du décret 2024-82 organise l’information de l’acquéreur sur l’utilisation des indemnités perçues. Vendre en dissimulant un sinistre sécheresse indemnisé mais non réparé, c’est s’exposer à un contentieux pour vice caché après la vente, avec un risque financier bien supérieur à la décote évitée.
La double peine est donc la suivante : le propriétaire qui n’a pas réparé subit la décote sur le prix, et il reste exposé juridiquement après la vente. À l’inverse, une maison dont le sinistre a été traité dans les règles, avec rapport d’expertise, travaux de stabilisation documentés et factures, se revend dans des conditions normales : le dossier technique rassure l’acquéreur au lieu de l’alarmer.
Un dossier sécheresse laissé en sommeil pendant des années peut souvent être repris, à condition de reconstituer méthodiquement la chronologie. C’est le coeur du travail de l’expert bâtiment indépendant : dater l’apparition des désordres à partir des pièces disponibles (photos, déclarations, courriers d’assurance, arrêtés de catastrophe naturelle de la commune), qualifier l’évolution depuis le sinistre initial, et distinguer techniquement ce qui relève du retrait-gonflement des argiles de ce qui relève d’autres causes.
L’expert établit ensuite l’état actuel complet : relevé des fissures, mesures d’humidité, désordres fonctionnels, et chiffrage de la remise en état réelle, stabilisation comprise. Ce rapport sert trois objectifs : rouvrir le dialogue avec l’assureur sur une aggravation couverte, donner aux entreprises une base saine pour établir des devis cohérents, et sécuriser une éventuelle vente en documentant l’état du bien.
Chez Check my House, l’expertise fissures est facturée à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Plus le dossier est ancien, plus la reconstitution demande de rigueur : n’attendez pas une sixième année. Contactez-nous pour faire le point sur votre situation.
Fissure active ou stabilisée : comment trancher
Combien de temps surveiller une fissure
Contre-expertise assurance fissures
Les réponses aux questions les plus fréquentes des propriétaires qui ont laissé passer du temps depuis leur sinistre sécheresse.
C’est rare. Tant que le sol argileux reste soumis aux cycles de sécheresse et de réhydratation, la fissure continue de travailler, même si elle semble se refermer l’hiver. Seul un suivi instrumenté sur plusieurs mois, avec témoins ou fissuromètre, permet de conclure à une stabilisation réelle plutôt qu’à une pause saisonnière.
Faites établir un état des lieux actuel et rapprochez-vous de votre assureur sans tarder. Depuis le décret 2024-82, l’indemnité catastrophe naturelle est encadrée : elle doit servir à la remise en état effective du bien, avec des justificatifs et un mécanisme de caducité dans le temps. Un expert indépendant peut documenter l’état actuel et l’éventuelle aggravation pour remettre le dossier sur de bons rails.
Les dommages qui évoluent défavorablement après l’expertise initiale restent couverts dans le cadre du dispositif catastrophe naturelle, à condition d’établir qu’ils découlent du même sinistre. C’est une question de preuve : photos datées, relevés de suivi et rapport d’expertise permettent de rattacher l’aggravation au sinistre d’origine plutôt qu’à un défaut d’entretien.
C’est le délai de deux ans qui encadre les actions entre un assuré et son assureur en matière d’assurance. Un désaccord sur l’indemnisation d’un sinistre sécheresse ne peut pas rester ouvert indéfiniment : passé ce délai, l’action peut être prescrite. D’où l’importance de contester par écrit rapidement et de faire interrompre les délais selon les formes prévues, plutôt que de laisser dormir le litige.
Il n’existe pas de chiffre universel, mais la logique technique est constante : une fissure traitée tôt relève de travaux localisés, tandis qu’une maison laissée cinq ans sans traitement cumule souvent stabilisation des fondations, reprise des maçonneries, traitement de l’humidité et réfection des finitions. Chaque année d’attente élargit le périmètre des travaux et donc leur coût.
Souvent, oui. Quand plusieurs menuiseries se dérèglent en même temps que des fissures évoluent, c’est le signe que la structure se déforme sous l’effet d’un mouvement de fondations. Une porte isolée qui frotte peut relever du bois qui gonfle ; des portes et fenêtres qui coincent dans une maison fissurée orientent vers un tassement différentiel à faire expertiser.
La déclaration doit intervenir dès la connaissance du sinistre et au plus tard 30 jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel. Pour un épisode ancien, tout dépend donc des arrêtés publiés pour votre commune et de la chronologie de vos constats. Un expert peut vous aider à reconstituer cette chronologie avant de prendre contact avec l’assureur.
Oui. Le vendeur doit déclarer les sinistres indemnisés au titre des catastrophes naturelles, et la réglementation organise l’information de l’acquéreur sur l’utilisation des indemnités perçues. Dissimuler un sinistre non réparé expose à un recours pour vice caché après la vente. Un dossier technique complet, rapport et factures à l’appui, est au contraire un argument de vente.
Il faut traiter la cause maintenant, pas attendre passivement. Réparer les finitions sur un sol qui bouge condamne les travaux à se refissurer, mais c’est précisément pour cela que la stabilisation des fondations existe : elle arrête le mouvement, puis les réparations de surface deviennent durables. Un expert détermine si le mouvement est actif et quelle technique de stabilisation est adaptée.
Il reconstitue la chronologie des désordres à partir de vos pièces, établit l’état actuel complet avec relevés et mesures, qualifie l’aggravation depuis le sinistre initial et chiffre la remise en état réelle. Son rapport sert à rouvrir le dialogue avec l’assureur, à cadrer les devis des entreprises et à sécuriser une éventuelle vente.
Code des assurances (articles L125-1 et suivants), décret 2024-82 relatif à l’indemnisation catastrophe naturelle, textes consultables sur Legifrance.
Nos experts reconstituent la chronologie de vos désordres, documentent l’aggravation et chiffrent la remise en état réelle. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

