


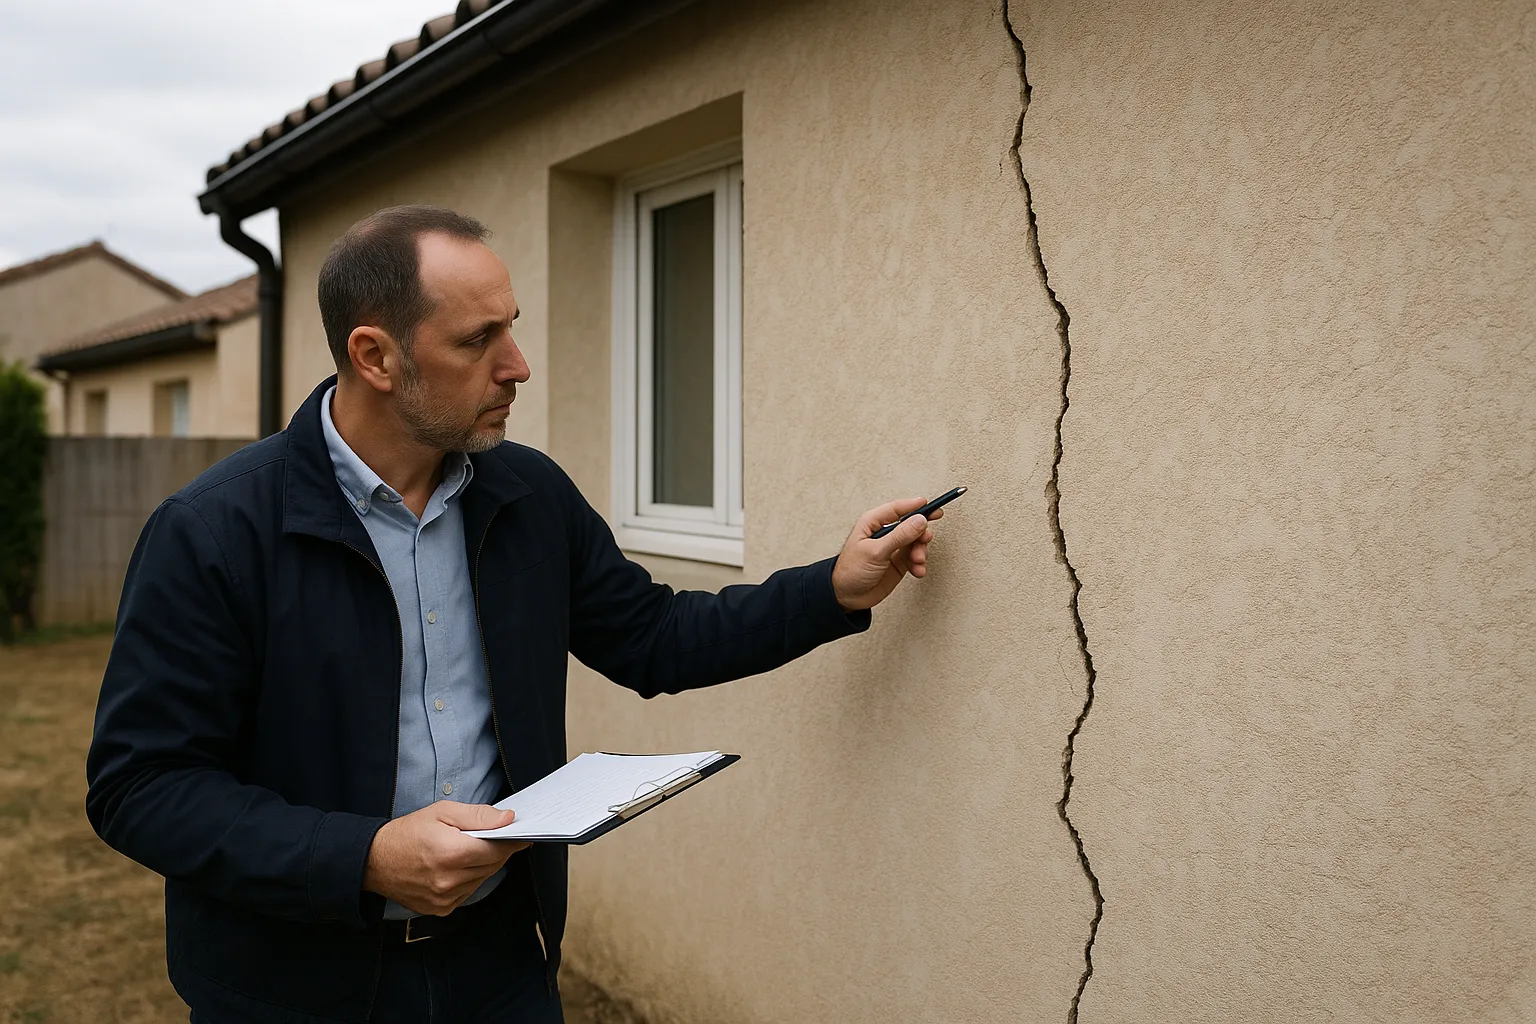
L’arrêté reconnaissant votre commune vient de paraître au Journal officiel : un compte à rebours de 30 jours démarre pour formaliser votre déclaration de sinistre. Voici exactement quoi vérifier, quoi écrire, quoi joindre et ce qui se passe ensuite, pour transformer l’arrêté en indemnisation.
À compter de la publication de l’arrêté au Journal officiel, vous disposez de 30 jours pour formaliser votre déclaration de sinistre auprès de votre assureur, de préférence par courrier recommandé avec accusé de réception. Si vous aviez déjà déclaré vos désordres dès leur découverte, ce qui est la bonne pratique, cette formalisation confirme et rattache votre déclaration initiale à l’arrêté.
Ce délai n’est pas une formalité décorative : c’est lui qui enclenche les obligations de l’assureur, encadrées par l’article L125-2 du Code des assurances, et c’est son respect que la compagnie vérifiera en premier. Un envoi daté, complet et traçable vous met à l’abri de toute discussion sur ce terrain.
Pour la sécheresse 2026, les arrêtés sont attendus par vagues à partir de début 2027, selon le calendrier détaillé dans notre article sur les arrêtés catnat sécheresse 2026. Les sinistrés préparés auront leur courrier prêt à partir le jour de la publication.
Première vérification : votre commune figure-t-elle bien dans l’arrêté, pour le bon phénomène, les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols ? Les arrêtés listent les communes reconnues avec les périodes couvertes : notez précisément ces périodes, car votre indemnisation suppose que vos désordres s’y rattachent.
Si vos fissures sont apparues en dehors des périodes reconnues, tout n’est pas perdu : le décalage entre l’épisode de sécheresse et l’apparition des désordres est un phénomène technique connu, que votre dossier devra expliquer, idéalement avec l’appui d’un expert. À l’inverse, si votre commune n’est pas listée, elle peut figurer dans une vague ultérieure ou engager les recours.
Vous trouverez l’arrêté au Journal officiel, et votre mairie, informée de la décision, communique généralement rapidement auprès des habitants. Notez la date de publication : c’est elle qui fait courir vos 30 jours.
Le courrier tient en une page structurée : vos références de contrat, la mention de l’arrêté avec sa date de publication, l’adresse du bien, la description factuelle des désordres et le rappel de votre déclaration initiale si vous en aviez fait une. Joignez les pièces qui font la force du dossier.
Envoyez en recommandé avec accusé de réception et conservez une copie intégrale. La procédure côté assureur est détaillée dans notre guide fissures et assurance habitation.
Votre déclaration formalisée déclenche la mécanique de l’article L125-2 du Code des assurances. L’assureur dispose d’un mois pour vous informer des modalités de mise en jeu des garanties et ordonner une expertise. Il a ensuite un mois à compter de la réception du rapport d’expertise ou de l’état estimatif pour vous présenter une proposition d’indemnisation. Après votre accord, il doit missionner l’entreprise dans le mois ou verser l’indemnité sous 21 jours. Tout dépassement fait courir des intérêts au taux légal.
Deux garde-fous complètent le dispositif : la garantie catastrophes naturelles est due même si votre contrat semble l’exclure, en vertu de l’article L125-3, et la franchise légale pour les mouvements de terrain liés à la sécheresse est de 1520 euros, sans majoration liée aux reconnaissances antérieures de la commune depuis le 1er janvier 2023.
Datez chaque échange avec la compagnie : accusés de réception, mails, appels notés. En 2027, avec l’afflux de dossiers attendu, les dépassements de délais seront fréquents et votre chronologie fera foi.
L’expertise ordonnée par l’assureur est le moment où tout se joue : l’origine des désordres y est qualifiée et le chiffrage s’y dessine. Préparez la visite : dossier complet sous la main, accès dégagés aux fissures, aucun rebouchage préalable, et liste écrite de tous les désordres pièce par pièce pour n’en oublier aucun pendant la tournée.
Accompagnez l’expert, faites consigner chaque désordre et demandez le compte rendu. Les experts intervenant sur les sinistres sécheresse sont soumis à des exigences d’indépendance et de compétence pour les arrêtés pris à compter du 1er janvier 2025 : ce cadre joue en votre faveur, mais il ne remplace pas votre vigilance.
Si les conclusions vous semblent minimiser l’origine ou le chiffrage, rebouchage cosmétique là où la cause appelle une reprise en sous-œuvre, ne signez rien dans la précipitation : la contre-expertise assurance fissures rétablit une évaluation contradictoire et opposable, sur la base de votre propre rapport technique.
Délai de 30 jours dépassé : déclarez quand même, immédiatement, en expliquant les circonstances. Le dépassement peut vous être opposé, mais l’assureur doit démontrer un préjudice, et un dossier solide garde ses chances. Désordres aggravés après votre déclaration : signalez l’aggravation par un courrier complémentaire avec photos datées, elle sera intégrée à l’expertise.
Vente en cours : l’arrêté et le sinistre déclaré doivent être portés à la connaissance de l’acquéreur, et l’indemnisation suit des règles précises selon le stade de la vente; faites-vous accompagner avant de signer quoi que ce soit. Maison déjà expertisée par vos soins : transmettez le rapport avec la déclaration, il cadre d’emblée la discussion.
Dans tous les cas, l’anticipation paie : notre expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous pour aborder vos 30 jours avec un dossier prêt.
Arrêtés catnat sécheresse 2026 : les dates à surveiller
Le dossier communal : contenu et bonnes pratiques
Fissures et assurance habitation
Délai, courrier, pièces, suites : les réponses pratiques pour les 30 jours qui suivent la publication.
À la publication de l’arrêté au Journal officiel, pas à la date où vous en prenez connaissance. D’où l’importance de surveiller activement les publications concernant votre commune, directement ou via la mairie, pour ne pas entamer le délai sans le savoir.
Oui, formalisez dans les 30 jours en rattachant votre déclaration initiale à l’arrêté : références du premier courrier, date, numéro de sinistre éventuel. Cette formalisation confirme votre demande au titre de la garantie catastrophes naturelles et enclenche les délais de l’assureur.
Le recommandé avec accusé de réception n’est pas une obligation légale mais une précaution fortement recommandée : il prouve la date et le contenu de votre envoi. Un dépôt contre récépissé en agence ou une déclaration en ligne avec confirmation écrite peuvent compléter, jamais remplacer la trace datée.
Déclarez quand même en documentant la chronologie : le décalage entre l’épisode de sécheresse et l’apparition des fissures est techniquement connu et peut être expliqué par un expert. Une autre vague d’arrêtés peut aussi couvrir des périodes complémentaires pour votre commune.
Il peut discuter le lien entre vos désordres et la sécheresse reconnue, pas le principe de la garantie : l’article L125-3 la rend due même si le contrat semble l’exclure. C’est précisément sur ce lien de causalité que votre dossier technique, photos, chronologie, expertise, fait la différence.
Un mois pour vous informer des modalités et ordonner l’expertise, un mois après le rapport ou l’état estimatif pour proposer l’indemnisation, puis un mois pour missionner l’entreprise ou 21 jours pour verser après votre accord. Au-delà, des intérêts au taux légal courent automatiquement.
Non, c’est une franchise légale du régime catastrophes naturelles, identique pour tous les contrats d’habitation. Depuis le 1er janvier 2023, elle n’est plus majorée selon le nombre de reconnaissances antérieures de la commune, ce qui a supprimé une pénalité lourde pour les territoires récidivistes.
Rien ne vous y oblige. Confrontez-la au coût réel des travaux qui traitent la cause des désordres : une offre limitée au rebouchage quand les fondations sont en cause laisse l’essentiel à votre charge. En cas d’écart, une contre-expertise rétablit une évaluation contradictoire avant toute signature.
Limitez-vous aux mesures conservatoires nécessaires à la sécurité ou à l’étanchéité, factures et photos à l’appui, jusqu’au passage de l’expert. Des réparations complètes avant expertise effacent les preuves, compliquent la qualification de l’origine et peuvent être ruinées si le sol bouge encore.
Le sinistre déclaré et l’arrêté doivent être portés à la connaissance de l’acquéreur, et le sort de l’indemnité dépend du stade de la procédure et des clauses de la vente. Faites-vous accompagner avant le compromis : une indemnisation en cours se négocie, elle ne s’improvise pas.
Nos experts constituent votre dossier avant la publication de l’arrêté : désordres qualifiés, chiffrage établi, déclaration prête à partir, partout en France.

