


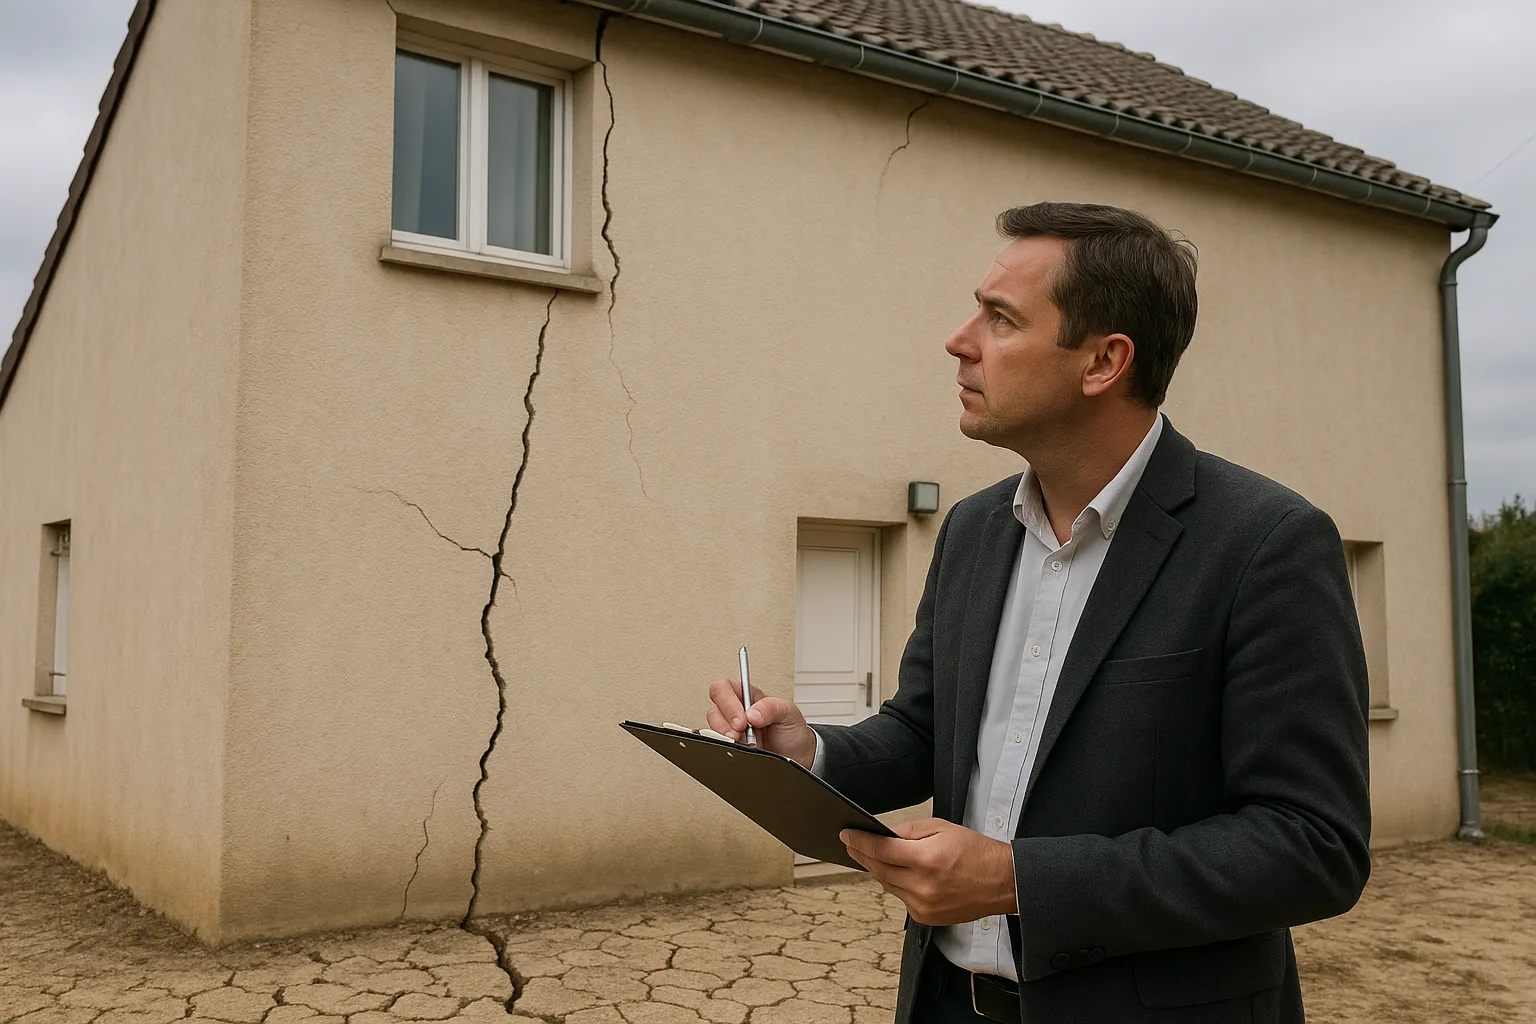
La sécheresse exceptionnelle de 2026 a mis sur le marché un nombre inhabituel de maisons fissurées, souvent à des prix négociables. Pour un acheteur averti, certaines sont de vraies opportunités : désordre stabilisé, cause traitée, indemnisation déjà versée. Pour un acheteur pressé, d’autres sont des pièges à plusieurs dizaines de milliers d’euros. Ce guide détaille les vérifications techniques et documentaires qui séparent la bonne affaire du gouffre financier, et les recours qui existent si les fissures apparaissent après la signature.
La sécheresse de 2026 a multiplié les maisons fissurées en vente, ce qui crée un rapport de force inédit en faveur des acheteurs capables d’évaluer le risque. Jusqu’à 99 départements ont connu des restrictions d’eau cet été, et le phénomène de retrait-gonflement des argiles concerne environ 12 millions de logements exposés en France. Mécaniquement, une partie de ces biens arrive sur le marché : successions, départs précipités, propriétaires découragés par la procédure d’indemnisation.
Cette situation coupe le marché en deux. D’un côté, des maisons dont le sinistre est documenté, indemnisé et réparé dans les règles, qui se vendent avec une décote injustifiée par rapport à leur état réel. De l’autre, des biens dont les fissures sont rafraîchies d’un coup d’enduit avant les visites, sans traitement de la cause. L’acheteur qui sait distinguer les deux fait une bonne affaire. Celui qui se fie à l’apparence achète un passif.
La gravité d’une fissure s’évalue par sa largeur, sa forme, sa localisation et surtout son activité, jamais par son aspect en surface. Une fissure de plus de 2 millimètres, une fissure en escalier qui suit les joints de maçonnerie, une fissure traversante visible des deux côtés du mur ou une fissure qui se prolonge sur les fondations sont des signaux structurels sérieux.
La question décisive est de savoir si la fissure est active ou stabilisée. Une fissure stabilisée depuis plusieurs années, dont la cause a été traitée, se répare à coût maîtrisé. Une fissure active sur sol argileux peut exiger une reprise en sous-oeuvre, dont le coût se chiffre en dizaines de milliers d’euros. Lors des visites, observez les indices d’évolution : enduit récent localisé, fissures réapparues sur une façade repeinte, portes qui frottent, carrelage fendu en diagonale, plinthes désolidarisées. Photographiez tout et notez les largeurs : ces observations serviront de base à la négociation comme à une éventuelle action ultérieure.
Trois vérifications documentaires permettent de reconstituer l’histoire réelle de la maison avant tout engagement. La première est l’état des risques prévu par l’article L125-5 du code de l’environnement : dans les zones concernées, le vendeur doit y déclarer par écrit chaque sinistre indemnisé au titre de la garantie catastrophe naturelle survenu pendant sa période de propriété, ainsi que ceux dont il a été informé lors de son propre achat. Ce document doit dater de moins de six mois et être remis au plus tard à la signature du compromis.
La deuxième est l’historique de la commune : la liste des arrêtés de reconnaissance catastrophe naturelle sécheresse et le niveau d’exposition de la parcelle à l’argile se consultent sur les cartographies publiques. Une commune reconnue plusieurs fois en dix ans signale un sol qui travaille de façon récurrente.
La troisième concerne les indemnisations passées : depuis le décret 2024-82, l’indemnité catastrophe naturelle doit permettre la remise en état effective du bien selon le rapport d’expertise, et l’acquéreur doit être informé. Exigez le rapport d’expertise, les factures des travaux réalisés et la liste des réparations non réalisées si une indemnité a été versée sans être intégralement employée. Une indemnité perçue et des travaux absents constituent un signal d’alerte majeur.
Il n’existe aucune décote officielle pour une maison fissurée : la seule base de négociation sérieuse est le coût réel des travaux nécessaires, établi par une expertise indépendante. Les pourcentages de décote qui circulent sur internet ne reposent sur aucune statistique publique et servent surtout d’arguments commerciaux. La réalité est plus simple : une fissure esthétique sur un ouvrage stabilisé vaut quelques milliers d’euros de reprise d’enduit, une fissure structurelle sur sol argileux non traité peut exiger des travaux de fondation dont le montant dépasse parfois la décote consentie.
La position de l’acheteur est forte quand il arrive avec un chiffrage : nature des travaux, ordre de grandeur du coût, délai de réalisation. Elle est faible quand il demande une remise forfaitaire au ressenti, que le vendeur peut contester. Faites conditionner votre offre : une clause suspensive d’expertise structurelle dans le compromis vous permet de confirmer le diagnostic avant d’être engagé. Si le vendeur refuse l’expertise ou presse la signature, ce refus est en soi une information.
Un acheteur qui découvre après la vente des fissures dissimulées dispose de deux recours principaux : la garantie des vices cachés et l’action pour dol. La clause du compromis qui exonère le vendeur de la garantie des vices cachés ne le protège que pour les défauts qu’il ignorait réellement. La jurisprudence récente de la Cour de cassation retient qu’un vendeur qui avait déclaré un sinistre sécheresse à son assureur, même refusé, ou qui a fait réaliser des travaux sur les fondations, connaissait le désordre : la clause tombe et sa responsabilité est engagée.
La dissimulation volontaire d’une information déterminante constitue un dol, qui peut conduire à l’annulation de la vente ou à une réduction du prix, avec dommages et intérêts selon l’appréciation du juge. Les délais pour agir sont encadrés : l’action en garantie des vices cachés se prescrit par deux ans à compter de la découverte du défaut, l’action en nullité pour dol par cinq ans. Dans tous les cas, la preuve repose sur vous : un constat précis de l’état du bien à l’achat, un rapport d’expertise indépendant et la conservation de tous les documents de la vente font la différence entre un dossier solide et une procédure incertaine. En cas de litige avec l’assureur sur un sinistre déclaré après l’achat, une contre-expertise permet de rééquilibrer le rapport de force.
Une expertise indépendante avant achat transforme une incertitude en données chiffrées : origine des fissures, activité du désordre, travaux nécessaires, ordre de grandeur des coûts. L’expert bâtiment examine la structure, les fondations visibles, l’environnement du terrain (arbres, pentes, réseaux), recoupe les documents du vendeur et vous remet un rapport écrit opposable dans la négociation.
Concrètement, trois issues sont possibles. Le rapport confirme un désordre mineur et stabilisé : vous achetez en connaissance de cause, au juste prix. Il révèle un désordre structurel actif : vous renégociez sur la base du chiffrage ou vous renoncez en activant la clause suspensive. Il met en évidence une dissimulation : vous évitez un contentieux de plusieurs années. Chez Check my House, l’expertise fissures est disponible partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Pour une acquisition, c’est le coût d’une serrure rapporté au prix de la maison. Contactez-nous avant de signer votre compromis.
Reconnaître les types de fissures
Fissure active ou stabilisée : comment trancher
Contre-expertise assurance fissures
Les réponses aux questions que se posent les acheteurs face à une maison fissurée par la sécheresse.
Non. Une maison dont le sinistre est documenté, dont la cause a été traitée et dont les réparations sont justifiées par des factures peut être une excellente affaire, car elle subit souvent une décote de méfiance supérieure à son risque réel. Le danger concerne les biens dont les fissures sont masquées sans traitement de la cause.
L’état des risques de moins de six mois avec la déclaration des sinistres indemnisés au titre catastrophe naturelle, le rapport d’expertise de l’assureur si un sinistre a été déclaré, les factures des travaux de réparation, la liste des réparations non réalisées le cas échéant, et les arrêtés catastrophe naturelle de la commune.
Oui, à double titre. Dans les zones couvertes par l’article L125-5 du code de l’environnement, il doit déclarer par écrit chaque sinistre indemnisé au titre catastrophe naturelle. Et dans tous les cas, le devoir général d’information lui impose de révéler une information déterminante qu’il connaît : la cacher volontairement constitue un dol.
Sur une simple visite, on repère des indices : enduit récent localisé, fissure réapparue sur une façade repeinte, portes qui frottent, sols fendus. Seul un suivi instrumenté ou une analyse d’expert permet de conclure. Une clause suspensive d’expertise structurelle dans le compromis vous laisse le temps de vérifier avant d’être engagé.
Il n’existe aucune décote officielle ni statistique publique fiable. La seule base sérieuse est le coût des travaux nécessaires établi par une expertise indépendante : reprise d’enduit pour un désordre esthétique stabilisé, travaux de fondation pour un désordre structurel actif. Négociez sur un chiffrage, pas sur un pourcentage.
Seulement pour les défauts qu’il ignorait réellement. La jurisprudence retient qu’un sinistre déclaré à l’assureur, même refusé, ou des travaux de fondation réalisés par le vendeur prouvent sa connaissance du désordre. Dans ce cas, la clause est écartée et l’acheteur peut agir.
L’action en garantie des vices cachés se prescrit par deux ans à compter de la découverte du défaut. L’action en nullité pour dol se prescrit par cinq ans à compter de la découverte de la dissimulation. Agir vite et faire constater l’état du bien par un expert indépendant renforce considérablement le dossier.
C’est juridiquement possible mais délicat : le sort de l’indemnité, le périmètre des travaux et la position de l’assureur doivent être réglés précisément dans l’acte. Faites encadrer l’opération par le notaire et appuyez-vous sur un rapport d’expertise indépendant pour connaître l’ampleur réelle des désordres avant de vous engager.
Un établissement prêteur peut se montrer réticent si le bien présente des désordres structurels non traités, car la valeur de sa garantie en dépend. Un rapport d’expertise précisant la cause, les travaux et leur coût rassure le prêteur et facilite l’instruction du dossier de financement.
Il examine la structure, les fissures (largeur, forme, localisation, activité), les fondations visibles, l’environnement du terrain (végétation, pentes, réseaux), analyse les documents du vendeur et l’historique catastrophe naturelle de la commune, puis remet un rapport écrit avec l’origine probable des désordres et les travaux nécessaires.
Article L125-5 du code de l’environnement, code civil (garantie des vices cachés et dol), décret 2024-82 relatif à l’indemnisation catastrophe naturelle, jurisprudence récente de la Cour de cassation, textes consultables sur Legifrance et cartographies publiques des risques (Géorisques).
Nos experts examinent la maison que vous visez, chiffrent les désordres et sécurisent votre négociation. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

