


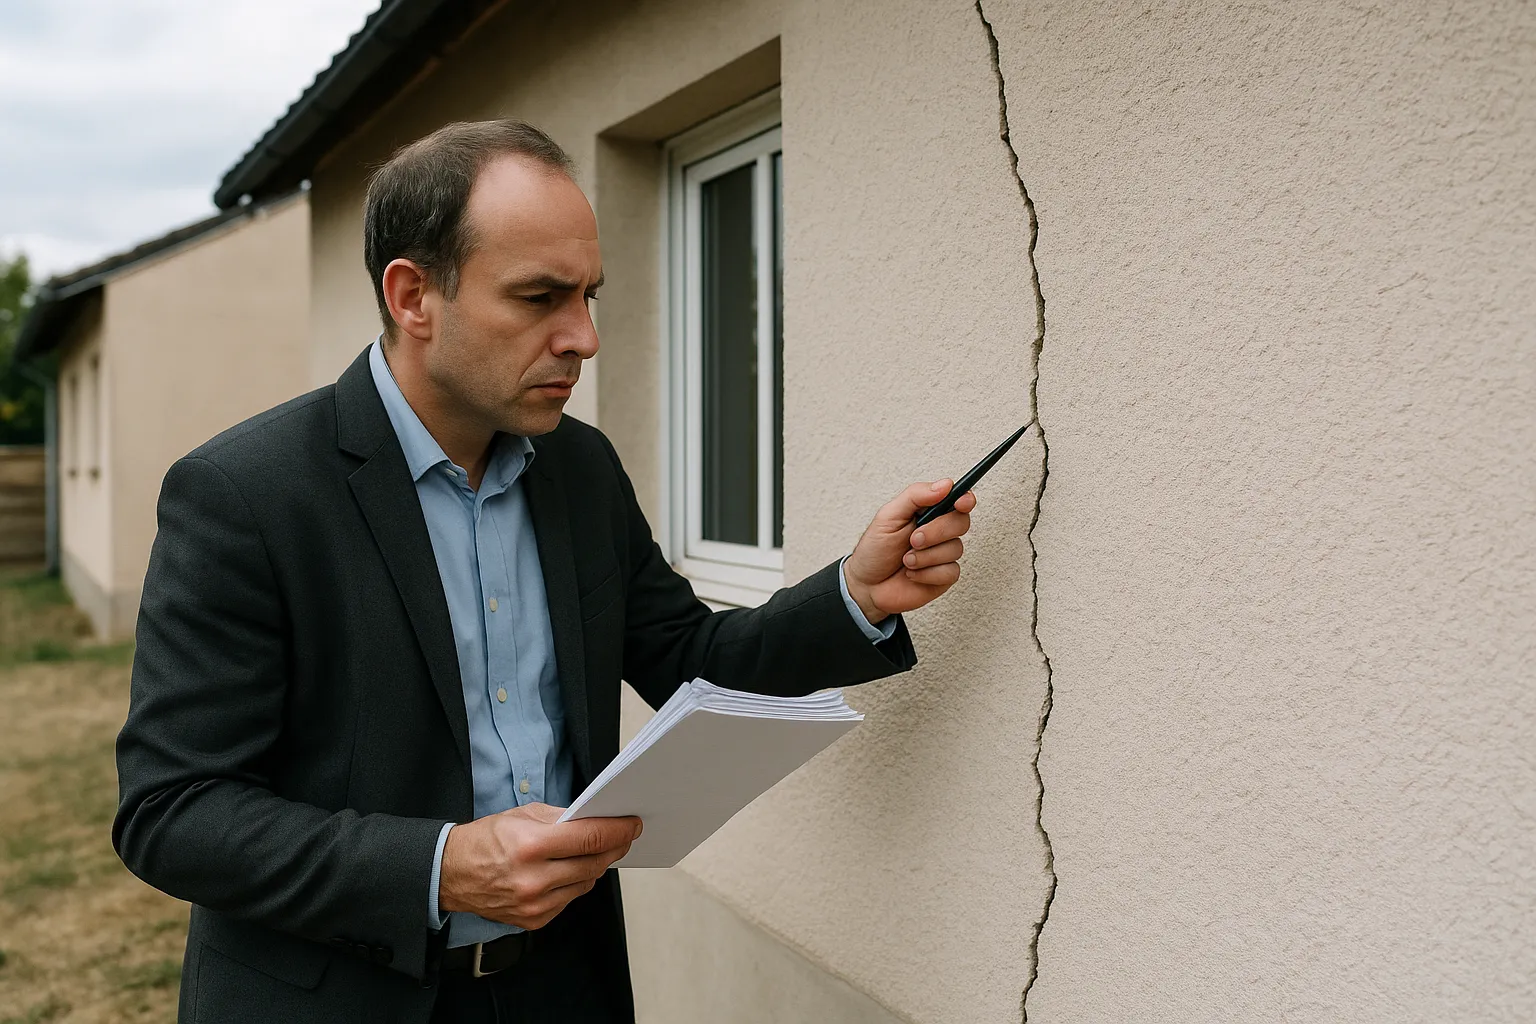
Assigner son assureur est le dernier recours d’un dossier sécheresse, après la réclamation écrite et la médiation. C’est une voie réelle, qui aboutit quand la preuve technique est solide, mais elle se décide froidement : des coûts à avancer, une durée qui se compte en années, et des chances de succès qui dépendent presque entièrement de la qualité du dossier. Voici ce qu’il faut savoir avant de franchir le pas, sans illusion ni découragement.
L’assignation se justifie quand tous les recours amiables ont échoué et que l’enjeu le mérite : un refus de garantie maintenu malgré un rapport d’expertise indépendant qui rattache les désordres à la sécheresse, ou une offre d’indemnisation qui reste très en dessous de la remise en état effective exigée par le décret 2024-82, stabilisation du sol comprise quand le diagnostic l’impose. Avant d’en arriver là, la contre-expertise, la réclamation écrite et la médiation doivent avoir été tentées : un juge appréciera d’ailleurs un dossier où l’assuré a épuisé les voies amiables, et beaucoup de litiges se règlent à ces étapes. À l’inverse, l’assignation est rarement la bonne option pour un petit écart de chiffrage, où les frais et les années de procédure mangeraient le gain espéré. Un point de calendrier commande tout : la prescription biennale, deux ans pour les actions liées au contrat d’assurance, et l’assignation en justice interrompt cette prescription. Dans les dossiers issus de l’été 2026, où jusqu’à 99 départements ont connu des restrictions d’eau, les refus et les offres basses arriveront surtout en 2027 : surveillez ce délai de deux ans dès maintenant, relances écrites datées à l’appui, et décidez avant qu’il ne décide pour vous.
Un litige d’assurance entre un particulier et sa compagnie relève du tribunal judiciaire. La représentation par avocat y est obligatoire au-delà de 10 000 euros d’enjeu, ce qui est le cas de la quasi-totalité des dossiers sécheresse structurels : une reprise en sous-oeuvre ou des micropieux se chiffrent en dizaines de milliers d’euros. Le choix de l’avocat compte : privilégiez un professionnel rompu au droit des assurances ou au droit de la construction, qui saura lire un rapport géotechnique et discuter un chiffrage. Deux leviers peuvent alléger la facture. D’abord, la garantie protection juridique : beaucoup de contrats multirisques habitation en comportent une, qui prend en charge tout ou partie des frais de procédure selon des plafonds contractuels, et la loi vous garantit le libre choix de votre avocat même dans ce cadre ; interrogez votre assureur par écrit, car cette garantie peut jouer y compris contre lui dans certains contrats, ou souscrite auprès d’un autre assureur. Ensuite, l’aide juridictionnelle pour les revenus modestes, totale ou partielle selon les ressources. Enfin, rappelez-vous que l’assignation n’interdit pas l’accord : une transaction peut intervenir à tout moment de la procédure, et l’ouverture d’une action sérieusement étayée change souvent le ton de la négociation.
Dans un procès sécheresse, la pièce décisive est presque toujours le rapport de l’expert judiciaire, et il existe une procédure dédiée pour l’obtenir : le référé-expertise, qui permet de demander au juge, avant tout procès au fond, la désignation d’un expert judiciaire indépendant. Cet expert convoque toutes les parties, examine la maison contradictoirement, entend les arguments de chacun, et rend un rapport qui fait généralement référence pour la suite : les juges s’appuient massivement sur ses conclusions. Le demandeur avance la consignation fixée par le juge pour couvrir les frais d’expertise, somme dont le sort est réglé en fin de procédure, souvent à la charge de la partie qui succombe. L’intérêt stratégique est double. D’une part, l’expertise judiciaire fige la preuve : causes des désordres, rattachement à l’épisode de sécheresse et de réhydratation des sols, chiffrage de la remise en état, tout est établi contradictoirement et difficilement contestable ensuite. D’autre part, elle débloque beaucoup de dossiers sans procès au fond : un rapport judiciaire favorable amène souvent l’assureur à transiger. Votre rapport d’expertise indépendant garde tout son rôle dans cette phase : c’est lui qui crédibilise la demande de référé, nourrit les dires adressés à l’expert judiciaire et évite que la discussion technique ne se joue à sens unique.
Les postes de dépense d’une action contre un assureur sont connus, même si leurs montants varient selon les dossiers : les honoraires d’avocat, fixés par une convention d’honoraires qu’il faut demander et comparer ; la consignation de l’expertise judiciaire, avancée par le demandeur ; les frais d’huissier pour l’assignation et les significations ; et les menus frais de procédure. Au total, un procès sécheresse représente plusieurs milliers d’euros d’avances, ce qui impose de mettre ce budget en face de l’enjeu réel du litige, c’est-à-dire l’écart entre l’offre de l’assureur et le coût de la remise en état effective chiffré par expertise. En fin de procédure, la répartition se rééquilibre : la partie qui perd supporte en principe les dépens, dont les frais d’expertise judiciaire, et le juge peut lui faire payer en plus une somme au titre de l’article 700 du code de procédure civile pour couvrir une partie des honoraires de l’adversaire. Ce remboursement est réel mais rarement intégral : ne construisez pas le budget en pariant dessus. La garantie protection juridique, quand elle existe, change l’équation en prenant en charge une partie de ces frais dès le début : relisez votre contrat avant toute décision, plafonds et seuils d’intervention compris, et demandez une confirmation écrite de ce qui est couvert.
Soyons directs : un procès sécheresse se compte en années, pas en mois. Le référé-expertise prend ses mois d’audience et de désignation, l’expertise judiciaire elle-même s’étale au rythme des réunions contradictoires et des dires des parties, puis le procès au fond, s’il reste nécessaire, ajoute sa propre durée, sans compter un éventuel appel. Pendant ce temps, la maison vit : continuez la surveillance documentée, mesures et photos datées, car une fissure active qui s’aggrave pendant la procédure renforce le dossier quand elle est démontrée. Quant aux chances de succès, méfiez-vous de quiconque avance un pourcentage : elles dépendent presque entièrement de la preuve. Un dossier gagne quand la cause des désordres est établie techniquement, rattachée à l’épisode reconnu de sécheresse et de réhydratation des sols, quand la chronologie est documentée depuis le début, déclaration en règle et délais respectés, et quand le chiffrage de la remise en état est étayé par un rapport sérieux. Il s’affaiblit quand la preuve repose sur des souvenirs, des photos sans date et des affirmations générales. Beaucoup d’affaires se terminent d’ailleurs par une transaction en cours de route, précisément quand la preuve devient écrasante : le but d’une assignation bien préparée n’est pas l’audience, c’est le rapport de force qui permet de régler enfin le dossier.
Avant d’assigner, posez par écrit quatre questions et répondez-y honnêtement. L’enjeu d’abord : quel est l’écart, en euros, entre ce que propose l’assureur et le coût réel de la remise en état chiffré par un expert indépendant ; en dessous de quelques milliers d’euros, la médiation et la négociation restent de meilleures voies. La preuve ensuite : votre dossier contient-il un rapport technique opposable, une chronologie datée, des mesures, les écrits de l’assureur ; si non, renforcez-le avant d’attaquer, pas après. Les recours amiables encore : réclamation écrite faite, médiation tentée ou écartée pour une raison sérieuse, chaque étape consignée. Le calendrier enfin : où en est la prescription biennale, et l’assignation doit-elle intervenir vite pour l’interrompre. Sur ces quatre points, l’expertise indépendante est la fondation de tout : c’est elle qui dit si le combat vaut d’être mené et qui le gagne ensuite, devant l’expert judiciaire comme devant le juge. Chez Check my House, nos rapports sont construits pour durer jusque là : cause identifiée, désordres rattachés à l’épisode de sécheresse, remise en état effective chiffrée poste par poste, opposables à chaque étape du recours. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous avant de décider : un avis technique honnête évite autant les procès perdus que les renoncements injustifiés.
Contre-expertise assurance fissures
Fissures et assurance habitation
La reprise en sous-oeuvre
Les réponses aux questions des propriétaires qui envisagent une action en justice après un sinistre sécheresse.
Quand les recours amiables ont échoué, réclamation écrite et médiation comprises, et que l’écart entre l’offre et le coût réel de la remise en état justifie des années de procédure et des frais avancés. Un refus de garantie malgré un rapport indépendant solide, ou un chiffrage limité au cosmétique contre l’exigence de remise en état effective, sont les deux cas types.
Le tribunal judiciaire connaît des litiges entre un particulier et sa compagnie d’assurance. La représentation par avocat y est obligatoire au-delà de 10 000 euros d’enjeu, seuil que dépassent presque tous les dossiers sécheresse comportant des travaux structurels.
C’est une procédure qui permet de demander au juge, avant tout procès au fond, la désignation d’un expert judiciaire indépendant. Son rapport, établi contradictoirement avec toutes les parties, fait généralement référence : il fige la cause des désordres et le chiffrage, et amène souvent l’assureur à transiger sans aller jusqu’au jugement.
Comptez les honoraires d’avocat selon la convention signée, la consignation de l’expertise judiciaire avancée par le demandeur, les frais d’huissier et de procédure : plusieurs milliers d’euros d’avances au total, variables selon le dossier. En cas de victoire, les dépens et une indemnité au titre de l’article 700 compensent une partie de ces frais, rarement la totalité.
Souvent en partie : beaucoup de contrats multirisques habitation incluent une garantie protection juridique qui prend en charge des frais de procédure selon des plafonds contractuels, et la loi vous garantit le libre choix de votre avocat. Demandez par écrit à votre assureur ce que couvre exactement cette garantie avant d’engager l’action.
Il se compte en années : le référé-expertise, puis l’expertise judiciaire au rythme des réunions contradictoires, puis le procès au fond si l’affaire ne se règle pas avant, et un éventuel appel. Beaucoup de dossiers se terminent par une transaction en cours de procédure, souvent après le dépôt du rapport de l’expert judiciaire.
Personne ne peut l’annoncer en pourcentage, et méfiez-vous de qui le fait : le résultat dépend de la preuve. Cause établie techniquement, rattachement à l’épisode reconnu, chronologie documentée, délais respectés et chiffrage étayé font gagner les dossiers ; les photos sans date et les affirmations générales les font perdre.
Oui : l’action en justice interrompt la prescription biennale applicable aux actions liées au contrat d’assurance. C’est un paramètre stratégique : si le délai approche de son terme malgré vos relances écrites, l’assignation, y compris en référé-expertise, protège vos droits pendant que la procédure suit son cours.
Oui, à tout moment : une transaction peut intervenir pendant le référé, pendant l’expertise judiciaire ou avant l’audience au fond. C’est même l’issue la plus fréquente des dossiers bien étayés, l’assureur préférant régler quand le rapport de l’expert judiciaire confirme la cause et le chiffrage. Faites alors formaliser l’accord par écrit avant de vous désister.
Oui, à trois titres : il crédibilise la demande de référé-expertise, il nourrit les dires adressés à l’expert judiciaire pendant ses opérations, et il reste une pièce du dossier au fond. Chez Check my House, l’expertise est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.
Code des assurances, code de procédure civile, code civil, décret 2024-82, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Avant d’assigner, faites établir la preuve technique qui décidera de tout : cause identifiée, désordres rattachés à l’épisode de sécheresse, remise en état chiffrée poste par poste. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

