


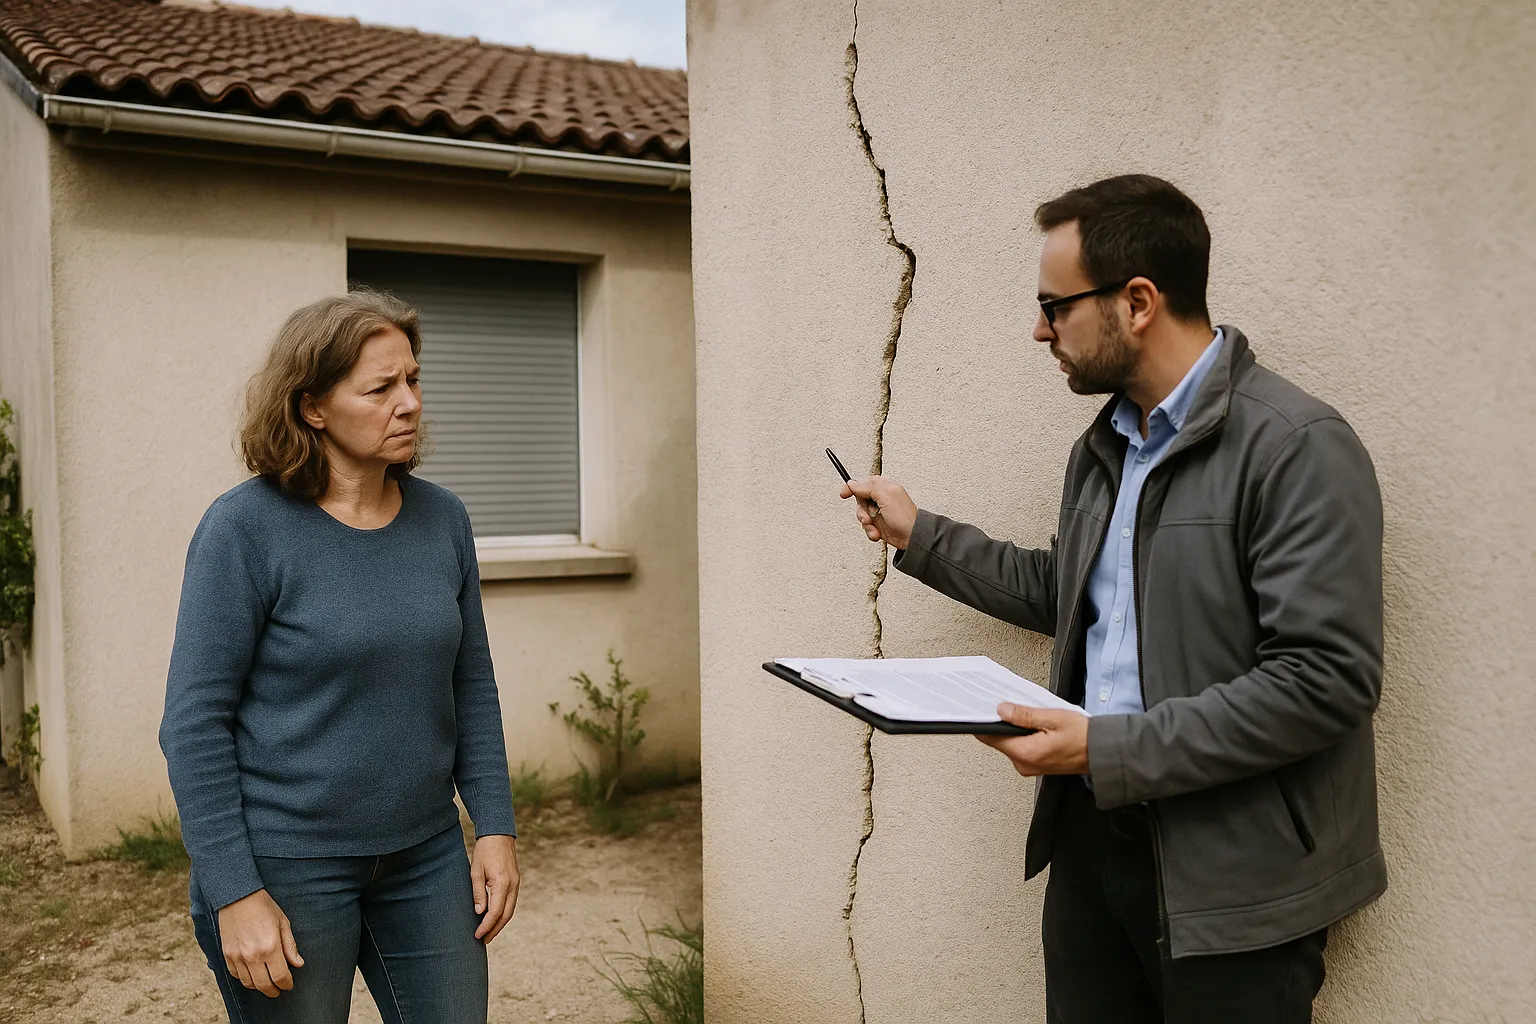
Face à un sinistre sécheresse, le propriétaire isolé affronte seul une procédure longue et technique. Les associations et collectifs de sinistrés inversent ce rapport de force : signalements groupés qui pèsent sur la reconnaissance de la commune, retours d’expérience qui évitent les erreurs classiques, expertise mutualisée entre voisins touchés par la même cause. Après l’été 2026, qui a fissuré des quartiers entiers, voici ce que le collectif apporte réellement, et ce qu’il ne remplace jamais.
Un collectif de sinistrés change une chose essentielle : il transforme des dossiers individuels dispersés en une réalité visible et comptable pour la commune, la préfecture et les assureurs. L’été 2026, où jusqu’à 99 départements ont connu des restrictions d’eau, n’a pas fissuré des maisons isolées : il a fissuré des rues, des lotissements, des quartiers entiers bâtis sur les mêmes sols argileux. Or la procédure de reconnaissance de l’état de catastrophe naturelle raisonne précisément à l’échelle communale : la mairie recense les sinistres, constitue un dossier et le transmet au préfet, avant examen par la commission interministérielle. Dix signalements isolés arrivés au compte-goutte pèsent moins qu’un recensement structuré de quarante maisons touchées, documenté et remis en une fois. C’est le premier apport du collectif : le poids du nombre, mis au service de la reconnaissance. Le second est plus discret mais tout aussi réel : face à un assureur, un propriétaire qui sait que ses voisins ont obtenu la prise en compte du traitement de la cause, et pas seulement du rebouchage, négocie autrement. L’information circule, les précédents se partagent, et l’asymétrie habituelle entre l’assuré qui découvre la procédure et la compagnie qui la pratique au quotidien se réduit d’autant.
Avant même toute action collective, un collectif de sinistrés est une banque d’expérience : chacun y apprend des démarches des autres. Qui a déclaré quand, avec quelles pièces ; comment l’expert de telle compagnie a conduit sa visite ; quelle formulation de déclaration a permis le rattachement à l’épisode de sécheresse et de réhydratation des sols ; quels délais ont réellement été constatés. Cette mémoire partagée évite les erreurs classiques du premier dossier : attendre pour déclarer alors que la déclaration se fait dès la connaissance des désordres, masquer les fissures avant le passage de l’expert, laisser passer le délai de trente jours après la publication de l’arrêté au Journal officiel, ou accepter sans discussion un chiffrage limité au cosmétique quand le décret 2024-82 impose une indemnisation permettant la remise en état effective selon le rapport d’expertise. Les collectifs assurent aussi une veille précieuse : suivi des arrêtés publiés, des réponses de la préfecture, des appels à signalement de la mairie, relais vers la presse locale quand le dossier communal s’enlise. Pour un propriétaire qui travaille, cette veille partagée vaut des heures de recherche, et elle fiabilise le point le plus fragile des dossiers individuels : le respect des délais. Un conseil tout de même : vérifiez chaque information juridique importante à la source, les textes évoluent et une règle vraie pour un épisode ancien ne l’est pas forcément pour 2026.
L’action la plus efficace d’un collectif se joue au niveau communal, car tout part de là. Une commune ne demande la reconnaissance de l’état de catastrophe naturelle que si elle a connaissance des sinistres sur son territoire : le collectif organise donc des signalements groupés, avec un recensement des maisons touchées, des photos datées et des fiches par habitation, remis en mairie avec accusé de réception. Beaucoup de communes touchées par l’été 2026 ont lancé des appels à signalement dès septembre : un collectif structuré démultiplie la réponse, y compris auprès des propriétaires qui n’auraient jamais fait la démarche seuls, résidents âgés ou propriétaires de résidences secondaires éloignés. Le collectif peut ensuite suivre le dossier communal dans la durée : demander où en est la demande, quelles pièces manquent, quand elle a été transmise au préfet, et relancer par écrit à chaque étape. En cas de refus de reconnaissance, il joue encore : une commune peut déposer une nouvelle demande appuyée sur des éléments complémentaires, et un dossier collectif documenté, mesures et expertises à l’appui, donne de la matière à cette seconde chance. Le tout en gardant sa juste place : le collectif facilite et amplifie, mais c’est bien la commune qui porte la demande, et chaque propriétaire qui conserve son dossier individuel.
Quand dix maisons d’un même lotissement se fissurent le même été, la cause est presque toujours commune : un sol argileux qui s’est rétracté sous la sécheresse puis a gonflé aux pluies suivantes, avec un tassement différentiel à la clé. Les collectifs l’ont compris : mutualiser l’expertise indépendante donne des diagnostics cohérents entre voisins, évite que les conclusions d’un dossier contredisent celles du dossier d’à côté, et renforce chaque dossier individuel par la convergence des constats. Concrètement, plusieurs propriétaires d’un même secteur peuvent organiser des expertises coordonnées : même expert ou même cabinet, visites rapprochées, lecture commune du contexte géotechnique local. Chaque maison garde son rapport propre, opposable dans son dossier d’assurance et utilisable en contre-expertise, mais l’ensemble raconte la même histoire technique, difficile à écarter une fois répétée de maison en maison. Chez Check my House, nos experts interviennent régulièrement pour plusieurs propriétaires d’un même quartier : le périmètre se définit ensemble, et chaque expertise reste individuelle, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. La mutualisation ne change pas le prix de chaque mission, elle change la force de l’ensemble.
Pour trouver un collectif existant, trois pistes suffisent dans la plupart des cas : la mairie, qui connaît généralement les associations actives sur sa commune et relaie parfois leurs réunions ; la presse locale, qui couvre les collectifs de sinistrés après chaque épisode de sécheresse ; et les réseaux sociaux de proximité, groupes de quartier ou de commune, où les sinistrés se regroupent souvent spontanément dès les premiers désordres. Parlez-en aussi à vos voisins directs : des fissures apparues le même été dans la même rue concernent presque toujours plusieurs maisons, et le collectif commence souvent par trois propriétaires qui comparent leurs fissures en escalier au-dessus d’une clôture. Si rien n’existe, créer une structure est simple : une association loi 1901 se déclare en préfecture avec des statuts, un objet, par exemple la défense des sinistrés de la sécheresse de la commune, et un bureau ; la déclaration peut se faire en ligne et les frais restent modestes. Une association déclarée donne au collectif une existence officielle, une capacité à écrire en son nom à la mairie et à la préfecture, et un cadre pour recueillir d’éventuelles cotisations destinées aux frais communs. Un simple collectif informel fonctionne aussi pour démarrer : l’essentiel est de recenser, documenter et parler d’une seule voix.
Aussi utile soit-il, le collectif ne se substitue jamais à votre dossier individuel, et c’est la limite à garder en tête. La déclaration à votre assureur reste personnelle : dès la connaissance des désordres, puis dans les trente jours suivant la publication de l’arrêté au Journal officiel, en recommandé, avec vos propres photos datées et votre propre liste de désordres. Le dossier de preuves reste personnel : vos clichés, vos mesures au fissuromètre, votre journal de bord, car l’indemnisation se joue maison par maison, contrat par contrat. Les délais restent personnels : la prescription biennale, deux ans pour les actions liées au contrat d’assurance, court pour chacun indépendamment de l’avancement du collectif, et la franchise légale de 1520 euros propre à la sécheresse s’applique à chaque assuré. Enfin, la négociation avec votre assureur vous appartient : le collectif informe et compare, mais c’est votre rapport d’expertise indépendant qui chiffre la remise en état effective de votre maison et fonde votre position. La bonne articulation est donc simple : le collectif pour peser sur la reconnaissance et partager l’expérience, un dossier individuel irréprochable pour obtenir votre indemnisation. Chez Check my House, nous accompagnons les deux niveaux. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.
La reconnaissance catastrophe naturelle sécheresse
Le retrait-gonflement des argiles
Contre-expertise assurance fissures
Les réponses aux questions des propriétaires qui envisagent de rejoindre ou de créer un collectif après la sécheresse 2026.
À trois choses principales : organiser des signalements groupés qui renforcent le dossier de demande de reconnaissance porté par la commune, partager les retours d’expérience pour éviter les erreurs classiques de procédure, et coordonner des expertises entre voisins touchés par la même cause géologique. Elle amplifie les démarches individuelles sans jamais les remplacer.
Renseignez-vous auprès de la mairie, qui connaît les associations actives de la commune, consultez la presse locale, qui couvre les collectifs après chaque épisode de sécheresse, et cherchez dans les groupes de quartier des réseaux sociaux. Parlez-en aussi à vos voisins : des fissures apparues le même été dans la même rue concernent souvent plusieurs maisons.
Non, jamais : la déclaration à votre assureur reste personnelle, dès la connaissance des désordres puis dans les trente jours suivant la publication de l’arrêté au Journal officiel. Le collectif pèse sur la reconnaissance communale et partage l’information, mais votre indemnisation se joue sur votre dossier individuel, vos preuves et votre contrat.
Une association loi 1901 se déclare en préfecture, avec des statuts, un objet et un bureau ; la démarche peut se faire en ligne et les frais restent modestes. Un collectif informel suffit pour démarrer : recensez les maisons touchées, documentez avec photos datées, et adressez un signalement groupé à la mairie avec accusé de réception.
Ils y contribuent : la commune ne demande la reconnaissance que si elle a connaissance des sinistres, et un recensement structuré de dizaines de maisons touchées donne au dossier communal une consistance qu’aucun signalement isolé n’apporte. La décision reste celle de la commission interministérielle, sur la base des critères techniques, mais un territoire bien recensé part mieux armé.
Une commune peut déposer une nouvelle demande appuyée sur des éléments complémentaires : le collectif peut alors enrichir le dossier, recensement élargi, mesures, expertises convergentes, et demander par écrit à la mairie de représenter la demande. En parallèle, chaque propriétaire conserve ses preuves et poursuit la surveillance de ses désordres, car un refus n’efface pas le sinistre.
Chaque maison garde sa propre expertise et son propre rapport : chez Check my House, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. La mutualisation joue ailleurs : visites coordonnées sur un même secteur, lecture commune du contexte géotechnique, diagnostics cohérents qui se renforcent mutuellement.
Non : chaque contrat d’assurance lie un assuré et sa compagnie, et la négociation reste individuelle. Le collectif aide autrement : il fait circuler les précédents, compare les offres et les pratiques des experts mandatés, et chacun arrive mieux armé à sa propre discussion, rapport d’expertise indépendant à l’appui.
Oui, et ils y ont particulièrement intérêt : éloignés de la commune, ils manquent souvent les appels à signalement et les réunions. Le collectif les tient informés, relaie leurs signalements en mairie et leur évite de découvrir trop tard un arrêté qui ouvre le délai de trente jours. Beaucoup de collectifs comptent des membres à distance.
Dès que votre dossier individuel entre dans sa phase technique : avant la visite de l’expert de l’assureur pour préparer la contradiction, ou après une offre jugée insuffisante pour la contester. Le rapport indépendant chiffre la remise en état effective de votre maison, cause comprise, et sert de référence opposable. Contactez-nous pour en parler.
Code des assurances, décret 2024-82, loi du 1er juillet 1901 relative au contrat d’association, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Nos experts indépendants interviennent pour un propriétaire comme pour plusieurs voisins d’un même secteur, avec des diagnostics cohérents qui renforcent chaque dossier. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

