


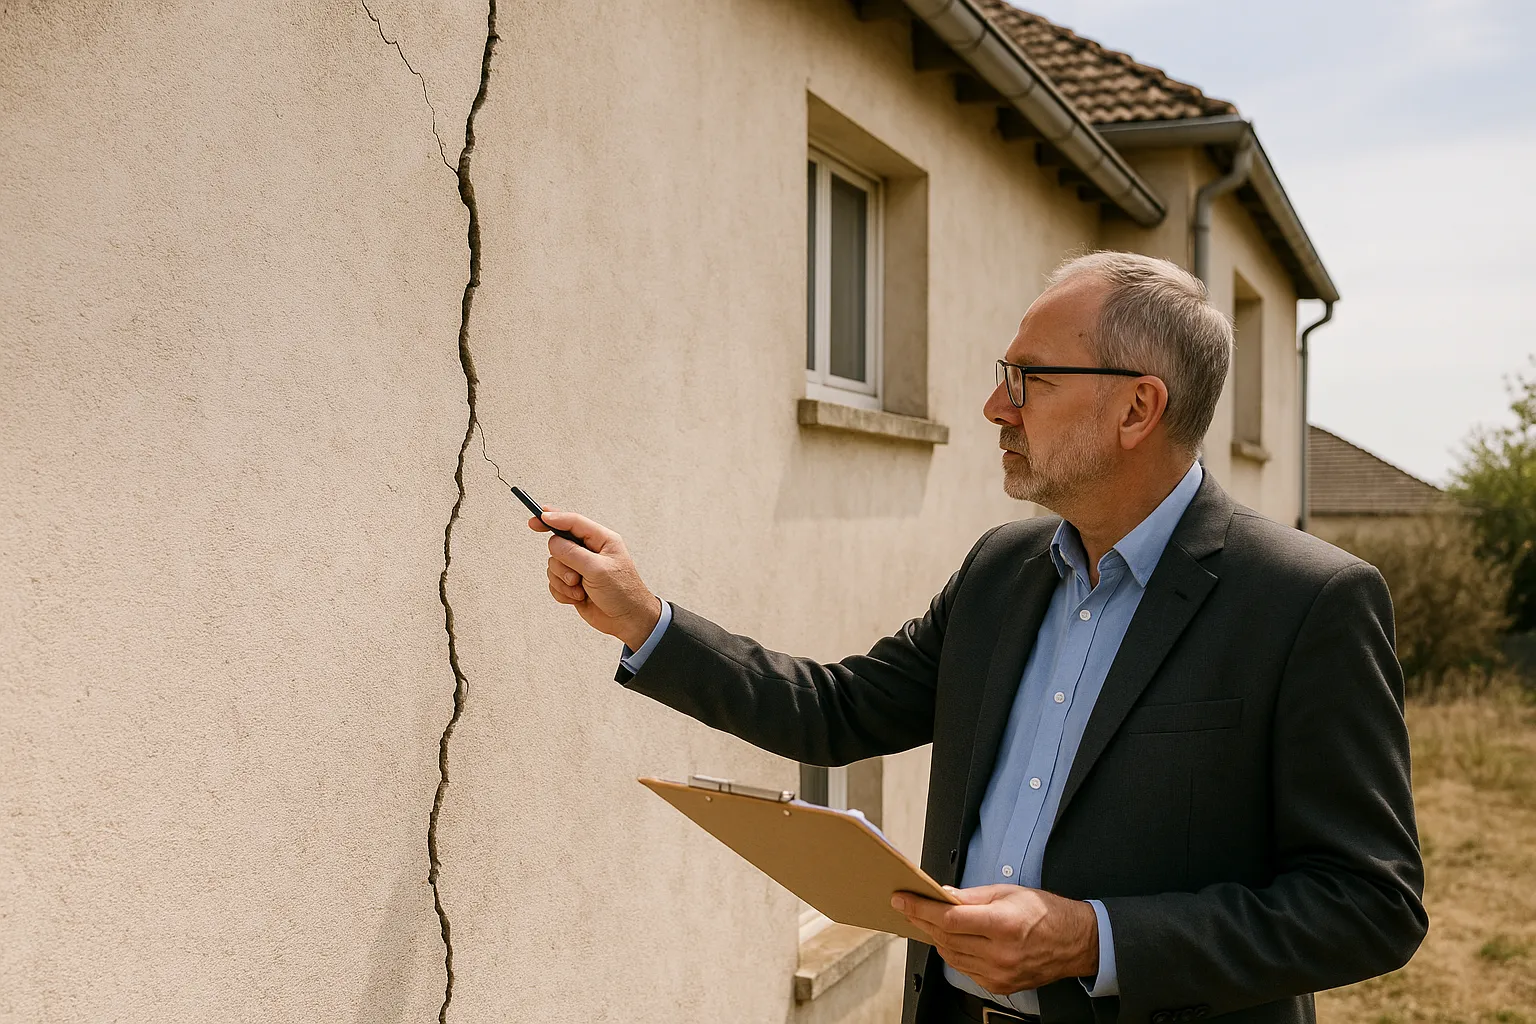
Trois mots décident du sort de milliers de dossiers sécheresse : la cause déterminante. C’est sur ce concept que s’appuient la plupart des refus d’indemnisation, et c’est sur lui que se gagnent les contestations. Ce qu’il signifie exactement, comment les assureurs l’utilisent et comment les juges le tranchent : décryptage complet.
La garantie catastrophes naturelles est due lorsque les dommages ont pour cause déterminante l’intensité anormale de l’agent naturel, ici le mouvement de terrain consécutif à la sécheresse et à la réhydratation des sols. Toute la bataille des dossiers sécheresse tient dans l’interprétation de ce mot : déterminante. Il ne signifie pas exclusive. Une maison peut présenter des fragilités, des fondations modestes ou un terrain difficile : si c’est l’épisode de sécheresse reconnu qui a déclenché ou aggravé les désordres, la garantie a vocation à jouer.
Cette nuance est décisive parce qu’aucune maison n’est parfaite. Si la garantie ne jouait que pour des constructions irréprochables sur des sols sans histoire, elle ne jouerait jamais : les maisons qui fissurent lors d’une sécheresse sont précisément celles dont les fondations et le sol interagissent mal. Le débat ne porte donc pas sur l’existence de fragilités, mais sur le rôle moteur de l’épisode climatique dans la survenance des désordres constatés.
Côté assuré, la démonstration attendue tient en trois points : des désordres réels et datés, un épisode de sécheresse reconnu par arrêté pour la commune et la période concernées, et un lien de causalité entre les deux. Ce lien se construit avec des éléments concrets : chronologie d’apparition des fissures concordante avec l’épisode, typologie des désordres caractéristique des mouvements de sols argileux, contexte géotechnique du terrain.
Côté assureur, la stratégie de défense consiste à déplacer la cause : démontrer que les désordres proviennent d’autre chose que de la sécheresse, ou que cette autre chose en est la cause déterminante. C’est un déplacement légitime quand il est étayé, abusif quand il se réduit à une affirmation. La qualité du rapport d’expertise, dans un sens comme dans l’autre, fait la différence : un rapport qui conclut sans investiguer n’établit rien, il affirme. Et une affirmation se conteste.
Les causes alternatives invoquées par les experts d’assurance reviennent en boucle. Les malfaçons et le non-respect des règles de l’art au moment de la construction, notamment des fondations insuffisantes pour un sol argileux. La végétation, avec les racines des arbres proches qui assèchent le sol au pied des fondations. Les fuites de réseaux enterrés qui modifient l’état hydrique du terrain. La vétusté enfin, invoquée pour les maisons anciennes.
Chacune de ces causes existe réellement dans certains dossiers : le problème n’est pas leur invocation, c’est leur usage systématique pour écarter la garantie sans démonstration sérieuse. Car même avérée, une cause alternative ne suffit pas à exclure la sécheresse : il faut encore établir qu’elle est la cause déterminante des désordres, et non un simple facteur de prédisposition que l’épisode climatique est venu activer. C’est exactement sur ce terrain que la discussion technique doit être menée.
La ligne des juridictions est constante : la cause déterminante n’a pas à être la cause unique. Un bâti prédisposé, par ses fondations ou son terrain, peut être indemnisé dès lors que l’épisode de sécheresse reconnu a joué le rôle déclencheur ou aggravant des désordres. À l’inverse, l’assureur qui veut s’exonérer doit démontrer concrètement que les désordres seraient survenus de la même manière sans l’épisode climatique, démonstration autrement plus exigeante qu’une simple mention de malfaçons dans un rapport.
L’année 2026 a confirmé cette fermeté : plusieurs cours d’appel ont condamné des assureurs à des indemnisations substantielles dans des dossiers sécheresse où la cause était contestée depuis des années, avec des montants de l’ordre de 160 000 à 310 000 euros selon les affaires, et dans l’une d’elles une condamnation supplémentaire pour résistance abusive. Le message est clair : un refus fondé sur une cause alternative mal étayée ne tient pas devant un dossier technique solide.
La cause déterminante se prouve par un faisceau d’indices techniques convergents. La chronologie d’abord : des désordres apparus ou aggravés pendant ou juste après l’épisode de sécheresse, documentés par photos datées, pèsent lourd. La typologie ensuite : fissures en escalier suivant les joints de maçonnerie, désordres concentrés sur les angles et les parties de la maison les plus exposées aux variations hydriques, portes et fenêtres qui coincent, autant de signatures des mouvements différentiels de sols argileux.
Le contexte géotechnique enfin : la nature argileuse du terrain, l’exposition de la commune au retrait-gonflement, l’historique des arrêtés. L’expert indépendant assemble ces indices, élimine méthodiquement les causes alternatives, fuites recherchées, végétation analysée, conception examinée, et conclut sur le rôle de chaque facteur. C’est cette hiérarchisation des causes, motivée point par point, qui emporte la conviction d’un assureur, d’un médiateur ou d’un juge.
Premier temps : obtenir et décortiquer le rapport de l’expert d’assurance. Quelles investigations ont réellement été menées ? La cause alternative avancée est-elle démontrée ou simplement affirmée ? Le rapport explique-t-il pourquoi la sécheresse ne serait pas déterminante, ou se contente-t-il de pointer une fragilité du bâti ? Les lacunes de ce rapport sont la matière première de votre contestation.
Deuxième temps : opposer une démonstration technique inverse par une contre-expertise assurance fissures qui reconstruit la causalité, chronologie, typologie, géotechnique, et requalifie les prétendues causes exclusives en simples prédispositions. Troisième temps : porter le débat, réclamation écrite, médiateur, puis juge si nécessaire, avec un dossier où chaque pièce est datée. Notre cabinet mène ces contre-expertises partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous dès réception d’un refus, avant toute signature.
Définition, preuve, parades des assureurs, jurisprudence : les réponses aux questions clés sur le concept qui décide des indemnisations sécheresse.
C’est la condition de mise en jeu de la garantie catastrophes naturelles : les dommages doivent avoir pour cause déterminante l’intensité anormale de l’agent naturel, ici le mouvement de terrain lié à la sécheresse. Déterminante signifie que l’épisode a joué le rôle moteur dans la survenance des désordres, pas qu’il doit en être la cause unique et exclusive.
Non, pas automatiquement. Une fragilité du bâti, fondations modestes ou conception datée, est une prédisposition, pas nécessairement la cause déterminante. Si l’épisode de sécheresse reconnu a déclenché ou aggravé les désordres, la garantie a vocation à jouer. L’assureur doit démontrer que les désordres seraient survenus de la même façon sans la sécheresse.
Demandez la démonstration : en quoi l’âge du bâtiment expliquerait-il, à lui seul, des fissures apparues précisément pendant l’épisode de sécheresse ? Une maison ancienne qui n’avait jamais fissuré et qui se dégrade au cours d’un été exceptionnel présente une chronologie qui contredit la thèse de la simple vétusté. La datation des désordres est votre meilleur argument.
L’assuré établit les désordres, la reconnaissance de la commune et les indices du lien avec l’épisode : chronologie, typologie des fissures, contexte géotechnique. L’assureur qui refuse doit étayer la cause alternative qu’il invoque et démontrer son caractère déterminant. Un refus fondé sur une affirmation non investiguée est contestable par nature.
C’est le cas le plus fréquent : sol argileux, fondations justes, végétation proche et épisode climatique se combinent. L’analyse consiste à hiérarchiser les facteurs : lesquels sont des prédispositions permanentes, lequel a déclenché les désordres à ce moment précis ? Si l’épisode reconnu est le facteur déclenchant, il peut être retenu comme cause déterminante malgré les autres.
Par un faisceau d’indices : photos datées montrant l’apparition ou l’aggravation pendant ou après l’été 2026, typologie caractéristique des mouvements argileux, fissures en escalier, désordres aux angles, menuiseries qui coincent, et contexte géotechnique, nature du sol, exposition de la commune. Un rapport d’expert indépendant assemble ces éléments en démonstration opposable.
Non. Ce constat, même exact, ne clôt pas le débat : il faut encore établir que ce défaut est la cause déterminante des désordres, et non une prédisposition activée par la sécheresse. Beaucoup de maisons aux fondations identiques n’ont fissuré qu’à la faveur de l’épisode exceptionnel : cette concomitance plaide pour le rôle déterminant du climat.
Les décisions rendues en 2026 montrent une fermeté croissante : plusieurs cours d’appel ont condamné des assureurs à des indemnisations substantielles dans des dossiers où la cause était contestée de longue date, et une résistance abusive a été sanctionnée. Le facteur commun des dossiers gagnants : une démonstration technique solide opposée à des rapports adverses lacunaires.
Oui, fréquemment : une contre-expertise qui démonte point par point la cause alternative invoquée suffit souvent à rouvrir la négociation, l’assureur mesurant le risque contentieux. La réclamation écrite appuyée sur ce rapport, puis la saisine du médiateur de l’assurance, règlent une part importante des dossiers sans passer par le juge.
Idéalement avant l’expertise d’assurance, pour que le dossier technique existe dès le départ et que la visite adverse ne soit pas le seul regard porté sur la maison. Sinon, dès réception d’un refus ou d’un rapport contestable : plus la contestation est précoce, plus la chronologie des désordres est facile à établir et moins le refus a le temps de se figer.
Nos experts reconstruisent la causalité de vos désordres et démontent les causes alternatives mal étayées, rapport contre rapport, partout en France.

