


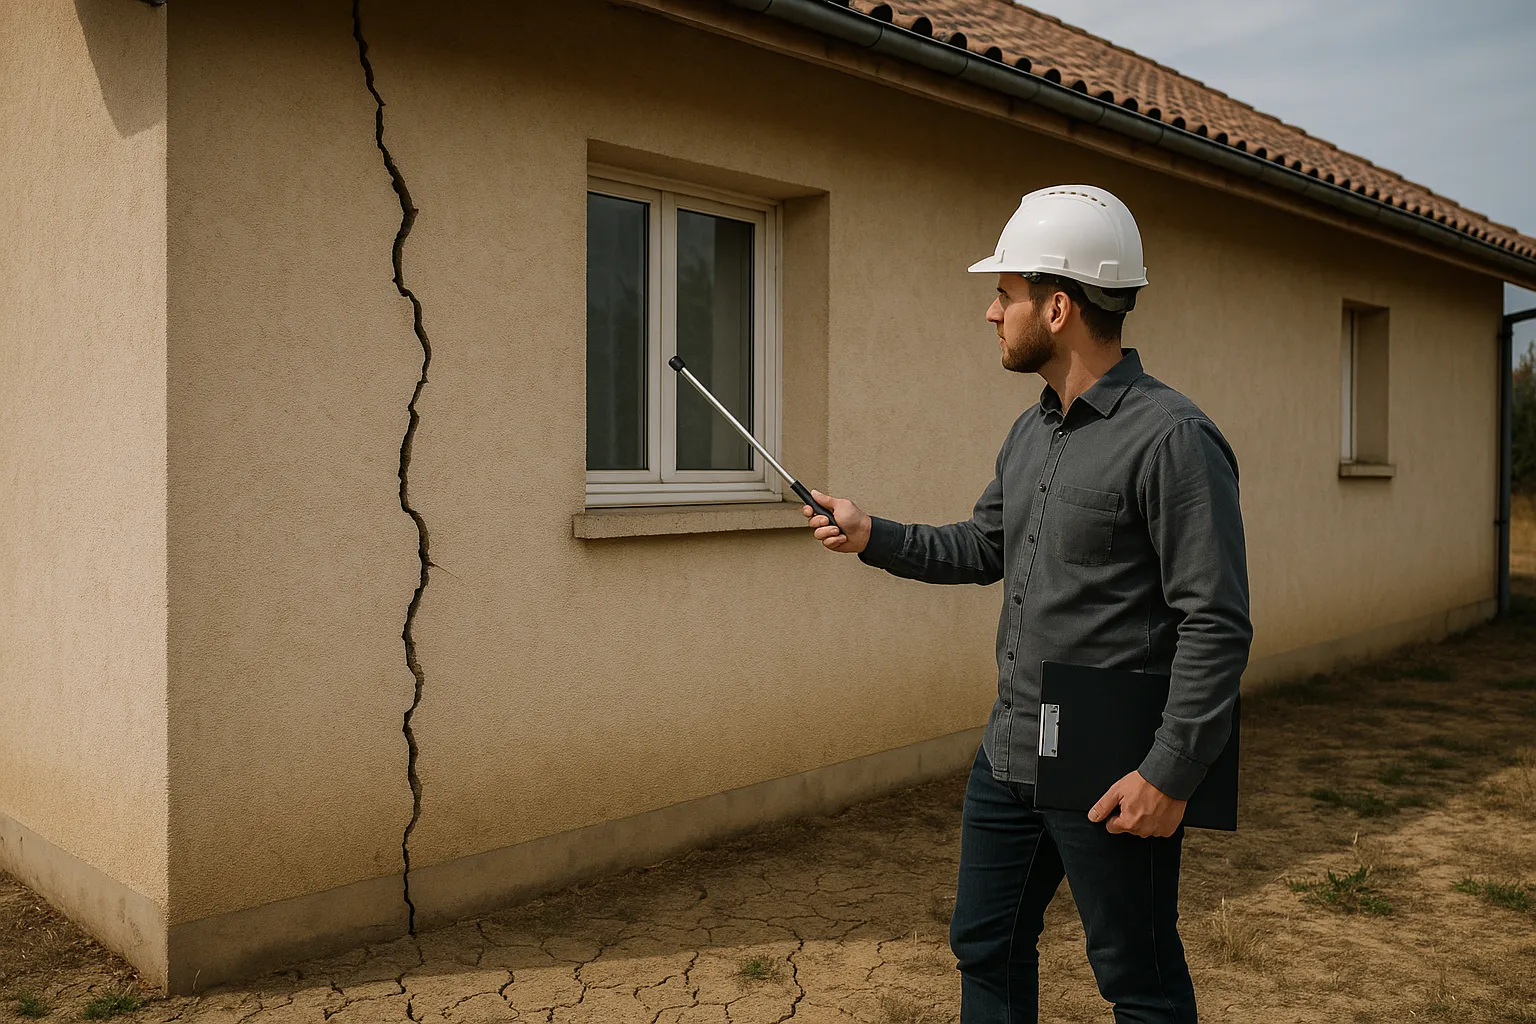
Quand on cherche des aides publiques pour protéger sa maison des risques naturels, un nom revient toujours : le fonds Barnier. Ce fonds de prévention des risques naturels majeurs finance depuis trois décennies des travaux de protection, des études et même des rachats de biens menacés. Mais pour les propriétaires de maisons sur sols argileux, la lecture est plus subtile : le retrait-gonflement des argiles occupe une place à part dans ce paysage, longtemps restée vide, que l’État commence seulement à combler. Voici ce que le fonds finance réellement, et ce qui relève d’autres dispositifs.
Le fonds Barnier, de son nom officiel fonds de prévention des risques naturels majeurs, repose sur une idée simple : il coûte moins cher de protéger les biens exposés que d’indemniser leurs sinistres. Créé dans les années 1990 et alimenté par un prélèvement sur les primes d’assurance catastrophe naturelle, il finance des mesures de prévention et de protection face aux risques naturels majeurs : inondations, mouvements de terrain, cavités souterraines, entre autres.
Sa philosophie le distingue du régime catastrophe naturelle, décrit dans notre article sur la reconnaissance de l’état de catastrophe naturelle : le régime catnat indemnise les dommages une fois le sinistre survenu et reconnu, le fonds Barnier intervient avant, pour réduire la vulnérabilité des biens. Les deux mécanismes sont complémentaires et financés par la même solidarité nationale des assurés.
Pour les particuliers, le fonds peut subventionner des travaux identifiés par un plan de prévention des risques ou un diagnostic de vulnérabilité, des études, et dans les cas extrêmes le rachat de biens gravement menacés. Les collectivités y recourent aussi largement pour leurs ouvrages de protection. Reste une question que se posent tous les propriétaires de maisons fissurées : et l’argile, dans tout ça ?
Pour un propriétaire, les mesures individuelles du fonds Barnier couvrent trois grandes familles. La première concerne les inondations : travaux de réduction de la vulnérabilité de l’habitation, comme les barrières anti inondation, la création d’un espace refuge ou le rehaussement des équipements sensibles. Lorsque ces travaux sont imposés par un plan de prévention des risques, ils sont subventionnés à hauteur de 80 pour cent, dans la limite de 36 000 euros par bien et de plafonds liés à la valeur vénale ; des règles voisines s’appliquent aux travaux identifiés par un diagnostic de vulnérabilité dans le cadre d’un programme d’actions de prévention des inondations.
La deuxième famille concerne les cavités souterraines : les études de reconnaissance et les travaux de confortement de cavités menaçant de s’effondrer peuvent être financés à 80 pour cent, avec un plafond porté à 72 000 euros par bien, pour les biens couverts par un contrat d’assurance. La troisième famille est le rachat : lorsqu’un bien est exposé à un risque grave et imminent, ou sinistré à plus de la moitié de sa valeur, le fonds peut financer son acquisition amiable, le propriétaire étant indemnisé pour quitter les lieux.
Le point commun de ces mesures : elles visent des risques localisés, identifiés par des plans ou des diagnostics, sur des biens assurés. Les taux et plafonds cités sont ceux publiés par les services publics d’information sur les risques, et chaque dossier passe par les services de l’État du département.
Le retrait-gonflement des argiles ne figure pas parmi les mesures individuelles classiques du fonds Barnier : un propriétaire de maison sur sol argileux ne peut pas, dans le cadre de droit commun du fonds, faire financer un écran anti racines ou un trottoir périphérique comme un riverain de rivière fait financer ses batardeaux. Cette absence a longtemps constitué le paradoxe du système français : le risque qui coûte le plus cher au régime catastrophe naturelle, avec environ 12 millions de logements exposés et un coût cumulé qui pourrait atteindre 500 milliards d’euros à long terme selon la Caisse centrale de réassurance, était celui pour lequel la prévention individuelle était la moins aidée.
Les raisons tiennent à la nature du phénomène : diffus, lent, touchant potentiellement la moitié du territoire, il se prête mal aux logiques de plans de prévention localisés qui structurent le fonds. Résultat : pendant des années, la réponse publique au RGA s’est concentrée sur l’indemnisation après sinistre et sur les règles de construction du neuf issues de la loi Elan, laissant la prévention du bâti existant à la charge des propriétaires.
L’été 2026, qui a placé jusqu’à 99 départements en restrictions d’eau et généré une vague de sinistres sécheresse, a rendu ce vide intenable. C’est dans ce contexte qu’est née la première réponse structurée de l’État pour la prévention argile des particuliers.
Depuis un arrêté du 6 septembre 2025, modifié par un arrêté du 23 avril 2026, l’État expérimente un fonds de prévention dédié aux dégâts liés au retrait-gonflement des argiles. Le dispositif finance, pour des maisons situées en zone d’exposition forte dans onze départements pilotes, un diagnostic de vulnérabilité incluant l’inspection des réseaux d’eau enterrés, puis les travaux d’adaptation recommandés : gestion des eaux pluviales, drainage, dispositifs d’infiltration éloignés, écrans anti racines, trottoir imperméable périphérique.
Les taux de subvention, modulés selon les ressources sur les barèmes de l’Anah, vont de 50 à 80 pour cent pour les travaux et de 70 à 90 pour cent pour l’ingénierie, sur des dépenses plafonnées. Les conditions d’éligibilité sont précises : maison d’au plus deux logements et trois niveaux, achevée depuis au moins quinze ans, assurée, non mitoyenne, sans dommage structurel, les fissures étant admises jusqu’à cinq millimètres d’écartement depuis l’assouplissement d’avril 2026. Les demandes sont ouvertes jusqu’au 31 décembre 2028.
Cette expérimentation transpose à l’argile la logique du fonds Barnier : financer la protection avant le sinistre. Une évaluation est prévue six mois avant l’échéance de 2028 pour décider d’une éventuelle généralisation à l’ensemble des zones exposées, ce qui ferait de la prévention argile un pilier durable de la politique des risques naturels.
Ni le fonds Barnier ni le fonds de prévention argile ne financent la réparation d’une maison déjà fissurée par la sécheresse : ce terrain relève du régime catastrophe naturelle et de votre assurance habitation. Pour une maison sinistrée, le parcours reste celui que nous détaillons dans nos guides : signalement en mairie, déclaration à l’assureur dès connaissance des dommages puis au plus tard 30 jours après la publication de l’arrêté au Journal officiel, expertise, et indemnisation devant permettre la remise en état effective du bien selon le rapport d’expertise, conformément à la réglementation issue du décret 2024-82.
Le fonds de prévention argile exclut d’ailleurs explicitement les maisons présentant des dommages structurels et les dossiers dont une demande catastrophe naturelle est en cours d’instruction : les deux logiques, prévention et indemnisation, ne se mélangent pas. De même, la reprise en sous-oeuvre d’une maison qui a tassé n’entre pas dans les travaux de prévention finançables : c’est une réparation structurelle, à faire prendre en charge au titre du sinistre.
Pour les propriétaires hors des onze départements pilotes, enfin, aucun des deux fonds ne finance à ce jour la prévention argile individuelle : les mesures restent à leur charge, en attendant l’éventuelle généralisation. La hiérarchie reste la même partout : commencer par les corrections les moins chères, gouttières, pentes et végétation, avant d’envisager les dispositifs lourds.
Prévention ou indemnisation, fonds argile ou dossier catastrophe naturelle : le bon cadre dépend entièrement de l’état réel de votre maison, et c’est précisément ce qu’une expertise indépendante établit. L’expert relève les fissures et leurs ouvertures, qualifie leur caractère actif ou stabilisé, identifie les causes et mesure si les désordres affectent la structure. De ce constat découle tout le reste : une maison saine ou légèrement fissurée en zone pilote peut viser le fonds de prévention, une maison sinistrée doit construire son dossier d’indemnisation.
Dans les deux cas, le rapport d’expertise est la pièce qui objective la situation : état initial documenté pour une démarche de prévention, démonstration technique du lien entre la sécheresse et les désordres pour un dossier d’assurance. Et si l’évaluation de l’assureur est contestable, la contre-expertise permet de défendre une indemnisation à la hauteur des travaux réels, dont notre article sur le retrait-gonflement des argiles rappelle l’ampleur possible.
Chez Check my House, l’expertise fissures est facturée à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous pour savoir où se situe votre maison entre prévention et indemnisation, et monter le dossier qui correspond.
La reconnaissance catastrophe naturelle sécheresse
Le retrait-gonflement des argiles expliqué
Contre-expertise assurance fissures
Les réponses aux questions les plus fréquentes sur le financement public de la prévention face au retrait-gonflement des argiles.
C’est le fonds de prévention des risques naturels majeurs, créé dans les années 1990 et alimenté par un prélèvement sur les primes d’assurance catastrophe naturelle. Il finance des mesures de prévention : travaux de réduction de la vulnérabilité, études, ouvrages de protection des collectivités et, dans les cas extrêmes, rachat de biens gravement menacés ou sinistrés.
Pas dans son cadre de droit commun : le retrait-gonflement des argiles ne figure pas parmi les mesures individuelles classiques du fonds, contrairement aux inondations ou aux cavités souterraines. La prévention argile des particuliers passe désormais par un dispositif dédié, le fonds de prévention argile, expérimenté dans onze départements depuis fin 2025.
Les travaux de réduction de la vulnérabilité imposés par un plan de prévention des risques sont subventionnés à 80 pour cent, dans la limite de 36 000 euros par bien et de plafonds liés à la valeur vénale. Des règles voisines s’appliquent aux travaux identifiés par un diagnostic dans le cadre d’un programme d’actions de prévention des inondations.
Les études de reconnaissance et les travaux de confortement de cavités menaçant de s’effondrer peuvent être financés à 80 pour cent, avec un plafond de 72 000 euros par bien, pour les biens couverts par un contrat d’assurance. Les demandes s’instruisent auprès des services de l’État du département.
Le fonds peut financer l’acquisition amiable d’un bien exposé à un risque naturel grave et imminent menaçant des vies humaines, ou d’un bien sinistré à plus de la moitié de sa valeur. C’est une mesure d’exception, utilisée quand aucune protection n’est économiquement raisonnable. Pour les maisons fissurées par la sécheresse, elle reste très rarement mobilisée.
Le fonds Barnier est le dispositif généraliste de prévention des risques naturels, dont les mesures individuelles classiques ne couvrent pas le RGA. Le fonds de prévention argile est un dispositif dédié, expérimental, créé par arrêté du 6 septembre 2025 et assoupli en avril 2026, qui finance diagnostics et travaux d’adaptation dans onze départements pilotes, jusqu’au 31 décembre 2028.
Non. La réparation d’une maison sinistrée relève du régime catastrophe naturelle et de votre assurance habitation, pas des fonds de prévention. L’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise. Le fonds argile exclut d’ailleurs les maisons présentant des dommages structurels et les demandes catnat en cours d’instruction.
Pour les travaux individuels liés aux inondations, le financement le plus favorable vise les travaux imposés par un plan de prévention des risques ou identifiés par un diagnostic de vulnérabilité dans un programme d’actions reconnu. L’existence et le contenu du plan applicable à votre commune se vérifient auprès de la mairie ou des services de l’État.
Commencez par identifier votre risque dominant et votre zone : cartographies publiques des risques, plan de prévention communal, et pour l’argile le niveau d’exposition de votre parcelle. Pour le fonds argile, un test d’éligibilité en ligne existe sur la plateforme publique dédiée. Les services de l’État du département restent l’interlocuteur pour les mesures du fonds Barnier.
C’est l’enjeu de l’évaluation prévue six mois avant l’échéance du 31 décembre 2028 : elle décidera d’une éventuelle généralisation au delà des onze départements pilotes. Rien n’est acquis à ce stade. Les propriétaires hors zone ont intérêt à suivre le dispositif et à documenter dès maintenant l’état de leur maison, qui sera utile quel que soit le cadre.
Services publics d’information sur les risques (Géorisques), arrêté du 6 septembre 2025 modifié par l’arrêté du 23 avril 2026 relatif au fonds de prévention des dégâts liés au retrait-gonflement des argiles, décret 2024-82, Code des assurances (articles L125-1 et suivants), textes consultables sur Legifrance.
Nos experts établissent l’état exact de votre maison et le cadre qui s’applique, du fonds de prévention au dossier catastrophe naturelle. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

