


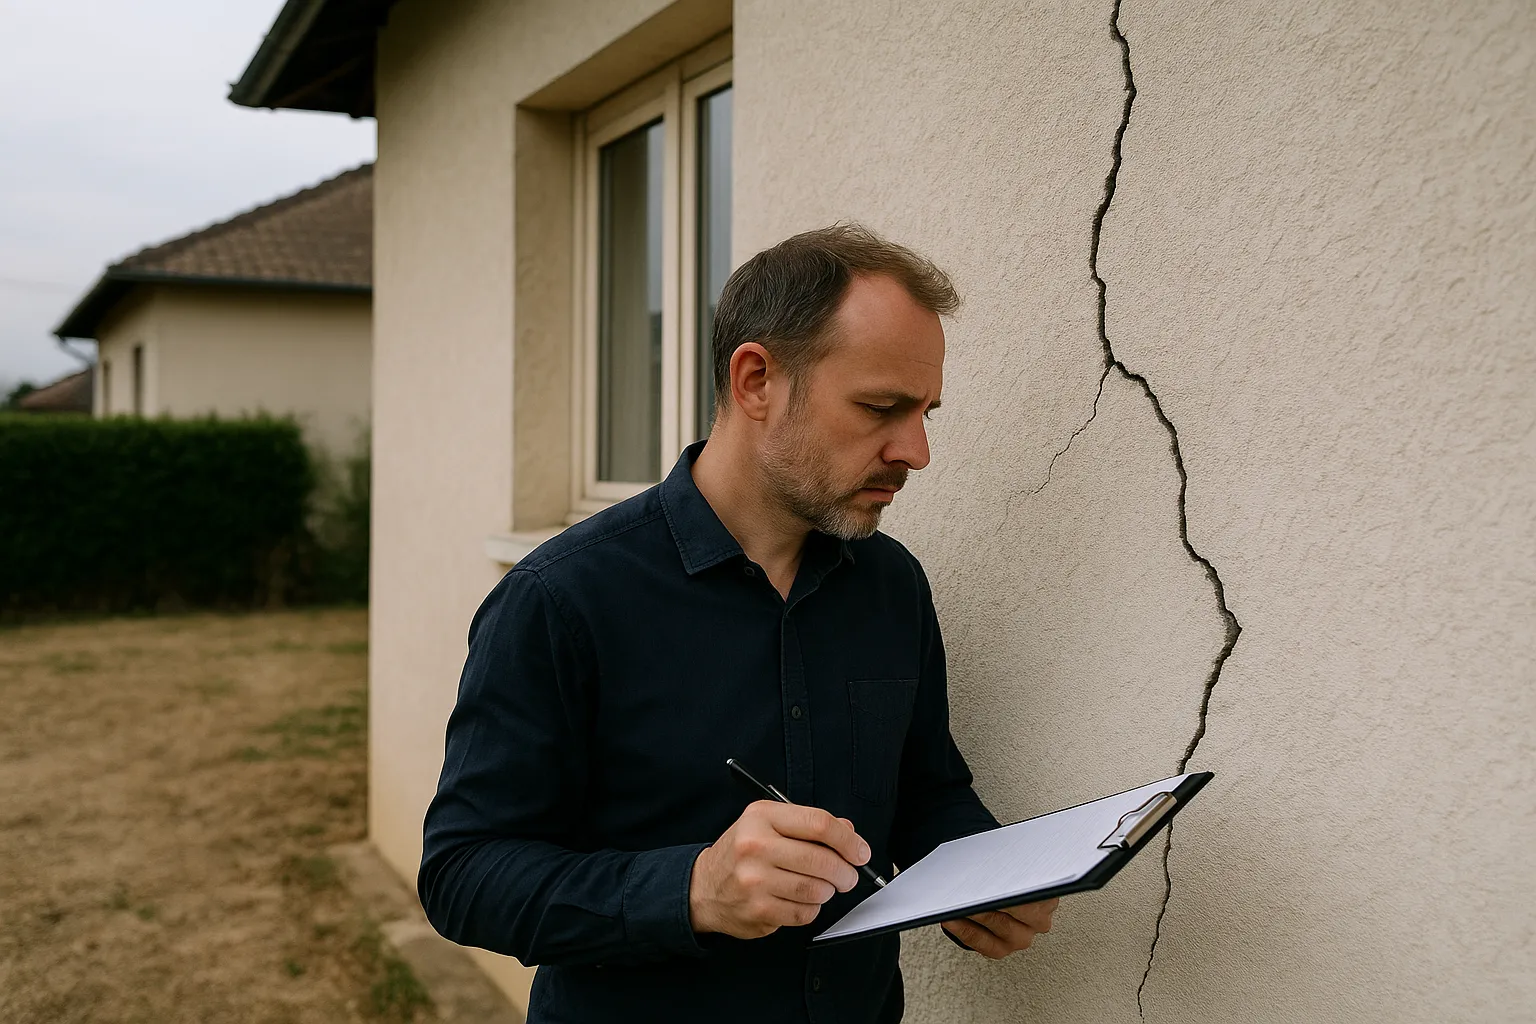
La plupart des dossiers sécheresse qui échouent ne butent pas sur le droit mais sur des erreurs évitables : un rebouchage prématuré, un délai manqué, une offre acceptée trop vite. Après l’été 2026, qui a fissuré des maisons dans la quasi-totalité des départements, voici les dix erreurs les plus fréquentes observées dans les dossiers d’indemnisation, et pour chacune le bon réflexe qui protège vos droits.
La première erreur est la plus répandue : attendre. Attendre de voir si la fissure s’aggrave, attendre l’arrêté, attendre le retour des pluies. Or tout joue contre l’attentisme : la déclaration à l’assureur se fait dès la connaissance des désordres, les preuves de l’état initial disparaissent à mesure que les saisons passent, et une fissure active non documentée dès le début prive le dossier de sa chronologie. Déclarez tôt, par écrit, même si la commune n’est pas encore reconnue : vous prenez date sans rien perdre. La deuxième erreur découle de la première : ne jamais signaler les désordres en mairie. Beaucoup de propriétaires ignorent que la reconnaissance de l’état de catastrophe naturelle part de la commune : c’est elle qui recense les sinistres et monte le dossier transmis au préfet, avant examen par la commission interministérielle. Une commune qui ignore vos fissures ne les comptera pas, et un territoire sous-signalé peut passer à côté de la reconnaissance. Après l’été 2026, de nombreuses mairies ont lancé des appels à signalement dès septembre : répondez-y par écrit, photos datées à l’appui, et conservez une copie ou un récépissé. Deux courriers envoyés tôt, un à l’assureur, un à la mairie, suffisent à éviter ces deux premières erreurs.
Troisième erreur, la plus destructrice : reboucher trop tôt. Masquer les fissures avant le passage de l’expert, par souci d’esthétique ou pour rassurer, revient à effacer la preuve principale du sinistre. Un enduit posé sur une fissure structurelle ne répare rien, il cache : la cause continue de travailler en dessous, et le jour de l’expertise, il ne reste rien à constater. Ne réparez rien d’irréversible avant le constat : seules les mesures conservatoires urgentes nécessaires à la sécurité se justifient, en accord écrit avec l’assureur et photos avant et après à l’appui. Quatrième erreur, le dossier sans images : des fissures jamais photographiées, ou photographiées sans date, sans échelle et sans localisation. Le bon standard tient en trois règles : des photos datées de chaque désordre, un plan ou une liste qui situe chaque fissure dans la maison, et des vues répétées des mêmes points pour montrer l’évolution. Ajoutez des mesures : un fissuromètre ou des témoins posés tôt transforment une impression en donnée. Un dossier de preuves se construit en quelques heures au début du sinistre ; il devient impossible à reconstituer deux ans plus tard, quand la discussion avec l’assureur se tend et que chaque affirmation doit être étayée.
Cinquième erreur : laisser passer le délai de confirmation. Une fois l’arrêté de reconnaissance publié au Journal officiel, vous disposez de trente jours pour confirmer votre déclaration auprès de l’assureur. Ce délai court même si vous aviez déjà déclaré, même si vous êtes en vacances, même si le courrier de la mairie ne vous est pas parvenu : organisez une veille, surveillez la presse locale et le site de la mairie, et confirmez en recommandé dès la publication. Pour les épisodes de 2026, l’instruction des demandes communales est attendue début 2027 : c’est maintenant que cette veille se met en place. Sixième erreur : la déclaration imprécise. Trois lignes vagues, sans liste des désordres, sans dates, sans pièces jointes, laissent l’assureur qualifier le sinistre à votre place. Une déclaration solide décrit chaque désordre, sa localisation, sa date de découverte, joint les photos et demande expressément le rattachement à l’épisode de sécheresse et de réhydratation des sols. La différence entre les deux tient en une heure de rédaction, et elle pèse sur toute la suite du dossier : l’expert mandaté par la compagnie démarre de votre déclaration, et un périmètre mal posé au départ se corrige difficilement ensuite.
Septième erreur : accepter la première offre venue. L’offre d’indemnisation initiale repose sur le rapport de l’expert mandaté par l’assureur, et ce chiffrage peut être discuté : vous avez droit à la communication du rapport, à la prise en compte écrite de vos observations et, en cas de désaccord, à une contre-expertise appuyée sur le rapport d’un expert indépendant. Signer trop vite, c’est renoncer à cette marge de discussion. Huitième erreur, la plus coûteuse à long terme : accepter un chiffrage limité au rebouchage des fissures sans traitement de la cause. Depuis le décret 2024-82, l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise : quand le diagnostic l’exige, cela inclut la stabilisation du sol ou des fondations, pas seulement la reprise des enduits. Une maison victime d’un tassement différentiel refissurera après un simple ravalement si rien ne traite le sol. Avant d’accepter une offre, posez deux questions par écrit : le chiffrage traite-t-il la cause identifiée, et permet-il réellement la remise en état du bien. Si la réponse est floue, faites chiffrer la remise en état par un expert indépendant : c’est la référence opposable qui rééquilibre la discussion.
Neuvième erreur : utiliser l’indemnisation pour autre chose que les travaux. L’indemnité est un budget de remise en état, et des réparations non réalisées se paient deux fois : la maison continue de se dégrader, et en cas de vente les sinistres indemnisés au titre des catastrophes naturelles se déclarent par écrit à l’acquéreur, qui verra immédiatement l’écart entre l’argent versé et les travaux absents. La logique du décret 2024-82 protège la valeur du bien quand elle est menée à son terme : travaux conformes au rapport d’expertise, factures conservées, cause traitée. Dixième erreur : laisser filer la prescription biennale. Les actions liées au contrat d’assurance se prescrivent par deux ans : un dossier qui s’enlise, des relances orales sans traces, des mois d’attente entre deux courriers, et le délai se consume sans que rien n’avance. Datez chaque échange, relancez par recommandé, et si le blocage persiste, faites-vous accompagner avant que le temps ne joue contre vous. La prescription se gère comme le reste du dossier : par écrit, avec un calendrier, sans confiance aveugle dans les promesses téléphoniques. Un dossier sécheresse bien mené est une course de fond administrative : ceux qui la finissent sont ceux qui ont borné chaque étape.
Relisez ces dix erreurs : toutes se ramènent à trois principes simples. Documenter tôt, parce que les preuves d’un sinistre sécheresse se périment, que l’état initial ne se photographie qu’une fois et qu’une chronologie établie dès les premiers désordres verrouille le lien avec l’épisode de 2026, où jusqu’à 99 départements ont connu des restrictions d’eau. Écrire toujours, parce qu’une déclaration précise, un signalement en mairie avec récépissé, des relances recommandées et des questions posées par écrit construisent un dossier opposable, quand les appels téléphoniques n’en laissent rien. Ne jamais signer dans le flou, parce que l’offre de l’assureur se discute, que la remise en état effective du décret 2024-82 est la référence, et qu’un rapport d’expertise indépendant donne un chiffrage de la cause et des travaux qui rééquilibre la négociation. Chez Check my House, nos experts indépendants interviennent à chaque étape où ces erreurs se jouent : état des lieux initial, dossier de preuves, assistance à l’expertise de la compagnie, contre-expertise en cas d’offre insuffisante. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous avant la première erreur plutôt qu’après la dixième : un dossier bien parti se défend beaucoup mieux qu’un dossier à rattraper.
La reconnaissance catastrophe naturelle sécheresse
Contre-expertise assurance fissures
Mesurer et surveiller une fissure
Les réponses aux questions des propriétaires qui veulent éviter les pièges classiques du dossier d’indemnisation.
Reboucher les fissures avant le passage de l’expert : vous effacez la preuve principale du sinistre sans traiter la cause, qui continue de travailler sous l’enduit. Ne faites rien d’irréversible avant le constat, limitez-vous aux mesures conservatoires urgentes en accord écrit avec l’assureur, photos avant et après à l’appui.
Oui, et vous devez le faire : la déclaration se fait dès la connaissance des désordres, sans attendre l’arrêté. Vous prenez date, vous figez la chronologie, et vous confirmerez ensuite dans les trente jours suivant la publication de l’arrêté au Journal officiel si la commune est reconnue.
Vous fragilisez sérieusement votre droit à indemnisation pour cet épisode, d’où l’importance d’une veille sur les publications au Journal officiel et sur les communications de votre mairie. Si le délai est dépassé, adressez tout de même votre déclaration sans tarder en expliquant les circonstances, et faites-vous accompagner : mieux vaut un dossier tardif et argumenté qu’un abandon.
Parce que ce sont deux circuits distincts et complémentaires : l’assureur instruit votre sinistre individuel, la mairie recense les désordres du territoire pour demander la reconnaissance de l’état de catastrophe naturelle, condition de l’indemnisation sécheresse. Sans signalements suffisants, la demande communale peut ne jamais aboutir.
Confrontez-la à deux références : le rapport de l’expert de la compagnie, dont vous pouvez demander la communication, et un chiffrage indépendant de la remise en état effective, cause comprise. Si l’offre couvre le rebouchage mais pas la stabilisation du sol ou des fondations exigée par le diagnostic, elle se conteste, rapport d’expertise indépendant à l’appui.
Oui : l’offre se discute, par écrit, observations et pièces à l’appui. Vous pouvez demander le rapport d’expertise, faire valoir vos éléments, puis engager une contre-expertise avec un expert indépendant si le désaccord persiste. Signer vaut acceptation : ne le faites qu’une fois le chiffrage compris et jugé conforme à la remise en état réelle.
Oui, à trois conditions : qu’elles soient datées, qu’elles situent chaque désordre dans la maison, et qu’elles soient reprises régulièrement des mêmes points de vue pour montrer l’évolution. Complétez-les par des mesures, témoins ou fissuromètre, et par un journal de bord daté : c’est la répétition dans le temps qui fait la force du dossier.
C’est fortement déconseillé : l’indemnité est un budget de remise en état, la maison continue de se dégrader si la cause n’est pas traitée, et en cas de vente les sinistres indemnisés se déclarent par écrit à l’acquéreur, qui constatera l’absence de réparations. Mener les travaux à leur terme, factures conservées, protège le bien et sa valeur.
Deux ans : c’est la prescription biennale applicable aux actions liées au contrat d’assurance. Elle se consume vite dans un dossier qui traîne, d’où l’importance de relances écrites datées et d’un calendrier tenu. Si le dossier s’enlise, faites-vous accompagner avant que le délai ne devienne votre principal adversaire.
Chez Check my House, l’expertise fissures est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. L’investissement se juge à ce qu’il évite : chacune des dix erreurs de ce guide coûte bien davantage. Contactez-nous.
Code des assurances, décret 2024-82, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Nos experts indépendants vous évitent les erreurs qui ruinent les dossiers : état des lieux initial, preuves, assistance à l’expertise et contre-expertise si l’offre est insuffisante. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

