


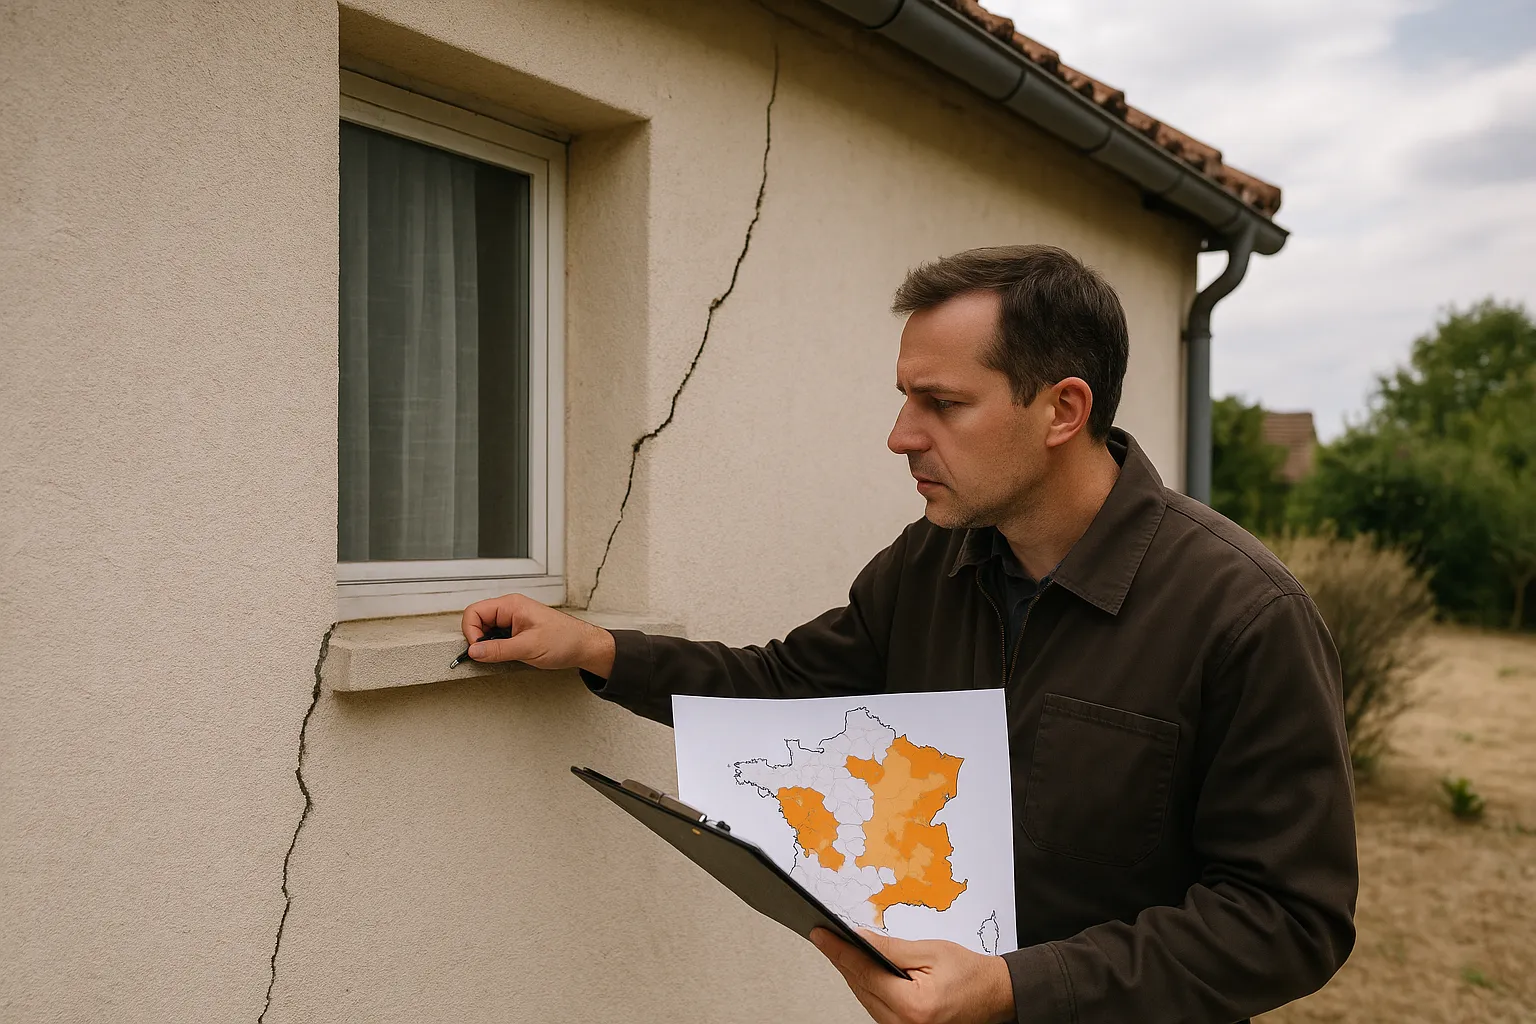
Tout l’été, la carte des restrictions d’eau a viré au rouge, département après département. Au delà de l’arrosage interdit, cette carte raconte autre chose : l’état de dessèchement des sols, et donc le risque de fissures pour des millions de maisons bâties sur argile.
La carte des restrictions d’eau est le meilleur indicateur public du dessèchement des sols. Quand un département passe en crise, cela signifie que ses ressources en eau sont au plus bas après des semaines de déficit de pluie : exactement les conditions qui font se rétracter les argiles sous les fondations. En 2026, jusqu’à 99 départements ont été placés sous restrictions au coeur de l’été, dont 67 à 75 en situation de crise selon les semaines.
Pour un propriétaire, cette carte a donc une double lecture : une contrainte d’usage de l’eau à court terme, et un signal d’alerte bâtiment à moyen terme. Les fissures constatées cet automne sur les maisons suivent très largement la géographie de ces arrêtés, croisée avec celle des sols argileux.
Les arrêtés sécheresse classent chaque zone en quatre niveaux. La vigilance invite aux économies d’eau sans interdiction. L’alerte impose les premières restrictions d’usage. L’alerte renforcée les durcit fortement. La crise, niveau maximal, réserve l’eau aux usages prioritaires : santé, sécurité, eau potable.
Ce classement est piloté par les préfets à partir du niveau des nappes, du débit des rivières et de l’humidité des sols. C’est ce dernier paramètre qui intéresse directement les propriétaires de maisons : un passage en crise traduit un déficit hydrique profond, durable, qui atteint les couches de sol portant les fondations. Plus un département reste longtemps en crise, plus le front de dessèchement descend et plus le retrait des argiles s’accentue.
L’été 2026 a produit une situation rarement observée : la quasi totalité du territoire sous restrictions en même temps, avec un pic autour de 99 départements concernés en juillet et 67 à 75 départements en crise selon les semaines. La Caisse centrale de réassurance, qui porte le régime catastrophes naturelles, qualifie cette sécheresse d’exceptionnelle.
La simultanéité est le point marquant : là où les sécheresses passées frappaient surtout certaines moitiés du pays, 2026 a touché presque toutes les régions à la fois, comme nous le détaillons dans notre chronologie de la sécheresse 2026. La conséquence est mécanique : le nombre de communes susceptibles de demander la reconnaissance de catastrophe naturelle atteint lui aussi un niveau inédit, et l’instruction de ces demandes est attendue à partir de début 2027.
Le lien est direct : les restrictions mesurent le manque d’eau, et le manque d’eau fait se rétracter les sols argileux. Environ 12 millions de logements français sont bâtis sur des argiles gonflantes. Quand un département traverse plusieurs semaines en crise, les maisons concernées voient leur sol d’assise perdre du volume en profondeur, et les tassements différentiels apparaissent.
Attention toutefois : la corrélation n’est pas une égalité. Un département entièrement en crise peut compter des communes sur sols sableux ou rocheux, insensibles au phénomène. À l’inverse, un secteur modérément restreint peut concentrer des argiles très sensibles. C’est le croisement des deux cartes, restrictions d’eau et exposition au retrait-gonflement, qui donne la vraie mesure du risque pour une adresse donnée.
La carte des restrictions s’arrête à l’échelle des bassins et des départements, alors que le risque fissures se joue à l’échelle de la parcelle. La nature exacte du sol sous votre maison, la profondeur de vos fondations, la présence d’arbres, l’orientation, le drainage : autant de facteurs que la carte ne voit pas.
Pour passer de l’échelle départementale à votre adresse, deux outils officiels existent : la carte d’exposition au retrait-gonflement des argiles de Georisques, consultable adresse par adresse, et l’état des risques remis lors des transactions immobilières. Et pour passer de l’exposition théorique au diagnostic réel, seule une visite d’expert permet de qualifier la nature et la gravité des désordres constatés.
Les arrêtés de restriction sont des pièces utiles pour votre dossier. Ils établissent officiellement la réalité et la durée de la sécheresse dans votre secteur en 2026 : une chronologie précieuse quand il faudra démontrer le lien entre l’épisode climatique et vos fissures face à l’assureur.
Concrètement, notez les périodes de restriction de votre département, conservez vos photos datées de l’apparition des désordres, et mettez ces deux chronologies en regard. Un désordre apparu ou aggravé pendant ou juste après la période de crise raconte une histoire cohérente. C’est ce faisceau d’indices que notre contre-expertise assurance fissures organise en démonstration technique opposable lorsque la compagnie minimise le sinistre.
La levée progressive des restrictions ne clôt pas le sujet pour les maisons : les sols se réhydratent lentement et les mouvements de fondation se poursuivent des semaines après la fin officielle de la sécheresse. L’automne est le bon moment pour surveiller l’évolution de chaque fissure, par exemple avec un fissuromètre, et pour constituer son dossier.
D’ici l’instruction des demandes communales début 2027, signalez vos désordres en mairie, déclarez les à votre assureur et faites les qualifier par un expert indépendant. L’expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Pour toute question, contactez-nous.
Sécheresse 2026 : la chronologie complète de l’été
Le retrait-gonflement des argiles expliqué
Sécheresse et fissures : comprendre le lien
Ce que les propriétaires nous demandent sur le lien entre arrêtés sécheresse et fissures.
Les arrêtés préfectoraux sont publiés par chaque préfecture et repris par les sites publics de suivi de la sécheresse. Ils précisent le niveau de restriction par zone et par période, une information utile à archiver pour votre dossier fissures.
Non, pas forcément. Le classement en crise traduit un fort déficit en eau, mais le risque fissures dépend du sol de votre parcelle. Une maison sur sol sableux ou rocheux reste peu exposée. Vérifiez votre exposition sur la carte Georisques du retrait-gonflement des argiles.
Elles documentent la réalité et la durée de l’épisode dans votre secteur, ce qui renforce la chronologie de votre dossier. Mais l’indemnisation catastrophe naturelle exige un arrêté interministériel reconnaissant votre commune, et la démonstration du lien technique avec vos désordres.
Par la simultanéité : jusqu’à 99 départements sous restrictions en même temps au coeur de l’été, dont 67 à 75 en crise selon les semaines, et une sécheresse qualifiée d’exceptionnelle par la Caisse centrale de réassurance. La quasi totalité du pays a été touchée à la fois.
L’arrosage est encadré par l’arrêté préfectoral de votre zone, qui liste les usages interdits et autorisés selon le niveau. En période de crise, la plupart des arrosages sont proscrits. Renseignez-vous en mairie avant toute pratique d’humidification du sol.
Pas directement : la commission interministérielle s’appuie sur des critères techniques d’humidité des sols, pas sur les arrêtés de restriction. Mais les deux reflètent la même réalité climatique, et un département longtemps en crise a statistiquement plus de communes éligibles.
Les mêmes démarches que partout ailleurs : documenter les désordres, les signaler en mairie, prévenir votre assureur et faire qualifier l’origine par un expert. Le critère déterminant sera l’état des sols de votre commune, pas le niveau de restriction d’eau.
Indirectement : des nappes basses signent un déficit hydrique durable qui prive les sols de leur réserve d’eau profonde. Les argiles se dessèchent alors sur une plus grande épaisseur, ce qui amplifie les mouvements sous les fondations.
Souvent plusieurs semaines à plusieurs mois. Le sol se réhydrate lentement et les mouvements de fondation continuent pendant cette phase. C’est pourquoi la surveillance des fissures doit se poursuivre tout l’automne et l’hiver qui suivent une grande sécheresse.
Un expert en bâtiment indépendant : il met en regard l’historique climatique local, l’exposition du sol de votre parcelle et les désordres constatés sur place, puis en tire une conclusion technique exploitable face à votre assureur.
Nos experts croisent l’historique climatique de votre secteur avec l’état réel de votre maison et documentent votre dossier, partout en France.

