


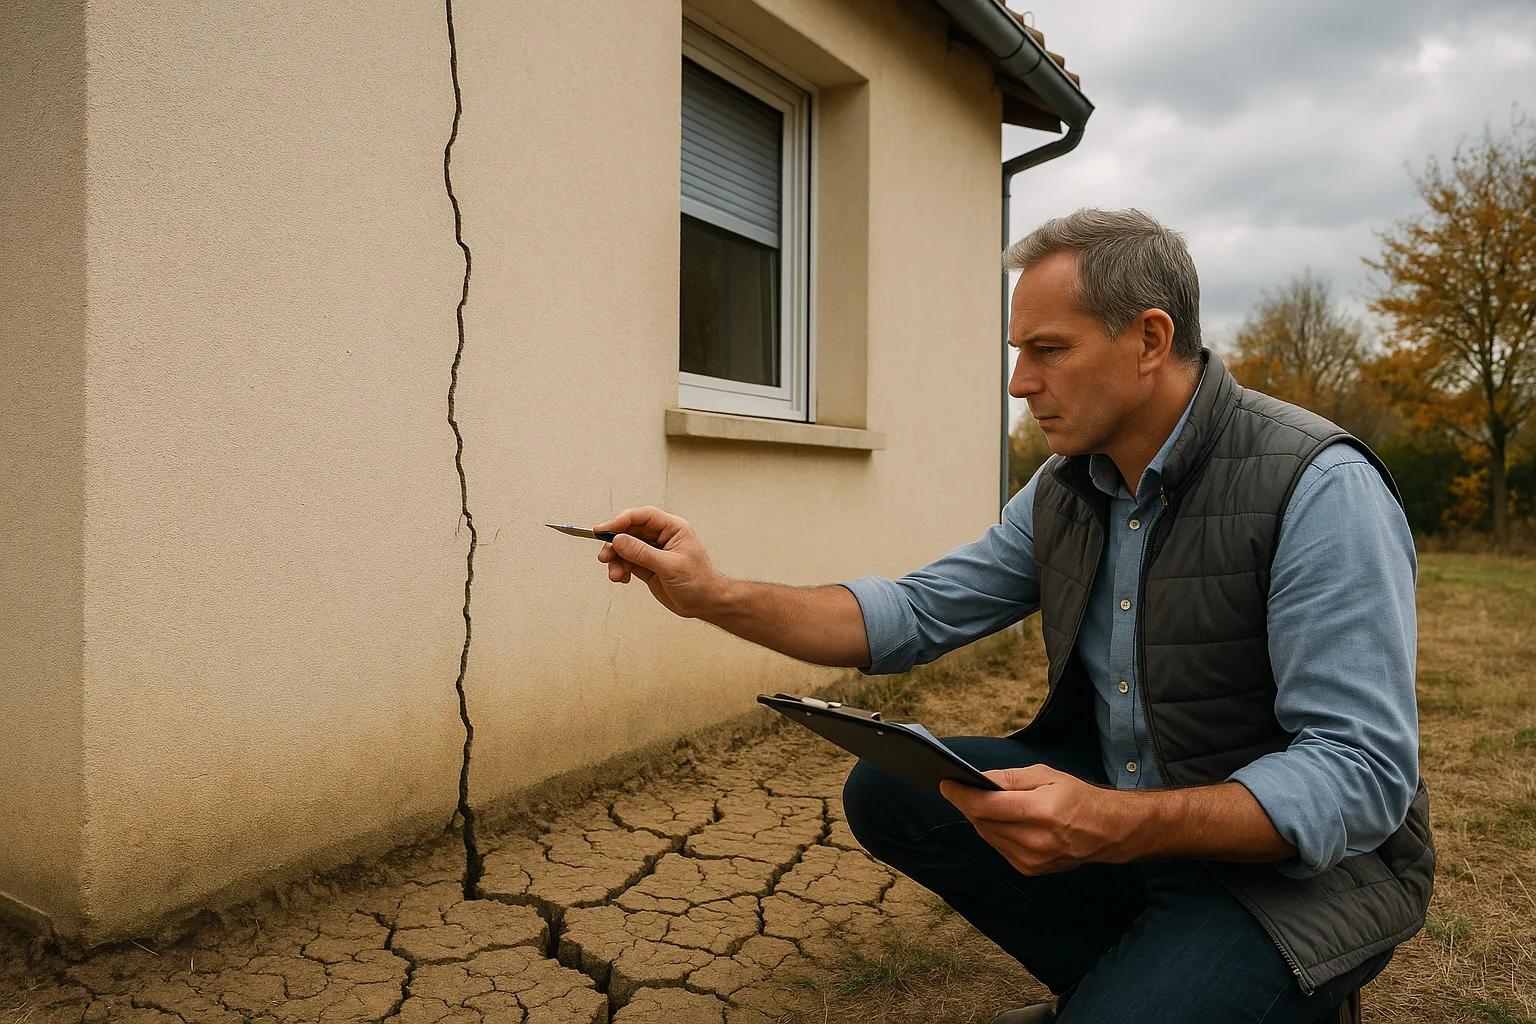
On croit le danger passé avec la fin de l’été : c’est l’inverse qui se produit souvent. Quand les pluies d’automne réhumidifient un sol argileux asséché par des mois de sécheresse, l’argile regonfle, et ce gonflement est aussi capable de fissurer une maison que le retrait qui l’a précédé. Après l’été 2026, cette seconde phase du cycle mérite toute votre vigilance, car elle piège autant les propriétaires que les dossiers d’assurance.
Oui, les pluies qui suivent une grande sécheresse peuvent fissurer une maison : le retrait-gonflement des argiles est un phénomène à deux temps, et le second temps, le gonflement, est trop souvent oublié. Quand l’eau revient dans un sol argileux rétracté par des mois de déficit hydrique, l’argile reprend du volume. Si cette reprise était uniforme, la maison remonterait d’un bloc ; elle ne l’est jamais. Le sol regonfle plus vite en périphérie qu’au centre, plus d’un côté que de l’autre, et la structure subit de nouveaux mouvements différentiels, inverses des précédents.
Après un été comme celui de 2026, qui a placé jusqu’à 99 départements sous restrictions d’eau et asséché les sols à des profondeurs inhabituelles, l’automne et l’hiver qui suivent constituent donc une période critique à part entière. Des maisons qui ont résisté au retrait estival peuvent fissurer à la réhydratation, et des fissures d’été peuvent évoluer de façon inattendue. Comprendre cette mécanique vous évitera deux erreurs classiques : réparer trop tôt, et baisser la garde au moment précis où le sol se remet en mouvement.
L’argile est un matériau à mémoire d’eau : son volume suit sa teneur en humidité, dans les deux sens. Pendant la sécheresse, le front d’assèchement descend lentement et le sol se rétracte ; au retour des pluies, le front de réhumidification progresse lui aussi de façon inégale. L’eau pénètre d’abord par les zones exposées, les fentes de retrait ouvertes pendant l’été deviennent des drains qui conduisent l’eau en profondeur, et les abords de la maison se réhumidifient bien avant le sol protégé sous le centre du bâtiment.
Le résultat est un gonflement différentiel : les angles et les périphéries, qui s’étaient le plus rétractés, regonflent les premiers et soulèvent localement les fondations, pendant que le cœur du bâti reste sur un sol encore sec. Les efforts dans la structure s’inversent par rapport à l’été : des fissures existantes se referment, d’autres s’ouvrent selon de nouveaux tracés, des points durs apparaissent là où le sol pousse. Ce balancement saisonnier, retrait l’été, gonflement l’hiver, use la structure cycle après cycle : c’est lui qui fait des maisons sur argile des ouvrages fatigués prématurément, même entre deux sécheresses exceptionnelles.
Le signe le plus trompeur du gonflement est la fermeture partielle des fissures d’été : le propriétaire y voit une guérison, c’est en réalité la preuve que le sol bouge encore. Une fissure qui respire au fil des saisons, ouverte en fin d’été, resserrée en hiver, est la signature même du retrait-gonflement, et elle indique un mouvement actif, pas une stabilisation. D’autres signes accompagnent la phase de réhydratation : des fissures nouvelles, parfois à des endroits jusque-là épargnés, des portes et fenêtres qui coincent différemment qu’en été, des carrelages qui se soulèvent en ligne, des plinthes qui se décollent.
La bonne pratique consiste à documenter ce cycle complet : photographies datées à chaque saison, relevés de largeur aux mêmes points, au besoin avec un fissuromètre, et notes sur les épisodes pluvieux marquants. Ce suivi permet de trancher la question centrale, fissure active ou stabilisée, et constitue une pièce maîtresse du dossier d’indemnisation : il relie les désordres au cycle hydrique du sol, donc à la sécheresse, face à un assureur qui préférerait y voir un défaut du bâti.
Reboucher ses fissures à l’automne parce qu’elles se resserrent est l’erreur la plus répandue, et la plus coûteuse. Un enduit posé sur une fissure encore active rejouera à la prochaine phase de retrait : l’argent des réparations est perdu, et surtout, la chronologie des désordres devient illisible pour l’expertise. Tant que le mouvement n’est pas stabilisé et sa cause traitée, la règle est de traiter la cause avant de reboucher : seuls des témoins ou rebouchages provisoires, posés pour suivre l’évolution, ont leur place à ce stade.
Le bon calendrier est l’inverse de l’intuition : surveiller pendant les cycles, réparer après stabilisation démontrée. Pour une maison touchée par l’été 2026, cela signifie un suivi sur l’automne et l’hiver, une expertise pour qualifier le mécanisme et son évolutivité, puis, selon les cas, des mesures d’environnement, un traitement des fondations ou de simples réparations de finition. Décider dans le mauvais ordre, c’est risquer de payer deux fois : une fois pour des réparations prématurées, une seconde pour les vraies solutions.
La phase de gonflement ne doit surtout pas retarder vos démarches : déclarez vos désordres dès que vous en avez connaissance, signalez-les en mairie, et après publication d’un arrêté de catastrophe naturelle au Journal officiel, formalisez la déclaration à votre assureur dans les 30 jours. N’attendez jamais la fin du cycle pour agir : l’évolution ultérieure des fissures fait partie du sinistre, elle ne le remet pas en cause.
La réforme récente du régime a d’ailleurs clarifié ce point en faveur des assurés : les dommages qui s’aggravent ou évoluent défavorablement restent couverts, et l’indemnisation doit permettre la remise en état effective du bâti, selon le rapport d’expertise. Concrètement, si vos fissures d’été s’aggravent à la réhydratation automnale, documentez l’aggravation, informez l’assureur et faites-la constater : elle s’intègre au dossier. En cas de minimisation par l’expert de la compagnie, typiquement un chiffrage arrêté à l’état estival des désordres alors qu’ils ont progressé, la contre-expertise assurance fissures permet de faire réévaluer le préjudice réel.
Face à un phénomène saisonnier, l’expertise gagne à embrasser le cycle entier : constater les désordres, poser le diagnostic du mécanisme, puis suivre l’évolution entre été et hiver pour qualifier l’activité du mouvement et son pronostic. C’est cette vision dynamique qui permet de recommander les bonnes mesures au bon moment, de la simple surveillance à la stabilisation des fondations, et de bâtir un dossier d’indemnisation que l’évolution des désordres renforce au lieu de le fragiliser.
Nos experts interviennent partout en France sur les désordres liés au retrait-gonflement, en phase de retrait comme de réhydratation : examen complet du bâti, analyse du contexte, rapport détaillé avec préconisations hiérarchisées, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Et si votre assureur conteste le lien avec la sécheresse ou sous-évalue les travaux, nous vous accompagnons jusqu’à la contre-expertise : contactez-nous.
Gonflement, fissures qui se referment, calendrier des réparations, assurance : les réponses pratiques sur la phase de réhydratation.
Oui : en se réhumidifiant, l’argile regonfle de façon inégale, plus vite en périphérie et aux angles qu’au centre du bâti. Ce gonflement différentiel soulève localement les fondations et impose à la structure des efforts inverses de ceux de l’été, capables d’ouvrir de nouvelles fissures ou d’aggraver les existantes.
C’est le signe que le sol bouge encore, pas que le problème est réglé. Une fissure qui respire au fil des saisons, ouverte l’été, resserrée l’hiver, signe un retrait-gonflement actif. La vraie stabilisation se démontre par un suivi dans le temps, pas par une fermeture saisonnière.
Pas définitivement : un enduit posé sur une fissure active rejouera au prochain cycle de retrait, et vous perdrez à la fois les réparations et la lisibilité de la chronologie pour l’expertise. Contentez-vous de témoins ou de rebouchages provisoires, et réparez durablement après stabilisation démontrée et traitement de la cause.
Parce que la réhydratation crée ses propres mouvements : le sol regonfle inégalement, souvent en commençant par les zones les plus rétractées, et la structure encaisse des efforts inversés. Des fissures peuvent donc apparaître en automne ou en hiver, à des endroits parfois épargnés pendant l’été. Elles font partie du même phénomène.
Oui, dès lors qu’ils se rattachent au même phénomène de retrait-gonflement lié à la sécheresse reconnue : le gonflement de réhydratation est la suite mécanique du retrait. La réforme récente a d’ailleurs confirmé que les dommages qui évoluent défavorablement restent couverts. Documentez l’aggravation et faites-la constater.
Non : déclarez dès que vous avez connaissance des désordres, et formalisez dans les 30 jours suivant la publication de l’arrêté de catastrophe naturelle au Journal officiel. L’évolution ultérieure des fissures s’ajoute au dossier par constats successifs : attendre vous expose au contraire à un refus pour déclaration tardive.
Photographies datées des mêmes fissures à intervalles réguliers, relevés de largeur aux mêmes points, pose de témoins ou d’un fissuromètre, et notes sur les épisodes pluvieux. Ce suivi comparatif établit l’évolution, relie les désordres au cycle hydrique du sol et pèse lourd face à un chiffrage d’assurance arrêté trop tôt.
Oui : un arbre asséchait le sol en permanence par ses racines ; une fois abattu, le terrain se réhydrate et gonfle, parfois fortement, en soulevant les fondations voisines. C’est pourquoi l’abattage des gros sujets doit être progressif et réfléchi, surtout dans la période de réhydratation qui suit une grande sécheresse.
Elle s’étale généralement sur l’automne et l’hiver, le temps que les pluies reconstituent l’humidité du sol en profondeur, mais sa durée dépend de la pluviométrie, de la nature du sol et de la profondeur atteinte par l’assèchement. Après un épisode exceptionnel, le retour à l’équilibre peut être long : d’où l’intérêt d’un suivi sur un cycle complet.
Dès les premiers désordres : l’expert constate l’état initial, pose le diagnostic du mécanisme et organise le suivi saisonnier qui qualifiera l’activité du mouvement. Cette vision du cycle complet fonde à la fois le bon calendrier de travaux et un dossier d’indemnisation solide, renforcé par chaque constat d’évolution.
Nos experts suivent le cycle complet, qualifient l’activité du mouvement et consolident votre dossier d’indemnisation, partout en France.

