


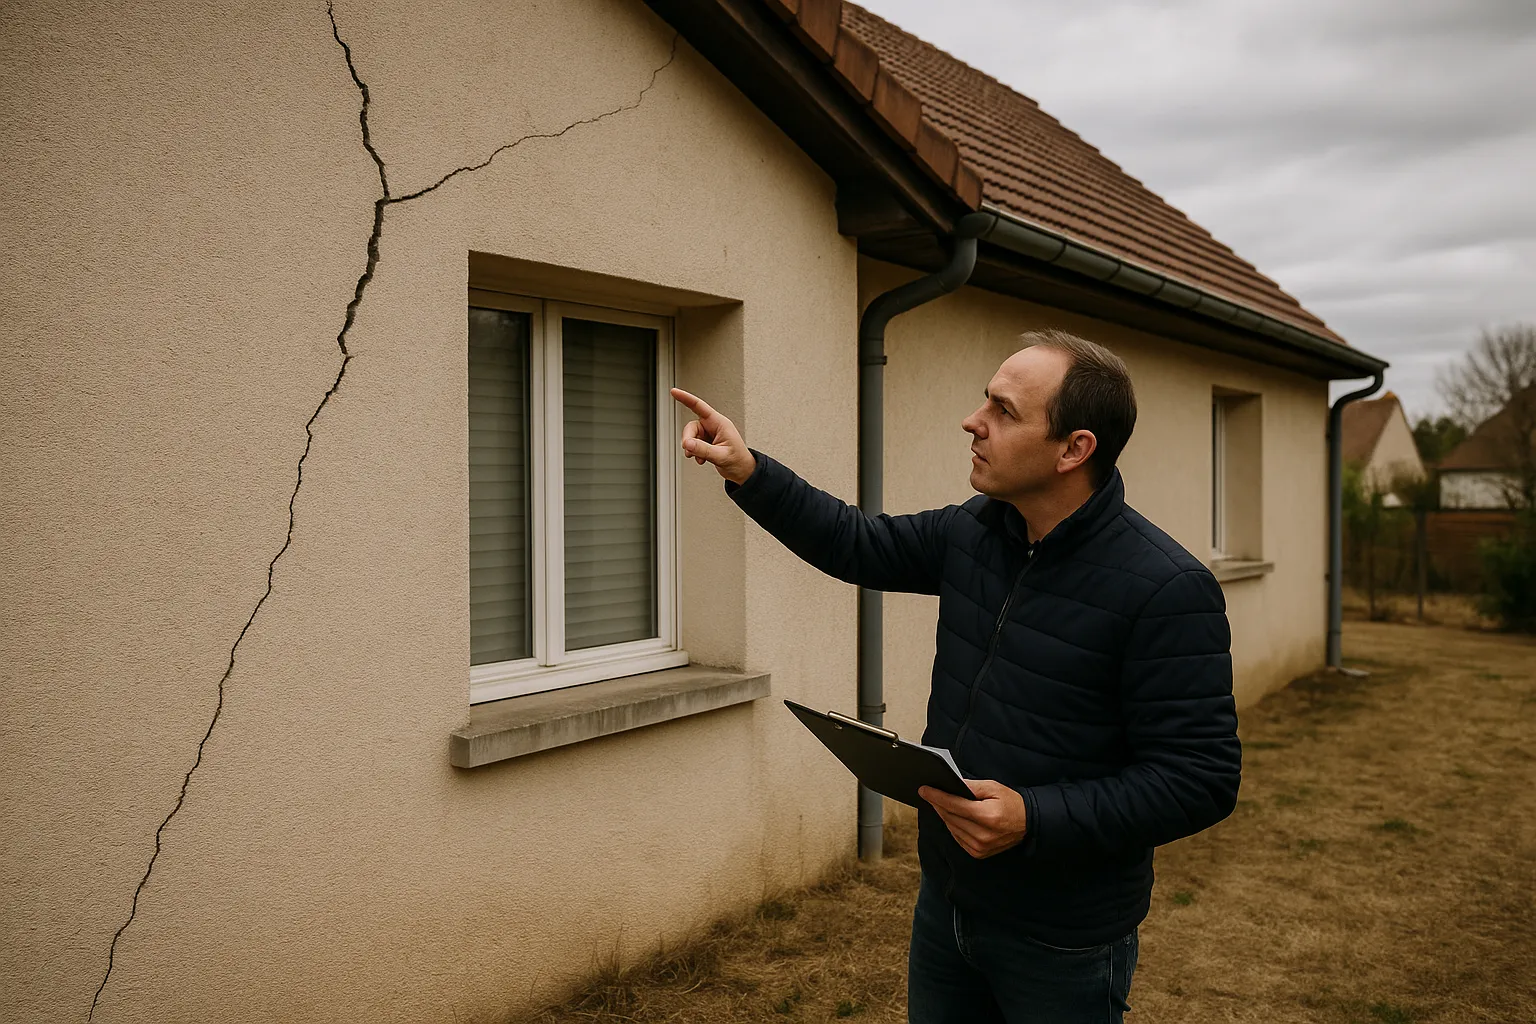
À Nevers, l’été 2026 n’a pas seulement ouvert de nouvelles fissures : il a réveillé d’anciens dossiers. La ville fait partie des communes qui invitent leurs habitants à signaler les désordres en mairie, et parmi eux se trouvent deux publics très différents : ceux qui découvrent leurs premières fissures, et ceux dont la maison, déjà marquée par des sécheresses passées, voit ses désordres repartir. Pour les uns comme pour les autres, la période qui s’ouvre est décisive, mais les démarches ne sont pas tout à fait les mêmes. Voici comment s’y retrouver.
Nevers fait partie des communes qui, depuis septembre 2026, appellent leurs habitants à signaler en mairie les fissures apparues sur leurs maisons, photos datées à l’appui et récépissé recommandé. Comme ailleurs, ces signalements alimentent le dossier communal de demande de reconnaissance de l’état de catastrophe naturelle, transmis au préfet puis examiné par la commission interministérielle, dont l’instruction est attendue à partir de début 2027.
L’été de sécheresse exceptionnelle de 2026, avec jusqu’à 99 départements sous restrictions d’eau, a particulièrement éprouvé les sols sensibles aux variations d’humidité, nombreux dans la Nièvre et plus largement en Bourgogne. Mais la spécificité locale est ailleurs : dans une région déjà touchée par des épisodes de sécheresse par le passé, le phénomène de 2026 ne part pas d’une page blanche. Beaucoup de maisons portaient déjà des fissures anciennes, réparées ou surveillées, et l’épisode de cette année vient relancer des histoires que leurs propriétaires croyaient closes.
La distinction clé à Nevers est celle-ci : une première fissuration et une aggravation de désordres anciens ne se traitent pas de la même façon. Pour les propriétaires qui découvrent leurs premières fissures, le parcours est celui de tout sinistré de 2026 : signaler en mairie, déclarer à l’assureur dès la connaissance des désordres, documenter par photos datées, et préparer le dossier individuel en vue de l’expertise qui suivra un éventuel arrêté.
Pour les propriétaires dont la maison avait déjà été fissurée lors de sécheresses antérieures, le dossier est plus subtil. Si un sinistre passé a été indemnisé, l’historique compte : rapports d’expertise de l’époque, travaux réalisés, factures. Si les désordres repartent au même endroit, la question centrale devient celle de l’aggravation : s’agit-il d’un nouveau sinistre imputable à la sécheresse 2026, ou de l’évolution défavorable d’un dommage ancien ? Depuis le décret 2024-82, les dommages qui évoluent défavorablement restent couverts, ce qui ouvre des perspectives aux dossiers anciens mal réparés. Mais encore faut-il pouvoir distinguer l’ancien du nouveau, et c’est exactement ce que permet un constat technique comparatif appuyé sur les documents d’époque.
Le cas le plus fréquent que nous rencontrons dans les secteurs déjà sinistrés est celui de la réparation incomplète : une indemnisation versée il y a plusieurs années, des fissures rebouchées, et un désordre qui réapparaît au premier été sec parce que la cause, le sol, n’a jamais été traitée. La relance de 2026 est l’occasion de reprendre ces dossiers sur des bases saines. Premier réflexe : ressortir tous les documents de l’époque, rapport de l’expert d’assurance, détail des travaux indemnisés, factures des entreprises.
Deuxième réflexe : faire constater l’état actuel et son évolution par rapport à l’époque. Si les réparations indemnisées n’ont pas permis la remise en état durable, ou si le dommage initial a évolué défavorablement, le dossier peut être rediscuté avec l’assureur, le cas échéant dans le cadre du nouvel épisode reconnu. Attention toutefois aux délais : la prescription biennale régit les actions contre l’assureur, ce qui rend la datation des désordres et des échanges déterminante. Un propriétaire qui documente précisément la réapparition de ses fissures en 2026 se donne les moyens de rattacher son dossier au bon épisode et au bon régime, plutôt que de le voir rejeté comme une vieille affaire close.
La méthode gagnante tient en quatre verbes. Signaler : en mairie, avec photos datées et récépissé, pour alimenter le dossier communal ; le détail de la démarche est le même que dans notre guide de la reconnaissance catastrophe naturelle sécheresse. Déclarer : à votre assureur, dès la connaissance des désordres, puis confirmation au plus tard trente jours après la publication d’un éventuel arrêté au Journal officiel ; la franchise légale de 1520 euros s’applique aux dommages liés au retrait-gonflement des argiles.
Documenter : photographies régulières avec repère d’échelle, suivi de la largeur des fissures, notes datées ; pour les maisons déjà sinistrées, ce suivi doit explicitement comparer l’état actuel aux photos et rapports d’époque. Comparer, enfin : c’est l’étape que les dossiers anciens négligent, alors qu’elle fait la différence. Un rapport d’expertise qui met côte à côte l’état de 2026 et l’état documenté des années antérieures établit l’aggravation, qualifie la part du nouvel épisode et neutralise l’argument classique des assureurs sur l’antériorité des désordres. Sans cette comparaison, les discussions s’enlisent dans l’invérifiable.
Trois pièges reviennent dans les dossiers que nous voyons. Le premier est le rebouchage réflexe : masquer les fissures avant toute expertise fait disparaître les preuves, affaiblit le dossier d’assurance et, en cas de vente ultérieure, expose au contentieux pour vices cachés ; seules les mesures conservatoires urgentes, documentées, se justifient avant le passage de l’expert. Le deuxième est l’attentisme : attendre l’arrêté pour tout commencer, alors que la déclaration à l’assureur se fait dès la connaissance des désordres et que les preuves se constituent maintenant, pendant que la chronologie est encore fraîche.
Le troisième piège est propre aux maisons à historique : traiter l’épisode 2026 comme un dossier isolé, sans mobiliser les documents des sinistres passés. C’est se priver de l’argument de l’évolution défavorable couverte depuis le décret 2024-82, et s’exposer à ce que l’assureur impute tous les désordres à un passé non couvert. L’articulation entre ancien et nouveau est précisément le terrain où un dossier préparé l’emporte sur un dossier improvisé, et où l’accompagnement technique prend toute sa valeur, y compris en contre-expertise si l’évaluation de l’assureur est contestable.
Pour une maison fissurée à Nevers ou ailleurs en Bourgogne, l’expertise indépendante joue en 2026 un rôle double : établir l’état de référence du nouvel épisode, et faire le lien technique avec l’historique du bâtiment. Nos experts examinent la structure, qualifient l’origine et l’activité des fissures, confrontent l’état actuel aux documents d’époque quand ils existent, et chiffrent la remise en état réelle, celle qui traite la cause et pas seulement le symptôme.
Ce rapport sert ensuite à chaque étape : signalement en mairie, déclaration et expertise d’assurance, discussion sur l’aggravation d’un sinistre ancien, et contre-expertise si nécessaire. Chez Check my House, nos experts interviennent dans la Nièvre et dans toute la France, en toute indépendance des assureurs, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : pour les dossiers qui se relancent comme pour ceux qui commencent, c’est maintenant que tout se construit.
La reconnaissance catastrophe naturelle sécheresse
Mesurer et surveiller une fissure
Contre-expertise assurance fissures
Les réponses aux questions des habitants de Nevers et de Bourgogne sur les dossiers fissures relancés par la sécheresse 2026.
Comme d’autres communes touchées par la sécheresse exceptionnelle de 2026, Nevers recense les désordres pour constituer son dossier de demande de reconnaissance de catastrophe naturelle, transmis au préfet puis à la commission interministérielle. Signalez avec photos datées et demandez un récépissé : chaque signalement renforce le dossier communal.
C’est toute la question, et elle se tranche techniquement. Une aggravation liée à la sécheresse 2026 peut relever du nouvel épisode si la commune est reconnue, et les dommages qui évoluent défavorablement restent couverts dans le cadre du dispositif issu du décret 2024-82. Un constat comparant l’état actuel aux documents d’époque est la pièce décisive.
Un même dommage déjà indemnisé ne s’indemnise pas deux fois, mais une aggravation ou de nouveaux désordres liés à un nouvel épisode reconnu ouvrent un nouveau dossier. L’historique joue alors pour vous si les réparations d’époque sont documentées, ou contre vous si tout repose sur des souvenirs : ressortez rapports et factures.
Documentez la réapparition des désordres et confrontez-la au rapport d’expertise de l’époque : si la cause n’a jamais été traitée, la discussion peut être rouverte avec l’assureur, notamment à la faveur d’un nouvel épisode reconnu. Attention à la prescription biennale qui régit les actions contre l’assureur : faites dater et constater sans attendre.
Le parcours standard : signalement en mairie avec photos datées, déclaration à votre assureur dès la connaissance des désordres, documentation régulière de l’évolution, et idéalement un rapport d’expertise indépendant établi près de l’épisode. Si un arrêté est publié, vous confirmez la déclaration dans les trente jours.
L’instruction des demandes communales liées à la sécheresse 2026 est attendue à partir de début 2027, avec des décisions commune par commune publiées par arrêté au Journal officiel. D’ici là, les dossiers communaux se constituent et les dossiers individuels se préparent : les deux avancent en parallèle.
Non, sauf mesures conservatoires urgentes documentées par photos et factures. L’expert doit constater l’ampleur réelle des désordres : un rebouchage prématuré efface les preuves, affaiblit l’indemnisation et, en cas de vente future, vous expose au contentieux pour vices cachés. Les réparations définitives viennent après l’indemnisation.
La franchise légale pour les dommages liés au retrait-gonflement des argiles est de 1520 euros pour les habitations, contre 380 euros pour les autres catastrophes naturelles. Elle se déduit de l’indemnité versée par l’assureur, qui doit par ailleurs permettre la remise en état effective du bien selon le rapport d’expertise.
Par la chronologie documentée : photos datées avant et après l’été quand elles existent, suivi de la largeur des fissures, témoignages, et constat d’expert établi au plus près de l’épisode. Pour les maisons à historique, la comparaison avec les rapports et photos des sinistres passés permet d’objectiver ce qui est nouveau et ce qui s’est aggravé.
Oui, et particulièrement dans les dossiers à historique. L’expert de l’assureur défend les intérêts de la compagnie ; l’expert indépendant établit l’état de référence, relie l’épisode 2026 à l’historique du bâtiment et chiffre la remise en état réelle. Son rapport pèse dans la négociation et fonde une contre-expertise si l’évaluation est insuffisante.
Communications municipales de septembre 2026 (Nevers notamment), données CCR sur la sécheresse 2026, décret 2024-82, code des assurances (garantie catastrophe naturelle, prescription biennale), textes consultables sur Legifrance.
Nos experts relient l’épisode 2026 à l’historique de votre maison : état de référence, comparaison avec les documents d’époque, chiffrage de la remise en état réelle. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

