


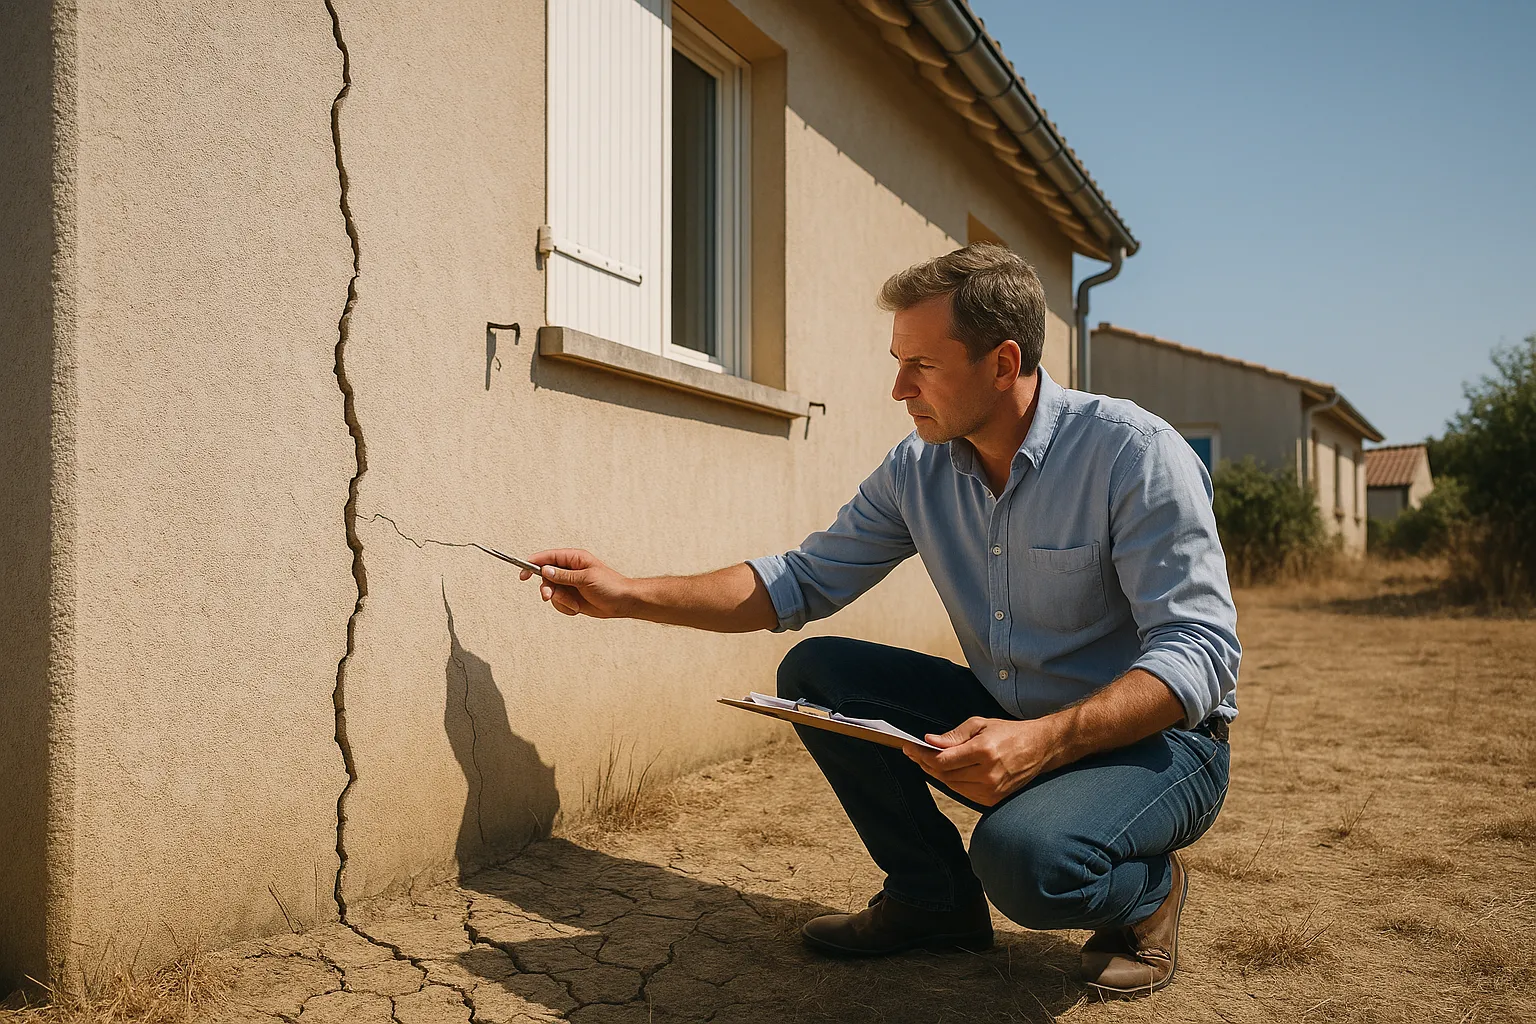
L’été 2026 a cumulé canicules, incendies et une sécheresse touchant presque tout le territoire. Derrière la facture nationale, il y a la vôtre : franchise, travaux, reste à charge. Voici ce que cet été hors norme coûte réellement à un propriétaire, et comment limiter l’addition.
Des trois fléaux de l’été 2026, c’est la sécheresse qui laissera la facture la plus durable aux propriétaires : les incendies et les canicules frappent fort mais ponctuellement, tandis que le retrait-gonflement des argiles abîme silencieusement des maisons dans la quasi-totalité des départements, avec des désordres qui continuent d’apparaître des mois après l’été.
La Caisse centrale de réassurance qualifie cette sécheresse d’exceptionnelle : jusqu’à 99 départements ont été placés sous restrictions d’eau au cœur de l’été, dont 67 à 75 en situation de crise selon les semaines. Un sol argileux qui s’est rétracté à cette échelle, ce sont des fondations déstabilisées et des fissures par milliers, dont le coût se répartira entre le régime des catastrophes naturelles, les assureurs et, pour une part qu’il ne faut pas sous-estimer, les propriétaires eux-mêmes. Le détail de cet été, mois par mois, est retracé dans notre chronologie de la sécheresse 2026.
À l’échelle du pays, l’été 2026 a été décrit comme celui d’une facture climatique colossale, additionnant les dégâts des incendies, les effets des canicules et les dommages de la sécheresse aux bâtiments. Chaque poste pèse sur des acteurs différents : collectivités, agriculture, forêts, assureurs et particuliers.
Pour l’habitat, le poste dominant est le retrait-gonflement des argiles. La Caisse centrale de réassurance, par la voix de son directeur général Edouard Vieillefond, a estimé le coût potentiel de ce phénomène jusqu’à 500 milliards d’euros à long terme, pour environ 12 millions de logements exposés en France. L’été 2026 ne crée pas ce risque, il l’accélère : chaque sécheresse de cette ampleur transforme une fraction de ces logements exposés en maisons réellement fissurées.
Ce chiffrage national éclaire un point souvent mal compris : le régime catnat n’est pas un guichet illimité. Plus la facture collective grossit, plus les critères de reconnaissance et les évaluations de dommages sont scrutés, et plus un dossier individuel solide fait la différence.
Même bien assuré, un propriétaire sinistré supporte des coûts propres. Le premier est la franchise légale pour les mouvements de terrain liés à la sécheresse : 1520 euros restent à votre charge. S’y ajoutent souvent des dépenses d’accompagnement : constats, éventuels travaux conservatoires, temps passé à constituer le dossier.
Le deuxième poste, potentiellement bien plus lourd, est l’écart entre l’indemnisation proposée et le coût réel d’une réparation durable. Les décisions de justice récentes donnent l’ordre de grandeur des enjeux : en 2026, des cours d’appel ont accordé environ 208 000 euros à Poitiers, environ 309 834 euros à Nîmes et environ 159 171 euros TTC à Riom à des propriétaires qui contestaient la position de leur assureur. Quand une reprise en sous-œuvre est nécessaire, une offre limitée au rebouchage des fissures laisse un gouffre à la charge du sinistré qui l’accepte.
C’est pourquoi la vraie question n’est pas seulement d’être indemnisé, mais d’être indemnisé à hauteur des travaux qui traitent la cause, un principe que développe notre article traiter la cause avant de reboucher.
La garantie catastrophes naturelles couvre les dommages matériels directs causés à votre habitation par la sécheresse, dès lors qu’un arrêté reconnaît l’état de catastrophe naturelle pour votre commune. Elle est due même si votre contrat semble l’exclure : c’est l’article L125-3 du Code des assurances qui le prévoit.
Les délais sont également encadrés par l’article L125-2 : l’assureur dispose d’un mois pour vous informer des modalités et ordonner l’expertise, puis d’un mois après réception du rapport ou de l’état estimatif pour proposer une indemnisation, et après accord d’un mois pour missionner l’entreprise ou de 21 jours pour verser les fonds, faute de quoi des intérêts au taux légal s’appliquent.
De votre côté, deux échéances comptent : déclarer les désordres à votre assureur dès leur découverte, puis formaliser la déclaration dans les 30 jours suivant la publication de l’arrêté au Journal officiel, de préférence avec accusé de réception. Notre guide fissures et assurance habitation détaille la marche à suivre pas à pas.
Face à un sinistre sécheresse, le reste à charge se joue largement dans la méthode.
Ce dernier point est décisif : une offre d’indemnisation se juge au regard des travaux réellement nécessaires, pas de la seule apparence des fissures. En cas de désaccord avec l’expert mandaté par la compagnie, la contre-expertise assurance fissures permet de rétablir une évaluation contradictoire et opposable.
L’instruction des demandes de reconnaissance de catastrophe naturelle pour la sécheresse 2026 est attendue à partir de début 2027. Des communes comme Guérande, La Turballe, Saint-Pierre-des-Corps ou Nevers ont déjà appelé leurs habitants à signaler leurs fissures en mairie dès septembre 2026 : ce mouvement va s’amplifier, et avec lui l’afflux de dossiers chez les assureurs.
Les propriétaires qui abordent cette échéance avec un dossier prêt, désordres documentés, origine qualifiée, chiffrage étayé, seront indemnisés plus vite et mieux que ceux qui improvisent après la publication des arrêtés. Les experts mandatés sur les sinistres sécheresse sont soumis à des exigences d’indépendance et de compétence pour les arrêtés pris à compter du 1er janvier 2025, un cadre qui joue en faveur des sinistrés préparés.
Notre expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous pour prendre date avant l’engorgement de 2027.
Coûts, couverture d’assurance, reste à charge : les réponses aux questions que se posent les propriétaires après l’été 2026.
Parce que trois fléaux se sont cumulés : des canicules répétées, des incendies et une sécheresse d’une étendue inédite, jusqu’à 99 départements sous restrictions d’eau. Pour l’habitat, le poste le plus lourd à long terme est le retrait-gonflement des argiles, estimé jusqu’à 500 milliards d’euros par la Caisse centrale de réassurance.
Principalement le régime des catastrophes naturelles, via la garantie catnat de votre assurance habitation, pour les communes reconnues par arrêté. Le propriétaire conserve la franchise légale de 1520 euros et tout ce qui n’est pas couvert ou sous-évalué, d’où l’importance d’une évaluation juste des travaux.
N’engagez pas de gros travaux avant l’expertise. Limitez-vous aux mesures conservatoires si la sécurité l’exige, en conservant factures et photos. L’instruction des demandes pour la sécheresse 2026 est attendue à partir de début 2027 : documentez vos désordres et déclarez-les sans attendre.
Elle s’applique par événement reconnu : si votre commune obtient un arrêté pour la sécheresse 2026, la franchise de 1520 euros est déduite de l’indemnisation de ce sinistre. Depuis le 1er janvier 2023, elle n’est plus majorée selon le nombre de reconnaissances antérieures de la commune.
Oui, quand la cause impose une reprise en sous-œuvre. Des cours d’appel ont accordé en 2026 environ 208 000 euros à Poitiers, 309 834 euros à Nîmes et 159 171 euros TTC à Riom. Ces décisions illustrent l’écart possible entre une offre initiale et le coût réel d’une réparation durable.
Non. L’article L125-3 du Code des assurances prévoit que la garantie catastrophes naturelles est due même si le contrat semble l’exclure. Si un arrêté reconnaît votre commune et que le lien entre la sécheresse et vos désordres est établi, la garantie s’applique.
L’article L125-2 encadre la procédure : un mois pour vous informer des modalités et ordonner l’expertise, un mois après le rapport ou l’état estimatif pour proposer l’indemnisation, puis un mois pour missionner l’entreprise ou 21 jours pour verser après votre accord. Au-delà, des intérêts au taux légal courent.
Non. L’incendie relève de la garantie incendie classique du contrat, sans arrêté préalable. Les fissures dues au retrait-gonflement des argiles relèvent du régime des catastrophes naturelles, conditionné à un arrêté de reconnaissance. Les démarches et les délais ne sont donc pas les mêmes.
Des fissures structurelles non traitées pèsent sur le prix et inquiètent les acheteurs, d’autant que l’état des risques mentionne l’exposition aux argiles. À l’inverse, un sinistre correctement indemnisé et réparé en profondeur, avec rapport d’expertise à l’appui, rassure et protège la valeur du bien.
Il qualifie l’origine des désordres, établit le lien avec la sécheresse, liste les travaux qui traitent la cause et chiffre le préjudice réel. Ce rapport sert de base pour négocier avec l’assureur ou contester son offre, et évite d’accepter une indemnisation qui laisse l’essentiel des travaux à votre charge.
Nos experts chiffrent le préjudice réel de vos fissures, qualifient leur origine et défendent une indemnisation à la hauteur des travaux nécessaires, partout en France.

