


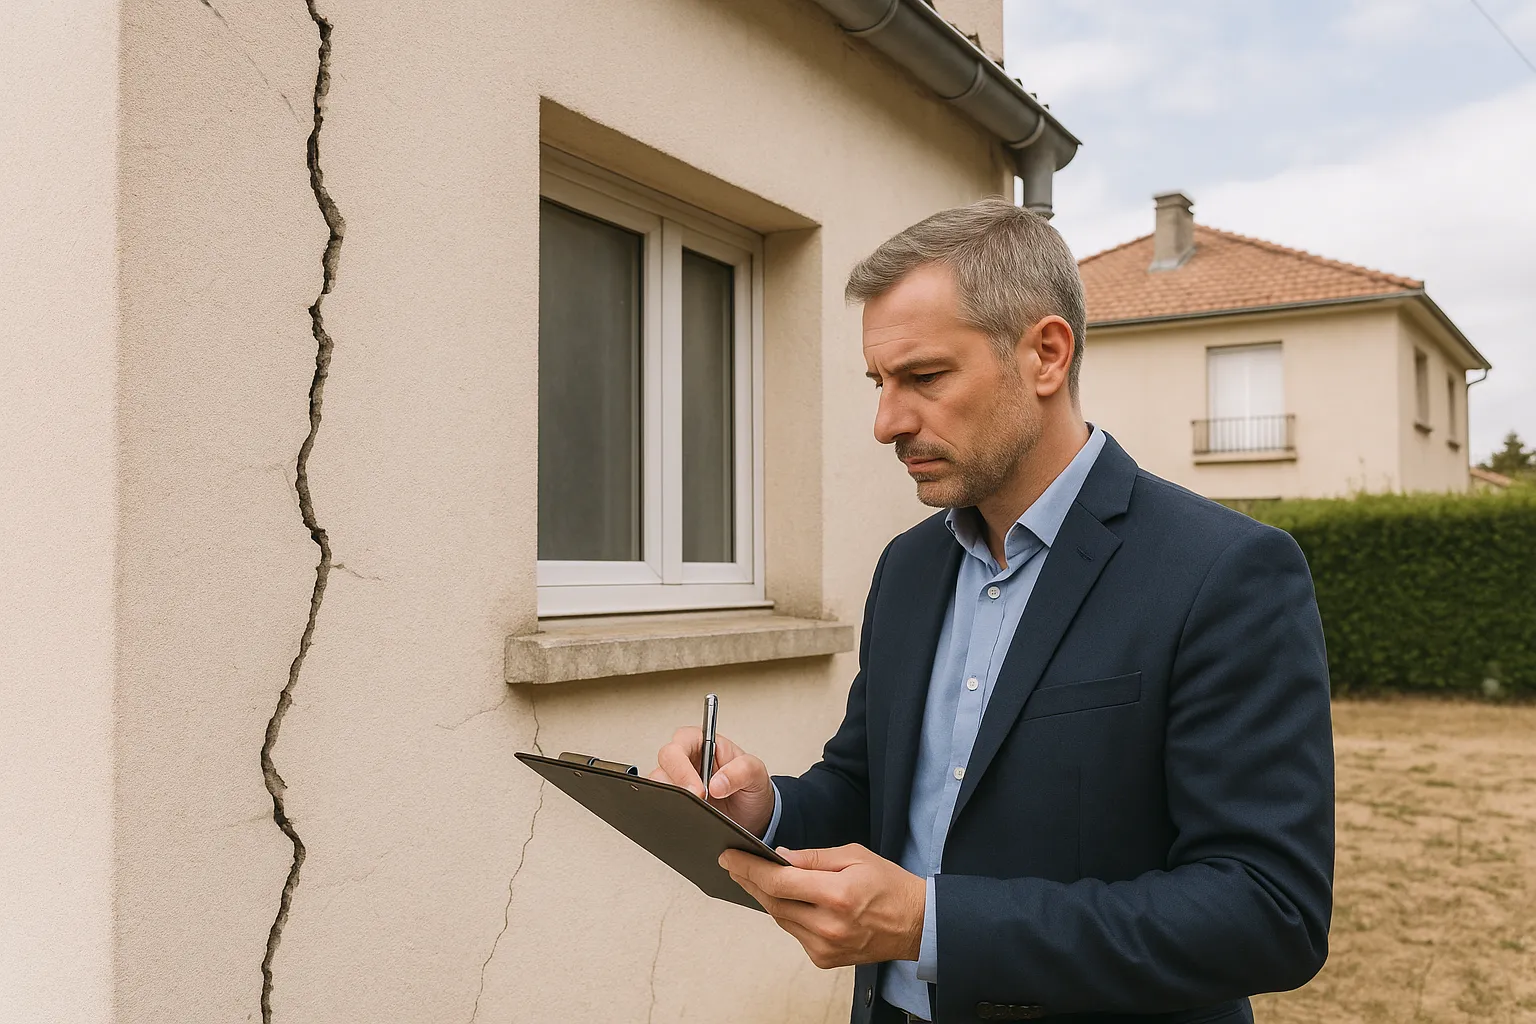
En copropriété, un sinistre sécheresse se déclare deux fois : le syndic déclare les dommages aux parties communes auprès de l’assurance de l’immeuble, et chaque copropriétaire déclare les dommages de son lot à son propre assureur. Après l’été 2026, qui a fissuré des immeubles entiers dans les zones argileuses, voici qui fait quoi, dans quels délais, et comment éviter que l’inertie collective ne coûte cher à tout le monde.
En copropriété, la première question d’un dossier sécheresse n’est pas celle de l’assurance mais celle de la localisation du dommage : parties communes ou parties privatives. Le règlement de copropriété fixe cette répartition, et dans la très grande majorité des immeubles le gros oeuvre, les fondations, les murs porteurs et les façades relèvent des parties communes, tandis que les cloisons intérieures non porteuses, les revêtements et les embellissements de chaque lot restent privatifs. Or le retrait-gonflement des argiles attaque précisément les fondations : les désordres les plus graves d’un épisode de sécheresse, fissures en escalier sur les façades, fissures traversantes des murs porteurs, affaissements de dallage, concernent donc presque toujours les parties communes. Les conséquences pratiques sont immédiates. Les dommages aux parties communes se déclarent auprès de l’assurance multirisque de l’immeuble, souscrite par le syndic pour le compte du syndicat des copropriétaires. Les dommages aux parties privatives, fissures de cloisons, carrelages fendus, portes qui ne ferment plus à l’intérieur d’un appartement, se déclarent auprès de l’assurance multirisque habitation de chaque copropriétaire. Un même épisode de sécheresse produit généralement les deux à la fois, ce qui impose deux circuits de déclaration parallèles. Avant toute démarche, relisez donc le règlement de copropriété et identifiez précisément où se situent les désordres visibles : cette qualification initiale détermine qui déclare, qui paie et qui décide des travaux pour chaque dommage constaté.
Pour les parties communes, c’est le syndic qui déclare le sinistre auprès de l’assureur de l’immeuble, en sa qualité de représentant du syndicat des copropriétaires. Il n’a pas à attendre une autorisation de l’assemblée générale pour cette démarche conservatoire : déclarer tôt protège les droits de tous. La mécanique catastrophe naturelle est la même qu’en maison individuelle : déclaration à l’assureur dès la connaissance des désordres, puis confirmation au plus tard trente jours après la publication de l’arrêté de reconnaissance au Journal officiel. Après l’été 2026, où jusqu’à 99 départements ont connu des restrictions d’eau, de nombreuses communes ont lancé dès septembre des appels à signalement pour bâtir leur dossier de demande de reconnaissance : le syndic doit y répondre en signalant l’immeuble en mairie, et chaque copropriétaire peut le faire aussi pour appuyer la démarche, car une commune ne demande la reconnaissance catastrophe naturelle que si elle a connaissance des sinistres sur son territoire. Côté pièces, le syndic réunit des photos datées des façades et des parties communes touchées, un relevé des lots concernés établi avec les copropriétaires, les courriers déjà échangés et, idéalement, un premier constat technique. Chaque envoi se fait en recommandé avec accusé de réception, et le syndic doit tenir les copropriétaires informés de l’avancement : demandez cette information par écrit si elle ne vient pas spontanément.
La déclaration du syndic ne remplace jamais la vôtre : chaque copropriétaire doit déclarer à son propre assureur les dommages subis dans son lot. C’est le principe de la double déclaration, le point le plus souvent manqué dans les dossiers collectifs. Concrètement, les fissures de cloisons, les revêtements fendus, les menuiseries intérieures bloquées et les embellissements dégradés de votre appartement relèvent de votre contrat multirisque habitation, pas de l’assurance de l’immeuble. Les délais sont les mêmes : déclaration dès la connaissance des désordres, puis dans les trente jours suivant la publication de l’arrêté au Journal officiel. N’attendez donc ni l’initiative du syndic ni l’issue de la demande communale pour écrire à votre assureur. Constituez votre propre dossier de preuves : photos datées de chaque désordre intérieur, mesures régulières des fissures, journal de bord des évolutions, et copie de vos signalements au syndic. Si votre lot est loué, votre locataire doit vous informer sans délai des désordres qu’il constate, et vous restez le déclarant auprès de votre assurance habitation pour les dommages au bâti de votre lot. Cette double déclaration a une vertu supplémentaire : elle crée une trace individuelle opposable, datée et autonome, qui protège vos droits même si le dossier collectif prend du retard ou si le syndic change en cours de procédure.
Dans un dossier collectif, la répartition des rôles est claire : le syndic exécute, le conseil syndical surveille, l’assemblée générale décide. Le syndic gère la déclaration, les échanges avec l’assureur de l’immeuble et les mesures conservatoires urgentes nécessaires à la sécurité, étaiement ou condamnation d’un accès par exemple, qu’il peut engager sans vote préalable en cas de péril. En revanche, les travaux de reprise des parties communes, et à plus forte raison des travaux structurels comme une reprise en sous-oeuvre, se votent en assemblée générale, sur la base du rapport d’expertise et des devis. Le conseil syndical, lui, est votre levier de suivi au quotidien : il peut exiger la communication du dossier sinistre, relancer le syndic sur les délais, vérifier que la déclaration est bien partie et que les signalements en mairie ont été faits. Tout copropriétaire peut par ailleurs demander l’inscription d’une question à l’ordre du jour de la prochaine assemblée générale : état d’avancement du dossier sécheresse, choix d’un expert indépendant, autorisation donnée au syndic de contester l’offre de l’assureur. Le bon réflexe est de tout faire acter par écrit : courriers recommandés au syndic, mentions au procès-verbal d’assemblée générale, comptes rendus du conseil syndical. Un dossier sécheresse se joue sur des années, et les copropriétés qui aboutissent sont celles qui laissent une trace écrite à chaque étape, indépendamment des changements de syndic ou de conseil.
Le retrait-gonflement des argiles affecte les fondations de l’immeuble entier : le diagnostic doit donc être conduit à l’échelle du bâtiment, jamais lot par lot. C’est toute la spécificité de l’expertise en copropriété. L’assureur de l’immeuble mandate son expert pour les parties communes, et les assureurs des copropriétaires peuvent mandater les leurs pour les lots : sans coordination, ces regards fragmentés produisent des conclusions contradictoires, un expert attribuant à la sécheresse ce qu’un autre impute à un tassement différentiel ancien ou à un défaut d’entretien. Le risque classique est un chiffrage limité au rebouchage des fissures visibles, alors que depuis le décret 2024-82 l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise, traitement de la cause compris quand le diagnostic l’exige. Pour peser dans ce débat, le syndicat des copropriétaires a intérêt à mandater un expert indépendant unique pour l’ensemble du bâtiment, sur décision d’assemblée générale, ou à défaut par l’initiative de plusieurs copropriétaires groupés. Un rapport indépendant établi à l’échelle de l’immeuble documente la cause commune, relie les désordres des parties communes et des lots à un même mécanisme, et sert de référence opposable dans la contre-expertise face à l’assureur de l’immeuble comme face aux assureurs individuels. La cohérence du diagnostic est ce qui évite au dossier collectif de se déliter en vingt dossiers privatifs qui se contredisent.
Le principal risque d’un dossier sécheresse en copropriété est l’inertie : chaque semaine perdue par le syndic se paie en preuves manquantes et en délais consommés. Si le syndic tarde, mettez-le en demeure par recommandé de déclarer le sinistre et de signaler l’immeuble en mairie, mobilisez le conseil syndical, et signalez vous-même votre immeuble en mairie : ce signalement individuel est toujours possible et alimente le dossier communal. Deuxième point de vigilance, la franchise : pour les dommages de sécheresse aux biens à usage d’habitation, la franchise légale est de 1520 euros, contre 380 euros pour les autres catastrophes naturelles. Sur les parties communes, elle s’impute au syndicat et se répartit entre copropriétaires selon les règles de charges de la copropriété ; sur vos parties privatives, votre propre franchise s’applique selon votre contrat. Troisième point, les délais longs : la prescription biennale limite à deux ans les actions liées au contrat d’assurance, et une fissure active continue d’évoluer pendant la procédure, d’où l’importance d’un suivi documenté et daté, car les dommages qui s’aggravent après la première indemnisation restent couverts quand l’aggravation est démontrée. Chez Check my House, nos experts indépendants interviennent à l’échelle de l’immeuble comme du lot, en toute indépendance des assureurs, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : un dossier collectif bien piloté protège la valeur de tous les lots.
La reconnaissance catastrophe naturelle sécheresse
Fissures et assurance habitation
Contre-expertise assurance fissures
Les réponses aux questions des copropriétaires et des conseils syndicaux confrontés à des fissures de sécheresse dans leur immeuble.
Les deux niveaux déclarent : le syndic déclare les dommages aux parties communes auprès de l’assurance de l’immeuble, et chaque copropriétaire déclare les dommages de son lot à son assureur multirisque habitation. C’est la double déclaration : l’une ne remplace jamais l’autre, et chacune doit être faite par écrit avec ses propres preuves datées.
La déclaration se fait dès la connaissance des désordres, sans attendre l’arrêté, puis se confirme au plus tard trente jours après la publication de l’arrêté de reconnaissance au Journal officiel. Ce délai vaut pour le syndic côté parties communes comme pour chaque copropriétaire côté parties privatives.
Mettez-le en demeure par courrier recommandé de déclarer auprès de l’assureur de l’immeuble et de signaler l’immeuble en mairie, alertez le conseil syndical, et demandez l’inscription du sujet à l’ordre du jour de l’assemblée générale. Déclarez en parallèle vos propres dommages à votre assureur et signalez vous-même l’immeuble en mairie : ces démarches individuelles ne dépendent pas du syndic.
Pour les dommages de sécheresse aux biens à usage d’habitation, la franchise légale est de 1520 euros. Sur les parties communes, elle s’impute au syndicat des copropriétaires et se répartit selon les règles de charges de la copropriété. Sur vos parties privatives, c’est la franchise de votre propre contrat qui s’applique.
Cela dépend de leur localisation et de leur origine : une fissure d’un mur porteur ou d’une façade relève des parties communes et de l’assurance de l’immeuble, une fissure de cloison intérieure non porteuse ou un revêtement fendu relèvent de votre multirisque habitation. En cas de doute, déclarez des deux côtés en décrivant précisément les désordres : la qualification se tranchera en expertise.
Oui pour les travaux sur les parties communes, qui se votent en assemblée générale sur la base du rapport d’expertise et des devis. Le syndic peut en revanche engager sans vote les mesures conservatoires urgentes nécessaires à la sécurité, comme un étaiement, à charge pour lui d’en informer les copropriétaires.
Oui, et c’est la meilleure configuration : un expert indépendant mandaté pour l’ensemble du bâtiment, sur décision d’assemblée générale ou à l’initiative de copropriétaires groupés, établit un diagnostic cohérent de la cause et relie les désordres des parties communes et des lots à un même mécanisme. Ce rapport unique sert ensuite de référence face à l’assureur de l’immeuble comme face aux assureurs individuels.
Signalez l’immeuble en mairie, syndic et copropriétaires, car la commune ne constitue son dossier de demande qu’à partir des sinistres portés à sa connaissance, puis documentez les désordres en attendant : photos datées, mesures, journal de bord. Déclarez aussi à vos assureurs dès la connaissance des dommages, sans attendre l’arrêté, pour prendre date.
Oui, pour tout ce qui touche son lot : déclaration à son assureur, dossier de preuves, expertise indépendante de ses parties privatives, signalement en mairie. Pour les parties communes en revanche, l’action passe par le syndic et l’assemblée générale : votre levier individuel est la mise en demeure écrite du syndic et l’inscription de questions à l’ordre du jour.
Chez Check my House, l’expertise fissures est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Pour une mission à l’échelle de l’immeuble entier, le périmètre se définit avec le syndic ou le conseil syndical : contactez-nous pour en parler.
Loi du 10 juillet 1965 sur la copropriété, code des assurances, décret 2024-82, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Nos experts indépendants établissent un diagnostic cohérent à l’échelle de l’immeuble et donnent au syndicat comme aux copropriétaires un rapport opposable face aux assureurs. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

