


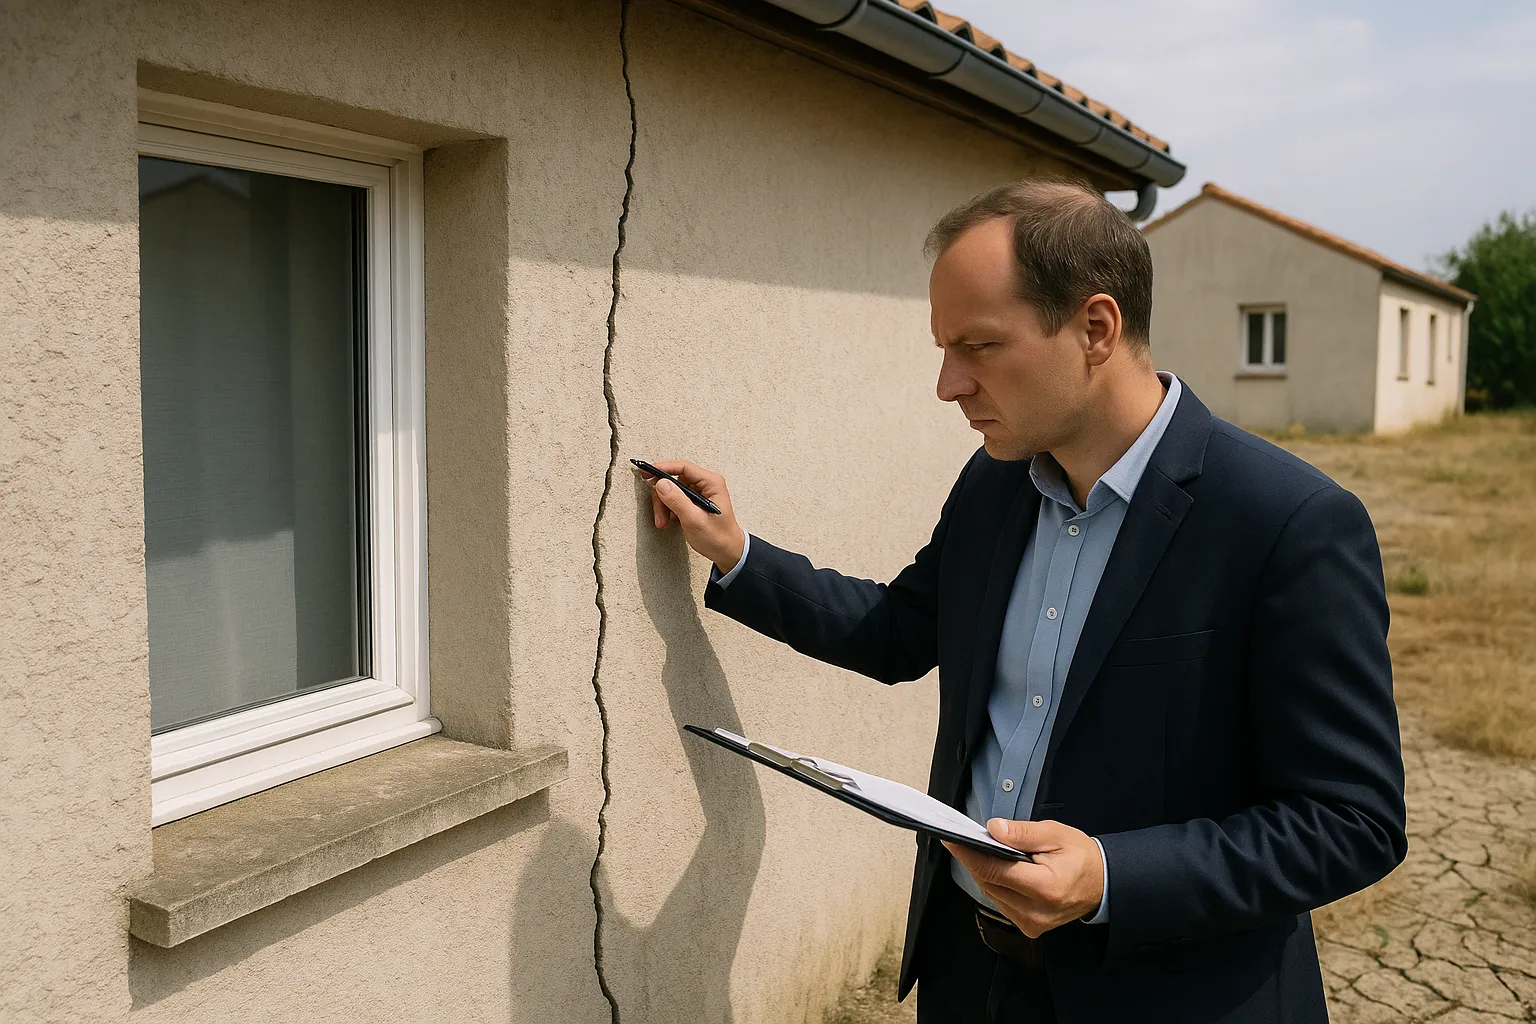
L’état des risques est devenu, avec la sécheresse de 2026, le document le plus scruté des ventes de maisons individuelles. Les acheteurs y cherchent la trace des sinistres passés, les vendeurs hésitent sur ce qu’il faut y écrire, et le retrait-gonflement des argiles y occupe une place paradoxale : il concerne des millions de maisons mais ne déclenche pas, à lui seul, l’obligation d’établir le document. Voici précisément ce que la loi impose de déclarer, comment remplir l’état des risques sans erreur, et ce qui se passe quand on l’oublie ou qu’on le maquille.
L’état des risques est le document prévu par l’article L125-5 du code de l’environnement qui informe l’acheteur des risques naturels et technologiques pesant sur le bien, et des sinistres déjà indemnisés. Il est obligatoire quand le bien se situe dans certaines zones réglementées : périmètre d’un plan de prévention des risques approuvé ou prescrit, zone de sismicité significative, zone à potentiel radon élevé ou secteurs littoraux exposés au recul du trait de côte, notamment.
Le document doit dater de moins de six mois, être porté à la connaissance de l’acheteur dès l’annonce et au plus tard remis à la signature du compromis, puis rester exact jusqu’à l’acte authentique. En pratique, il se remplit en ligne à partir de l’adresse du bien sur la plateforme publique de cartographie des risques. Depuis la sécheresse de 2026, ce formulaire autrefois signé sans lecture est devenu un enjeu central des négociations : il dit, noir sur blanc, si la maison a déjà été indemnisée pour un sinistre sécheresse.
Le point qui surprend le plus les vendeurs comme les acheteurs : la seule présence du bien en zone d’exposition au retrait-gonflement des argiles ne déclenche pas, à elle seule, l’obligation d’établir un état des risques. La carte argile, qui classe les parcelles en exposition faible, moyenne ou forte, n’est pas au nombre des zonages qui rendent le document obligatoire. Une maison sur argile gonflante peut donc, en théorie, se vendre sans état des risques si aucun autre zonage ne s’applique.
Ce paradoxe ne dispense pourtant de rien. D’abord parce que le RGA entre dans le document par une autre porte : dès lors qu’un sinistre sécheresse a été indemnisé au titre de la garantie catastrophe naturelle, il doit être déclaré par écrit, état des risques obligatoire ou non. Ensuite parce que le devoir général d’information du vendeur couvre tout ce qu’il sait de déterminant : des fissures passées, une étude de sol défavorable, un voisinage sinistré. Enfin parce que pour les terrains constructibles en zone d’exposition moyenne ou forte, la réglementation issue de la loi Elan impose la transmission d’une étude géotechnique. Autrement dit : l’argile échappe parfois au formulaire, jamais à l’obligation de transparence.
La déclaration écrite des sinistres indemnisés au titre de la garantie catastrophe naturelle est l’obligation la plus lourde de conséquences. Elle couvre les sinistres survenus pendant la période de propriété du vendeur, mais aussi ceux dont il a été informé lors de son propre achat : l’information se transmet de vente en vente. Une reconnaissance catastrophe naturelle sécheresse suivie d’une indemnisation entre pleinement dans ce périmètre, même si les réparations ont été réalisées depuis.
Le cas sensible est celui de l’indemnité perçue sans travaux complets. Depuis le décret 2024-82, l’indemnisation catastrophe naturelle doit permettre la remise en état effective du bien selon le rapport d’expertise, et l’acquéreur doit être informé de la situation : si des réparations indemnisées n’ont pas été réalisées, leur liste doit lui être communiquée, avec le rapport d’expertise de l’assureur à l’appui. Un vendeur qui déclare le sinistre mais tait l’absence de travaux ne remplit son obligation qu’à moitié, et c’est précisément cette moitié manquante qui nourrit les contentieux. La règle pratique est simple : tout ce que l’assureur a écrit sur la maison doit finir dans le dossier de vente.
Un état des risques correct se construit en quatre étapes. Premièrement, générer le document à partir de l’adresse exacte du bien sur la plateforme publique dédiée, qui pré remplit les zonages applicables : plans de prévention, sismicité, radon, et les autres périmètres réglementés. Deuxièmement, compléter manuellement la partie sinistres : la liste des arrêtés de catastrophe naturelle de la commune se consulte en ligne, et le vendeur y confronte son propre historique d’assurance.
Troisièmement, dater et faire signer le document par l’acheteur, et en conserver une copie : cette copie signée est la preuve de la remise en cas de contestation des années plus tard. Quatrièmement, vérifier sa validité dans le temps : le document doit avoir moins de six mois au moment de la signature et être actualisé entre le compromis et l’acte si un événement nouveau le rend inexact, par exemple un arrêté catastrophe naturelle publié entre temps ou un sinistre déclaré pendant la vente. Ce dernier point est systématiquement oublié dans les ventes longues, alors que l’année 2026 a précisément multiplié les arrêtés publiés en cours de transaction.
Les sanctions diffèrent selon la nature du manquement, et elles sont toutes à la charge du vendeur. Si l’état des risques manque au compromis alors qu’il était obligatoire, le délai de rétractation de dix jours de l’acheteur non professionnel ne commence à courir qu’à partir de sa remise effective : la vente reste juridiquement fragile tant que le document n’est pas fourni. Si un sinistre indemnisé a été passé sous silence, l’acheteur peut saisir le tribunal pour demander l’annulation de la vente ou une diminution du prix, avec dommages et intérêts selon les circonstances.
Et si l’omission est volontaire, le terrain devient celui du dol : la dissimulation d’une information déterminante peut emporter l’annulation de la vente dans les cinq ans de sa découverte, et prive le vendeur de la protection de la clause d’exonération des vices cachés. La jurisprudence sur les fissures de sécheresse est sans ambiguïté : sinistre déclaré à l’assureur même refusé, travaux de reprise, rebouchages récents non signalés sont autant de preuves de la connaissance du vendeur. L’état des risques incomplet n’est donc jamais une économie : c’est un contentieux différé, aux torts quasi certains du vendeur.
Remplir correctement l’état des risques est le minimum légal ; le vendeur avisé va un cran plus loin, parce que le formulaire ne dit rien de l’état réel de la maison aujourd’hui. Un bien peut être en règle sur le papier et receler un désordre naissant, comme il peut traîner un historique de sinistre impressionnant alors que la cause a été définitivement traitée. Dans les deux cas, le document administratif seul laisse l’acheteur dans le flou, et le flou se paie en décote ou en contentieux.
La pièce qui change tout est le rapport d’expertise indépendant annexé au dossier de vente : état exact des fissures éventuelles, origine, activité du désordre, travaux réalisés et restants, le tout daté et opposable. Combiné à un état des risques rigoureux, il transforme une maison à histoire en dossier transparent, rassure l’acheteur et son notaire, et ferme la porte aux réclamations pour vices cachés. Chez Check my House, nos experts établissent ce constat partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. En cas de litige avec l’assureur sur un sinistre passé, notre contre-expertise complète le dispositif. Contactez-nous avant de mettre en vente.
Le retrait-gonflement des argiles expliqué
La reconnaissance catastrophe naturelle sécheresse
Contre-expertise assurance fissures
Les réponses aux questions des vendeurs et acheteurs sur l’état des risques et la déclaration du retrait-gonflement des argiles.
Non. Il est obligatoire quand le bien se situe dans certaines zones : plan de prévention des risques approuvé ou prescrit, zone de sismicité significative, zone radon élevée ou secteurs exposés au recul du trait de côte, notamment. Hors de ces zonages, le document n’est pas exigé, mais le devoir général d’information du vendeur demeure entier.
Non, la carte d’exposition au retrait-gonflement des argiles ne fait pas partie des zonages qui rendent le document obligatoire. Mais un sinistre sécheresse indemnisé doit être déclaré par écrit dans tous les cas, et le vendeur doit révéler tout désordre déterminant qu’il connaît. L’argile échappe au formulaire, pas à la transparence.
Chaque sinistre indemnisé au titre de la garantie catastrophe naturelle ou technologique survenu pendant sa période de propriété, ainsi que ceux dont il a été informé lors de son propre achat. Un sinistre sécheresse indemnisé se déclare même si les réparations ont été faites, et la liste des réparations non réalisées doit être communiquée.
Le document se génère à partir de l’adresse du bien sur la plateforme publique de cartographie des risques, qui identifie les zonages applicables. La liste des arrêtés de catastrophe naturelle de la commune se consulte en ligne, et le vendeur la complète avec son propre historique d’assurance et les documents reçus lors de son achat.
Six mois. Le document doit être valide au moment de la signature et rester exact jusqu’à l’acte authentique : un arrêté catastrophe naturelle publié entre le compromis et l’acte, ou un sinistre déclaré pendant la vente, impose une actualisation. Conservez une copie datée et signée par l’acheteur comme preuve de remise.
Dans les zones où il est obligatoire, le délai de rétractation de dix jours de l’acheteur non professionnel ne court qu’à partir de la remise effective du document. La vente reste donc fragile tant qu’il manque. En cas de sinistre indemnisé passé sous silence, l’acheteur peut demander au tribunal l’annulation de la vente ou une baisse du prix.
La déclaration écrite obligatoire vise les sinistres indemnisés. Mais un sinistre déclaré puis refusé prouve que le vendeur connaissait les désordres : le taire expose au dol et fait tomber la clause d’exonération des vices cachés. La position la plus sûre est de mentionner la demande, son issue et le rapport de l’assureur.
Pour la vente d’un terrain constructible situé en zone d’exposition moyenne ou forte au retrait-gonflement des argiles, la réglementation issue de la loi Elan impose au vendeur de fournir une étude géotechnique préalable. Pour une maison existante, ce mécanisme ne s’applique pas de la même façon, mais toute étude de sol en possession du vendeur doit être transmise.
Personne ne le contrôle a priori : c’est un document déclaratif établi sous la responsabilité du vendeur. Le notaire vérifie sa présence et sa date, pas la sincérité de la partie sinistres. C’est en cas de litige, après la vente, que son contenu est confronté à l’historique d’assurance et aux arrêtés de la commune, aux torts du vendeur si un sinistre manque.
Non. Le formulaire couvre l’information réglementaire, pas l’état réel du bâtiment : des fissures naissantes ou un désordre connu du vendeur et non déclaré restent attaquables sur le terrain des vices cachés et du dol. Le dossier réellement protecteur combine un état des risques exact et un rapport d’expertise indépendant annexé à l’acte.
Article L125-5 du code de l’environnement, décret 2024-82 relatif à l’indemnisation catastrophe naturelle, loi Elan et textes d’application sur les études géotechniques, cartographies publiques des risques (Géorisques), textes consultables sur Legifrance.
Nos experts établissent l’état exact de votre maison et le rapport qui sécurise votre vente, en complément de l’état des risques. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

