


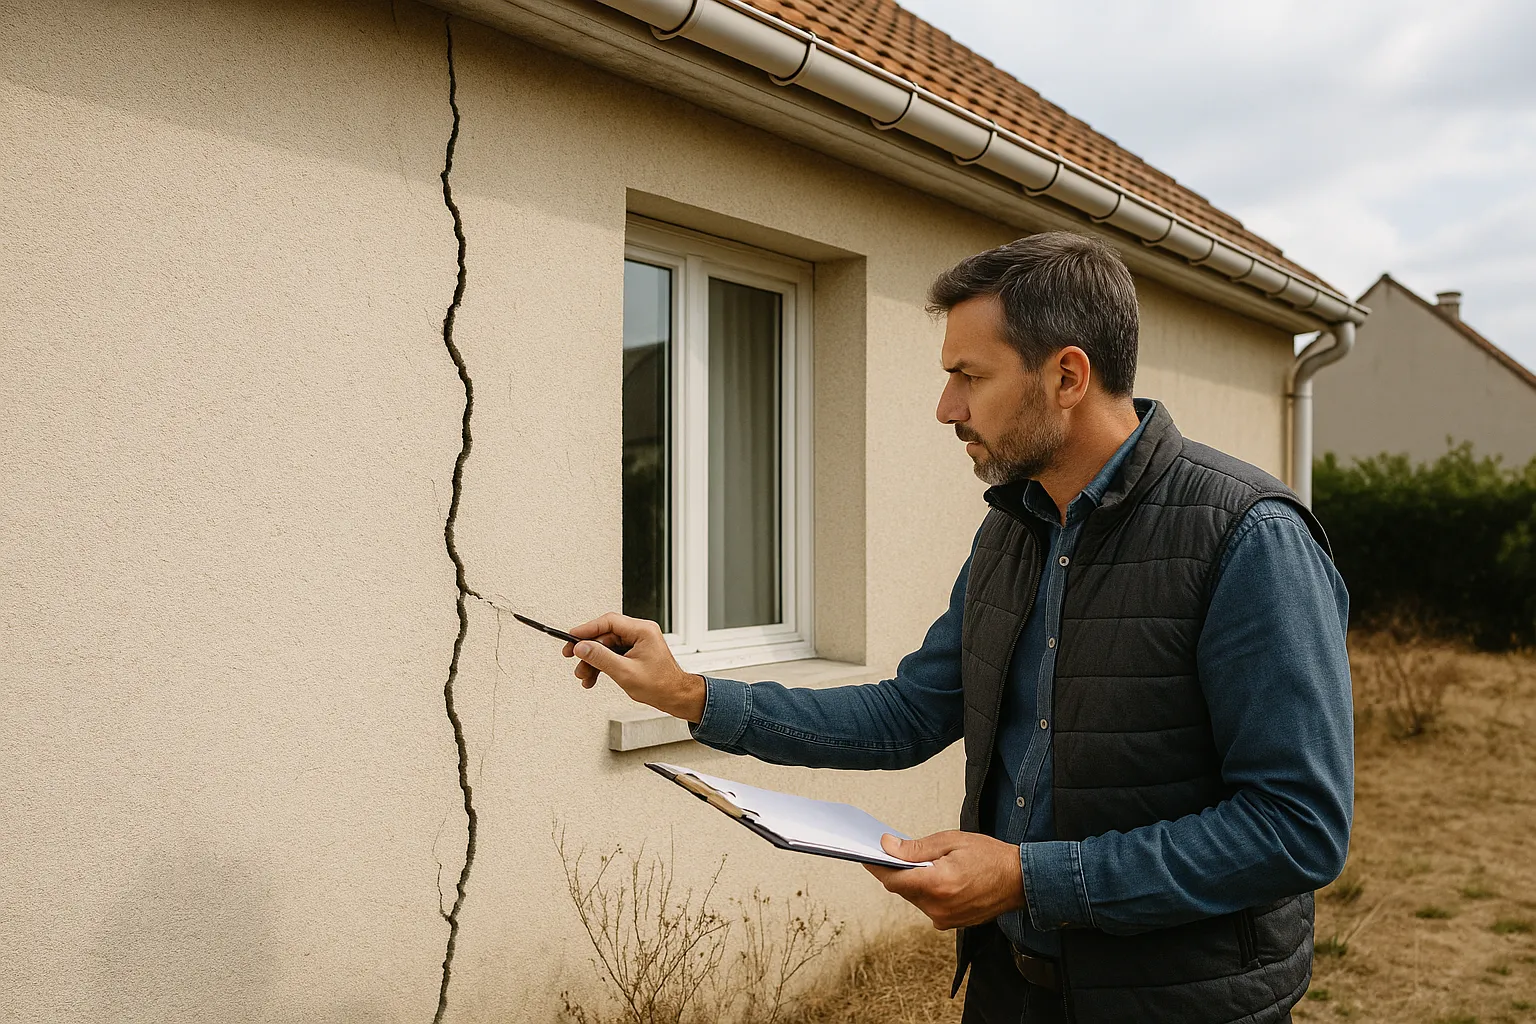
Paris intra-muros parle peu de fissures, mais la grande couronne, elle, en parle beaucoup depuis la fin de l’été 2026. En Seine-et-Marne, dans l’Essonne, les Yvelines et le Val-d’Oise, des milliers de pavillons construits sur des sols argileux encaissent les effets d’une sécheresse exceptionnelle. Voici ce que les propriétaires franciliens doivent savoir : pourquoi leurs maisons sont exposées, ce que la procédure catastrophe naturelle prévoit, et quels leviers actionner dès maintenant.
Le risque de retrait-gonflement des argiles en Île-de-France se concentre dans la grande couronne : Seine-et-Marne, Essonne, Yvelines et Val-d’Oise cumulent les sols sensibles, argiles vertes, marnes et limons argileux, et l’essentiel du pavillonnaire francilien. Paris et la petite couronne, denses et largement bâtis sur des immeubles collectifs aux fondations profondes, sont nettement moins concernés par ce désordre qui vise d’abord la maison individuelle. Le zonage réglementaire révisé début 2026 a confirmé l’ampleur du phénomène à l’échelle nationale : plus de la moitié du territoire est désormais classée en exposition moyenne ou forte, soit environ 12 millions de maisons concernées, six sur dix. La grande couronne illustre parfaitement cette statistique : des plateaux de la Brie aux buttes du Vexin, les communes pavillonnaires alternent poches argileuses et terrains plus stables, parfois d’une rue à l’autre. C’est ce qui explique qu’après l’été 2026, deux voisins puissent vivre des situations opposées : l’un sans le moindre désordre, l’autre avec des fissures en escalier sur ses angles de façade. La nature exacte du sol sous vos fondations, sa profondeur et son histoire hydrique comptent plus que la commune inscrite sur votre adresse. Un diagnostic sérieux commence donc toujours par la lecture du contexte géotechnique local, pas par la carte départementale.
Les pavillons franciliens construits des années soixante aux années quatre-vingt concentrent les désordres parce qu’ils cumulent des fondations courtes, souvent coulées à moins d’un mètre de profondeur, et une construction en série réalisée sans étude de sol préalable. À cette époque, le risque argileux était mal cartographié et aucune règle constructive spécifique ne s’imposait : les semelles filantes s’arrêtent dans la zone du sol la plus sensible aux variations d’humidité, celle qui gonfle l’hiver et se rétracte l’été. Quand une sécheresse comme celle de 2026 assèche le terrain en profondeur, ces maisons bougent les premières. Les extensions aggravent souvent le tableau : un garage ou une véranda ajoutés plus tard reposent sur des fondations différentes de celles du corps principal, et la jonction devient la ligne de rupture préférée du tassement différentiel. Les signes typiques se lisent facilement : fissures obliques au droit des ouvertures, décollement entre extension et bâti d’origine, portes intérieures qui frottent, carrelage qui se soulève en rez-de-chaussée. Rien de tout cela ne condamne la maison : la plupart des pavillons touchés se réparent, et bien. Mais la qualification technique du désordre, son origine, son activité, sa gravité, doit précéder toute décision, qu’il s’agisse de déclarer, de réparer ou simplement de surveiller.
L’été 2026 a été qualifié d’exceptionnel à l’échelle nationale : jusqu’à 99 départements ont été placés sous restrictions d’eau, dont 67 à 75 classés en crise selon les semaines, et l’Île-de-France n’a pas été épargnée par cet assèchement durable des sols. Pour les pavillons de grande couronne, les conséquences se sont manifestées de façon différée, comme toujours avec le retrait des argiles : les fissures apparaissent ou s’élargissent à la fin de l’été et à l’automne, quand le déficit hydrique cumulé atteint les couches porteuses. La sécheresse de 2026 s’inscrit dans une série qui pèse lourd : la Caisse centrale de réassurance projette jusqu’à 500 milliards d’euros de coût à long terme pour ce péril à l’échelle du pays, avec environ 12 millions de logements exposés. Concrètement, pour un propriétaire francilien, cette ampleur nationale a deux effets. D’abord, les communes de grande couronne sont nombreuses à préparer des demandes de reconnaissance de catastrophe naturelle, ce qui augmente la probabilité qu’un arrêté couvre votre secteur. Ensuite, les services des assureurs vont traiter un volume massif de dossiers : les dossiers précis, documentés et techniquement argumentés passeront devant les dossiers flous. Votre intérêt est donc double : participer au signalement collectif en mairie et bâtir dès maintenant votre dossier individuel, photos datées, suivi des fissures, déclaration à l’assureur dès la découverte des désordres.
La procédure est la même à Provins qu’à Pontoise : les sinistrés signalent leurs désordres en mairie, la commune constitue un dossier de demande de reconnaissance transmis au préfet, la commission interministérielle statue, et l’arrêté est publié au Journal officiel, avec une instruction des demandes liées à l’été 2026 attendue à partir de début 2027. Deux obligations de calendrier encadrent vos propres démarches. La déclaration à l’assureur se fait dès la découverte des désordres, sans attendre l’arrêté ; si celui-ci est publié ensuite pour votre commune, vous confirmez votre déclaration dans les trente jours suivant sa publication au Journal officiel. Le signalement en mairie, lui, se fait par écrit avec photos datées, et il vaut la peine de demander un récépissé : ce document prouve votre démarche et nourrit le dossier communal de reconnaissance de catastrophe naturelle. Si votre commune reste silencieuse, prenez l’initiative : un courrier spontané a la même valeur pour le dossier communal, et plusieurs communes françaises ont lancé des appels au signalement dès septembre 2026 précisément parce que des habitants avaient ouvert la voie. Gardez enfin en tête la franchise applicable : 1520 euros restent à votre charge pour les dommages sécheresse après reconnaissance, contre 380 euros pour les autres catastrophes naturelles. Ce montant justifie à lui seul de ne pas sous-estimer le chiffrage de la remise en état.
Aucun département francilien ne figure parmi les onze territoires pilotes du fonds argile expérimental, réservé notamment à l’Allier, la Dordogne, le Gers ou le Nord : en Île-de-France, la prévention reste donc à l’initiative et à la charge du propriétaire, mais les leviers restants sont loin d’être négligeables. Le premier est la gestion de l’eau autour de la maison : gouttières et descentes en bon état, rejets d’eaux pluviales éloignés des fondations, regards et canalisations étanches. Une fuite discrète ou un rejet au pied du mur entretient des cycles d’humidité qui amplifient les mouvements du sol. Le deuxième levier est le drainage, à adapter au terrain : il s’agit de stabiliser l’humidité au droit des fondations, pas simplement d’évacuer l’eau. Le troisième est la végétation : un arbre à fort besoin en eau planté près d’une façade assèche le sol sous les semelles ; l’élagage sévère, l’abattage raisonné ou l’écran anti racines se décident au cas par cas. Le quatrième est la surveillance instrumentée : témoins ou fissuromètre posés sur les fissures existantes, relevés datés, photos régulières. Ces gestes ne remplacent pas une indemnisation quand le mal est fait, mais ils limitent l’aggravation, documentent votre dossier et pèsent favorablement dans toute discussion avec l’assureur comme avec un futur acquéreur.
Avant de discuter indemnisation, travaux ou vente, il faut faire qualifier les désordres par un regard indépendant : origine, activité, gravité et coût de remise en état. C’est exactement le rôle de l’expertise fissures : établir l’état de référence daté de votre pavillon, déterminer si les fissures relèvent du retrait-gonflement des argiles, du vieillissement, d’une malfaçon ou d’une fuite, mesurer leur activité et chiffrer les réparations adaptées, du simple rebouchage structuré à la reprise en sous-oeuvre. Ce rapport sert ensuite à chaque étape : au signalement en mairie, à la déclaration d’assurance, face à l’expert de la compagnie, et à la contre-expertise si l’évaluation proposée ne permet pas la remise en état effective du bien, que le décret 2024-82 impose pourtant comme référence. Deux délais encadrent vos droits : la prescription biennale pour les actions liées au contrat d’assurance, et le calendrier de reconnaissance communale, dont l’instruction est attendue début 2027. Entre les deux, le temps joue pour les propriétaires préparés. Chez Check my House, nos experts interviennent dans toute l’Île-de-France, de la Seine-et-Marne au Val-d’Oise, en toute indépendance des assureurs et des entreprises de travaux, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : votre pavillon mérite un diagnostic avant les grandes manoeuvres de 2027.
Le retrait-gonflement des argiles expliqué
Le tassement différentiel des fondations
La reconnaissance catastrophe naturelle sécheresse
Les réponses aux questions des propriétaires franciliens confrontés aux fissures après la sécheresse 2026.
Parce qu’elle concentre les maisons individuelles sur sols argileux. Le retrait-gonflement des argiles frappe d’abord les pavillons aux fondations superficielles, très présents en Seine-et-Marne, dans l’Essonne, les Yvelines et le Val-d’Oise, alors que Paris et la petite couronne sont dominés par des immeubles collectifs aux fondations profondes, beaucoup moins sensibles à ce phénomène.
Les secteurs pavillonnaires bâtis sur argiles et marnes de la grande couronne, avec de fortes variations locales : la sensibilité du sol peut changer d’une rue à l’autre. Le zonage réglementaire révisé début 2026 classe plus de la moitié du territoire national en exposition moyenne ou forte, et seule une lecture du contexte géotechnique local permet de situer précisément votre maison.
Non. Aucun département francilien ne figure parmi les onze territoires pilotes du dispositif créé par l’arrêté du 6 septembre 2025 modifié par l’arrêté du 23 avril 2026. En Île-de-France, les travaux de prévention restent à la charge du propriétaire, et la réparation des maisons sinistrées relève du régime catastrophe naturelle via l’assurance habitation.
L’instruction des demandes communales liées à la sécheresse 2026 est attendue à partir de début 2027, avec des décisions commune par commune publiées par arrêté au Journal officiel. Ce délai est utile : il laisse le temps de documenter vos désordres, de les déclarer à l’assureur et de signaler votre situation en mairie.
Dès leur découverte, sans attendre un éventuel arrêté de catastrophe naturelle. Si un arrêté est ensuite publié pour votre commune, vous confirmez la déclaration dans les trente jours suivant sa publication au Journal officiel. Déclarer tôt fige la chronologie des désordres et écarte tout reproche de déclaration tardive.
La mitoyenneté modifie le comportement de la structure : les murs partagés rigidifient l’ensemble, mais les jonctions entre constructions voisines concentrent parfois les désordres quand les fondations diffèrent. Chaque cas s’évalue individuellement, et la mitoyenneté est aussi un critère d’exclusion du fonds argile dans les départements pilotes, ce qui ne concerne pas l’Île-de-France.
Parce que l’extension repose généralement sur des fondations différentes de celles du corps principal : profondeur, âge et rigidité distinctes. En période de sécheresse, les deux parties bougent différemment et la jonction devient la ligne de rupture du tassement différentiel. C’est l’un des désordres les plus fréquents sur le pavillonnaire francilien.
La franchise légale est de 1520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, contre 380 euros pour les autres catastrophes naturelles. Elle reste à votre charge sur l’indemnisation versée après reconnaissance de votre commune.
Oui, mais avec transparence : le vendeur déclare par écrit les sinistres indemnisés au titre des catastrophes naturelles pendant sa propriété et ceux dont il a connaissance, et dissimuler des fissures connues expose à des recours de l’acquéreur. Un rapport d’expertise clarifie la situation et sécurise la transaction pour les deux parties.
À partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Le rapport établit l’origine et l’activité des désordres et chiffre la remise en état : il sert en mairie, face à l’assureur et en contre-expertise.
Données CCR sur la sécheresse 2026, zonage réglementaire retrait-gonflement des argiles révisé début 2026, arrêté du 6 septembre 2025 modifié par l’arrêté du 23 avril 2026 relatif au fonds de prévention argile, décret 2024-82, code des assurances, textes consultables sur Legifrance.
Nos experts établissent l’état de référence de votre maison, qualifient l’origine des fissures et chiffrent la remise en état avant vos échanges avec l’assureur. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

