


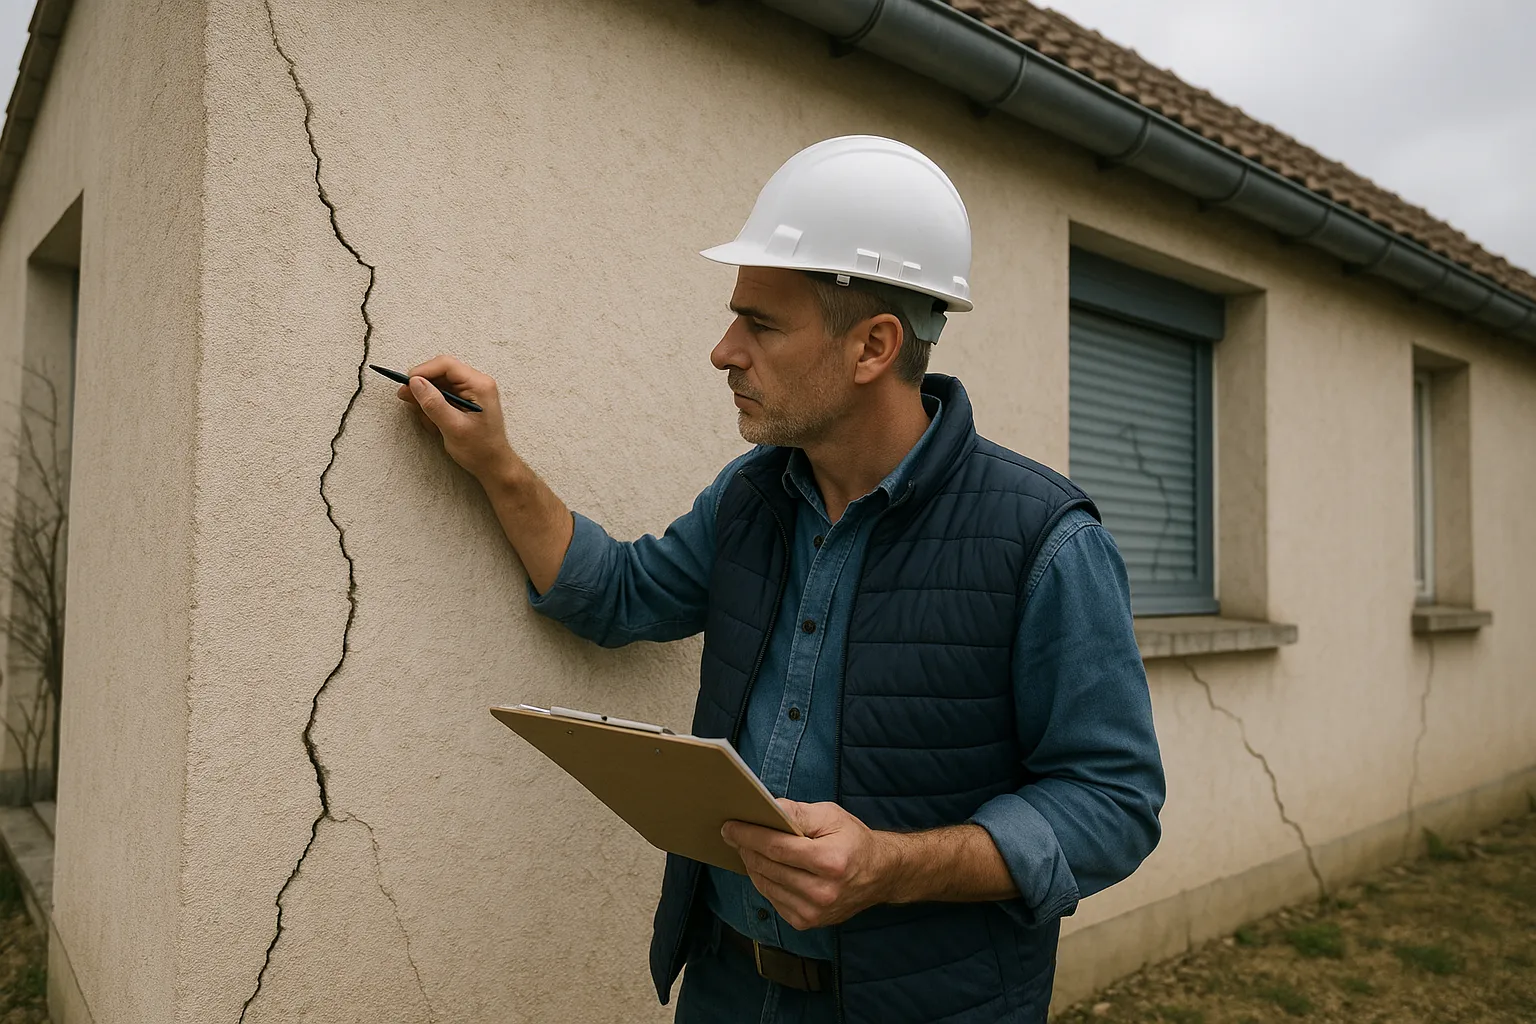
Depuis la réforme du régime catnat, l’indemnité versée pour un sinistre de retrait-gonflement des argiles doit servir à la remise en état effective du bien. Décret du 5 février 2024, justificatifs à produire, délai de 24 mois, exception liée à la valeur vénale : voici ce que cette règle change concrètement pour les sinistrés de la sécheresse 2026.
Le principe est désormais écrit noir sur blanc : l’indemnité versée au titre d’un sinistre de retrait-gonflement des argiles doit être utilisée pour la remise en état effective du bien, conformément aux recommandations du rapport d’expertise. Cette règle a été posée par l’ordonnance du 8 février 2023 et précisée par le décret n° 2024-82 du 5 février 2024, qui a créé un nouvel article dans la partie réglementaire du Code des assurances.
Pourquoi ce verrou ? Parce que le législateur a voulu mettre fin à une dérive documentée : des indemnités encaissées sans que les travaux soient réalisés, puis des maisons revendues avec leurs désordres, et des sinistres qui se répétaient d’épisode en épisode sur des bâtiments jamais réellement stabilisés. En fléchant l’indemnité vers la réparation, la réforme fait de l’argent de l’assurance un outil de traitement du bâti, pas une simple compensation financière. Pour les sinistrés de la sécheresse 2026, dont les dossiers relèveront intégralement de ce régime, la règle structure toute la stratégie d’indemnisation.
Le contrôle de l’affectation repose sur trois rouages. D’abord, l’information : l’assureur doit vous rappeler cette règle au moment où il vous transmet sa proposition d’indemnisation, vous ne pouvez donc pas la découvrir après coup. Ensuite, les justificatifs : vous devez transmettre les factures des travaux réalisés, qui prouvent que l’indemnité a bien servi à la remise en état. Enfin, le délai : si les travaux ne sont pas engagés dans les 24 mois suivant votre accord sur la proposition, l’assureur peut vous mettre en demeure.
Les conséquences d’un non-respect sont réelles : à défaut de factures, l’indemnisation peut devenir caduque, et l’assureur peut réclamer la restitution de l’acompte déjà versé. Concrètement, cela impose une discipline de gestion : conserver chaque devis et chaque facture, engager les travaux sans laisser filer les mois, et faire correspondre les travaux réalisés aux recommandations du rapport d’expertise, puisque c’est lui qui définit la remise en état attendue.
La règle connaît une exception précise : l’obligation d’affecter l’indemnité à la réparation ne s’applique pas lorsque le coût des travaux dépasse la valeur vénale du bien. Cette situation, loin d’être théorique, concerne les maisons les plus atteintes : lorsque la reprise en sous-oeuvre, la reconstruction partielle et les finitions cumulées excèdent ce que vaut la maison sur le marché, imposer la réparation n’aurait pas de sens économique.
Dans ce cas de figure, l’indemnité retrouve sa liberté d’emploi, mais la qualification de la situation est éminemment technique : elle suppose un chiffrage sérieux des travaux d’un côté, une estimation de la valeur vénale de l’autre. Deux chiffres que l’expert de l’assureur et le sinistré n’ont pas toujours intérêt à voir au même niveau. C’est un point de vigilance majeur : un chiffrage de travaux minoré peut faire artificiellement échapper le dossier à l’exception, ou à l’inverse enfermer le sinistré dans une réparation sous-dimensionnée. Le débat se tranche rapport contre rapport.
La réforme a aussi précisé le périmètre des dommages couverts : la garantie vise les désordres susceptibles d’affecter la solidité du bâti ou d’entraver l’usage normal du bâtiment, y compris les dommages qui peuvent évoluer défavorablement. Cette dernière mention est précieuse pour les sinistrés : une fissure encore modérée mais évolutive entre dans le champ, sans attendre qu’elle devienne béante.
En revanche, les annexes sont en principe exclues : remises, garages, parkings, terrasses, clôtures, serres ou piscines ne sont pas couverts, sauf lorsqu’ils font corps avec la viabilité, les fondations, l’ossature, le clos ou le couvert du bâtiment. La nuance est technique et se joue au cas par cas : une terrasse structurellement solidaire de la maison n’est pas un simple aménagement extérieur. Lors de l’expertise, faites examiner chaque élément endommagé et faites qualifier précisément son rattachement au bâti : c’est ce qui décide de son entrée dans l’indemnisation.
Dernier étage du dispositif : la transparence à la revente. Le vendeur doit désormais informer l’acquéreur des travaux restant à réaliser pour arrêter les désordres, qu’ils aient déjà été indemnisés ou qu’ils ouvrent droit à indemnisation. Cette information figure dans l’état des risques annexé à la promesse ou à l’acte de vente, le même document qui recense les arrêtés de catastrophe naturelle dont le bien a fait l’objet.
Pour les vendeurs, cela signifie qu’encaisser l’indemnité sans réparer ne fait plus seulement courir un risque vis-à-vis de l’assureur : cela se voit au moment de la vente et pèse directement sur le prix. Pour les acheteurs, c’est un progrès net : le dossier du bien raconte l’histoire de ses sinistres et des travaux réellement effectués. Dans les deux cas, un rapport d’expertise indépendant documentant l’état exact du bâtiment sécurise la transaction, côté vendeur comme côté acquéreur.
Si l’indemnité doit financer les travaux recommandés par le rapport d’expertise, alors tout se joue dans ce rapport : c’est lui qui fixe la nature et l’ampleur de la remise en état, donc le montant de l’indemnité et le contenu des travaux que vous devrez faire réaliser. Un rapport qui conclut à un rebouchage cosmétique vous enferme dans une réparation inutile ; un rapport qui identifie la cause et prescrit sa stabilisation finance une réparation durable.
D’où la stratégie gagnante pour un sinistré 2026 : peser sur le contenu du rapport avant qu’il soit figé. Documentez les désordres, faites établir une analyse indépendante de la cause et des travaux nécessaires, confrontez-la à l’expertise de l’assureur, et en cas d’écart, engagez une contre-expertise assurance fissures. Notre cabinet intervient partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous avant l’expertise d’assurance, quand le rapport peut encore être orienté vers les bons travaux.
Obligation, justificatifs, délais, exception : les réponses précises sur la règle d’affectation issue de la réforme.
Oui, en principe : l’indemnité doit être affectée à la remise en état effective du bien, conformément aux recommandations du rapport d’expertise. Une seule exception est prévue : lorsque le coût des travaux de réparation dépasse la valeur vénale du bien. En dehors de ce cas, l’indemnité est fléchée vers les travaux.
Elle résulte de l’ordonnance du 8 février 2023, précisée par le décret n° 2024-82 du 5 février 2024, applicable aux sinistres relevant du nouveau régime entré en vigueur au 1er janvier 2024. Les dossiers liés à la sécheresse 2026 relèveront donc intégralement de cette règle d’affectation.
Les factures des travaux de remise en état, qui démontrent que l’indemnité a été utilisée conformément aux recommandations du rapport d’expertise. Conservez aussi les devis et les attestations des entreprises : en cas de discussion sur la conformité des travaux, ces pièces complètent utilement les factures.
Si les travaux ne sont pas engagés dans les 24 mois suivant votre accord sur la proposition d’indemnisation, l’assureur peut vous mettre en demeure. Le délai court à compter de l’accord, pas du versement : datez précisément votre acceptation et planifiez les travaux sans attendre la dernière année.
À défaut de factures justifiant la remise en état, l’indemnisation peut devenir caduque et l’assureur peut réclamer la restitution de l’acompte déjà versé. Encaisser l’indemnité sans réparer expose donc à un risque financier direct, en plus des conséquences à la revente, l’acquéreur devant être informé des travaux restants.
Le dispositif repose sur des factures justifiant la remise en état effective : des travaux en auto-réhabilitation sans factures d’entreprise fragilisent la justification. Pour des désordres structurels liés au retrait-gonflement des argiles, reprise en sous-oeuvre ou stabilisation, le recours à des entreprises qualifiées s’impose de toute façon techniquement. Posez la question par écrit à votre assureur avant de choisir cette voie.
Les textes n’imposent pas d’entreprise : ils exigent des factures prouvant la remise en état conforme aux recommandations du rapport. Vous restez libre de choisir vos entreprises, sauf si vous avez accepté une réparation en nature organisée par l’assureur. Comparez les devis et vérifiez que les travaux proposés traitent bien la cause retenue par le rapport.
En principe non : les annexes comme les piscines, terrasses, clôtures, garages ou serres sont exclues de la garantie, sauf lorsqu’elles font corps avec la viabilité, les fondations, l’ossature, le clos ou le couvert du bâtiment. La qualification se joue au cas par cas lors de l’expertise : faites examiner le rattachement structurel de chaque élément endommagé.
Elle compare le coût des travaux de réparation à la valeur vénale du bien : si les travaux coûtent plus cher que ce que vaut le bien, l’obligation d’affectation tombe. Les deux chiffres étant techniques et discutables, un chiffrage indépendant des travaux et une estimation sérieuse de la valeur du bien sont décisifs pour trancher correctement.
Oui : le vendeur doit informer l’acquéreur des travaux restant à réaliser pour arrêter les désordres, qu’ils aient été indemnisés ou qu’ils ouvrent droit à indemnisation. Cette information figure dans l’état des risques annexé à la promesse ou à l’acte de vente. La passer sous silence expose à un contentieux pour défaut d’information.
Nos experts font retenir les bons travaux dans votre dossier : cause qualifiée, remise en état dimensionnée, chiffrage opposable, partout en France.

