


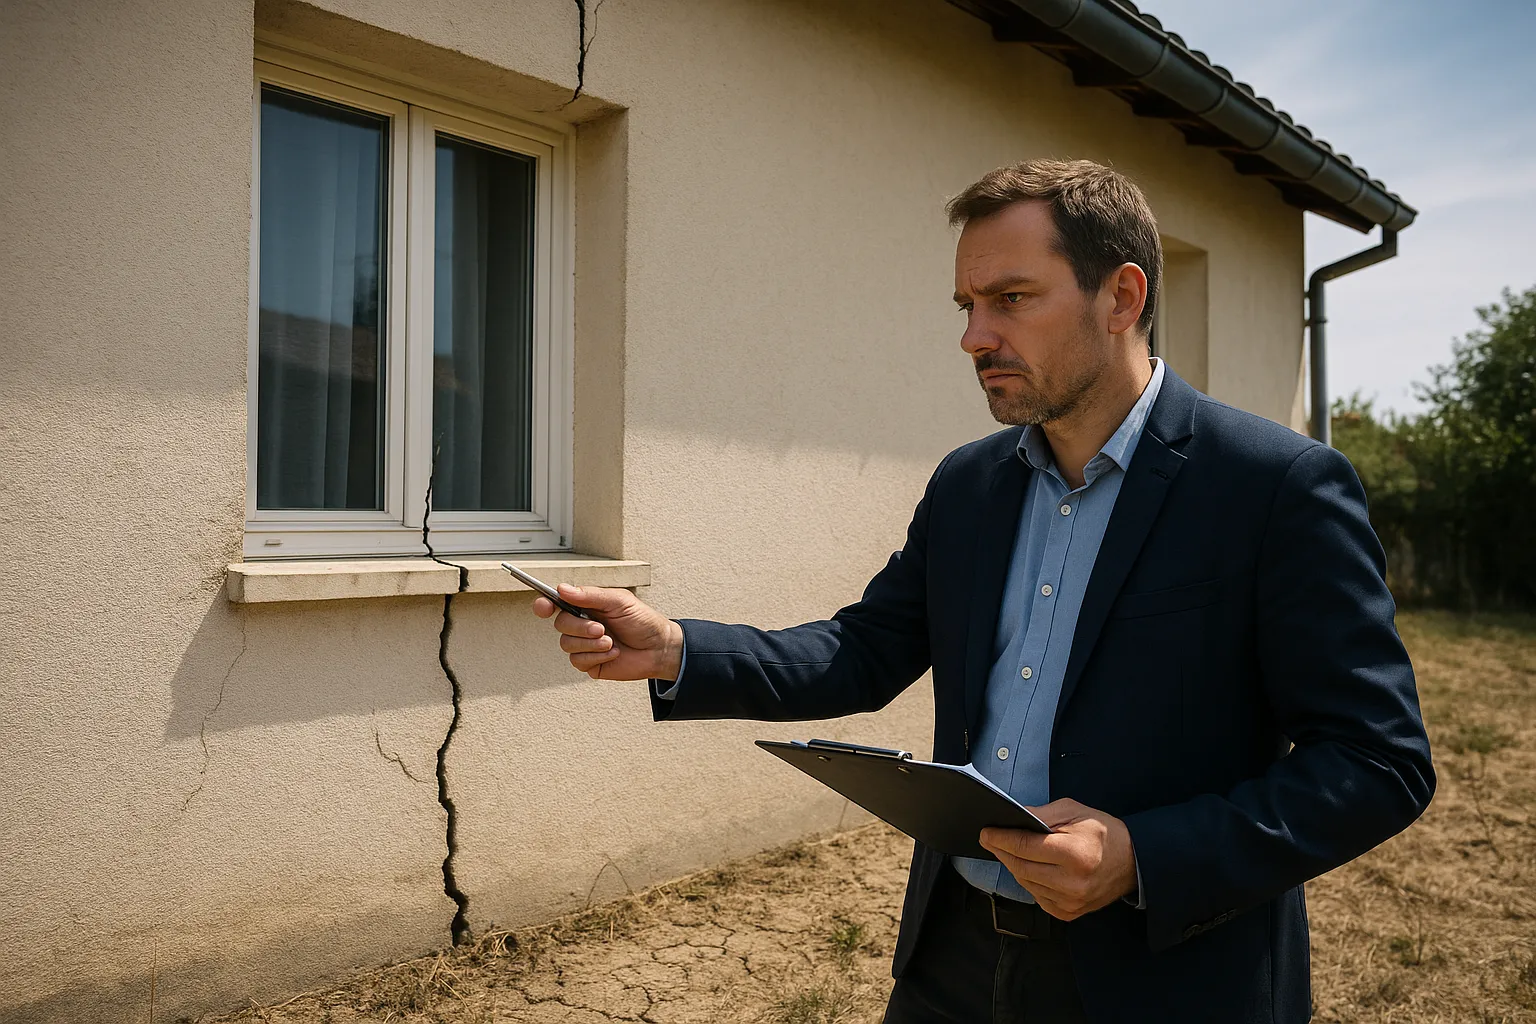
Riom en février, Nîmes en mars, Poitiers en juin : l’année 2026 a vu plusieurs cours d’appel condamner des assureurs à indemniser des sinistrés sécheresse après des années de refus, avec dans un cas une sanction pour résistance abusive. Ces décisions dessinent la ligne des juges et donnent la méthode des dossiers qui gagnent. Analyse.
Trois décisions rendues en 2026 par des cours d’appel illustrent une même ligne : lorsqu’un dossier sécheresse est techniquement solide, la contestation prolongée de l’assureur finit par se retourner contre lui. À Riom, à Nîmes puis à Poitiers, des propriétaires dont les maisons avaient été fissurées par des épisodes de sécheresse reconnus ont obtenu des condamnations allant d’environ 159 000 à près de 310 000 euros, après des procédures où la cause des désordres ou le montant des réparations étaient contestés depuis des années.
Ces affaires ne sont pas des cas isolés : elles s’inscrivent dans un mouvement de fond où la justice rappelle que la garantie catastrophes naturelles doit être exécutée loyalement. Pour les sinistrés de l’été 2026, dont les dossiers s’ouvriront avec l’instruction attendue à partir de début 2027, ces décisions sont à la fois un signal et un mode d’emploi : elles montrent ce qui fait gagner un dossier, et ce qui finit par coûter cher aux compagnies qui résistent sans fondement sérieux.
Par un arrêt du 24 février 2026, la cour d’appel de Riom a condamné la MACIF à verser environ 159 000 euros TTC à des assurés dont la maison avait été endommagée par la sécheresse, et a retenu en sus la résistance abusive de la compagnie : son refus prolongé et injustifié de régler ce qu’elle devait a été sanctionné en tant que tel, au-delà de l’indemnité principale.
La leçon de cette affaire dépasse son montant : la résistance abusive n’est pas une notion théorique. Quand un assureur maintient un refus contre l’évidence technique, multiplie les contestations dilatoires ou laisse un dossier s’enliser des années, les juges peuvent le condamner à des dommages et intérêts supplémentaires. Pour le sinistré, cela suppose un historique irréprochable : déclarations datées, relances écrites, rapports techniques. C’est cette traçabilité qui permet, le moment venu, de démontrer que la résistance de la compagnie était abusive et pas simplement prudente.
Le 10 mars 2026, la cour d’appel de Nîmes a condamné Sogessur à environ 309 800 euros dans un dossier sécheresse où le montant des réparations était au coeur du litige. L’ordre de grandeur de cette condamnation dit quelque chose d’essentiel : réparer réellement une maison atteinte par le retrait-gonflement des argiles, c’est souvent reprendre les fondations, stabiliser le sol et traiter l’ensemble des désordres, pas reboucher des fissures.
Cette décision illustre l’écart qui peut séparer une proposition initiale d’assureur du coût réel d’une remise en état durable. Entre les deux : des expertises contradictoires, un chiffrage ligne à ligne des travaux nécessaires et la démonstration que seule une réparation structurelle met fin aux désordres. Pour les sinistrés qui hésitent à contester une proposition jugée insuffisante, l’affaire rappelle que l’enjeu financier justifie presque toujours l’effort de la contestation technique, dès lors que le dossier est construit sérieusement.
Le 9 juin 2026, la cour d’appel de Poitiers a condamné la MACSF à environ 208 000 euros au profit de propriétaires dont les désordres liés à la sécheresse étaient discutés de longue date. Comme dans les affaires précédentes, le socle de la décision est technique : des désordres documentés dans la durée, un lien établi avec les épisodes reconnus, et des rapports capables de résister à la contradiction.
Cette affaire souligne une réalité que les sinistrés doivent intégrer dès le départ : un dossier sécheresse contesté se joue sur des années, et les pièces constituées au début font la différence à la fin. Les photos datées des premiers désordres, les déclarations initiales, les rapports d’expertise successifs forment la colonne vertébrale du dossier judiciaire. Ce qui semble une formalité administrative en année 1 devient une preuve décisive en année 4 : documenter tôt, c’est plaider fort plus tard.
Premier point commun : dans les trois affaires, la position de l’assureur reposait sur la contestation de la cause ou du montant, et dans les trois cas, c’est la démonstration technique du sinistré qui a emporté la décision. Deuxième point commun : la durée. Ces victoires sont venues au terme de procédures longues, ce qui plaide pour deux stratégies complémentaires : construire le dossier comme s’il devait finir devant un juge, et tout faire pour qu’il n’y arrive pas, en gagnant la bataille technique dès la phase amiable.
Troisième enseignement : la sanction de la résistance abusive rééquilibre le rapport de force. Une compagnie sait désormais qu’un refus mal fondé maintenu des années peut lui coûter plus que l’indemnité elle-même. Pour les sinistrés de 2026, ce contexte jurisprudentiel est favorable : les refus expéditifs se défendent de plus en plus mal, et les dossiers étayés se négocient mieux, précisément parce que l’issue judiciaire probable est connue de tous.
La meilleure stratégie contentieuse est celle qui rend le contentieux inutile. Concrètement : documenter les désordres par photos datées dès leur apparition, déclarer tôt et par écrit, conserver chaque échange avec la compagnie, faire établir un rapport d’expertise indépendant qui qualifie la cause et dimensionne les travaux, et répondre à chaque rapport adverse point par point. Un dossier tenu de cette façon se règle le plus souvent à l’amiable, aux bonnes conditions, parce que l’assureur mesure ce qu’il risquerait à le laisser prospérer devant une cour.
Et si le contentieux devient inévitable, ce même dossier en est l’arme principale : les affaires de Riom, Nîmes et Poitiers se sont gagnées sur des pièces constituées des années plus tôt. Notre cabinet construit ces dossiers partout en France : qualification de la cause, chiffrage contradictoire, assistance à expertise et contre-expertise assurance fissures, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : le dossier qui gagne en 2030 se constitue maintenant.
Portée des décisions, résistance abusive, stratégie amiable ou judiciaire : ce que la jurisprudence récente change pour votre dossier.
Trois décisions de cours d’appel illustrent la tendance : Riom, le 24 février 2026, a condamné la MACIF à environ 159 000 euros TTC en retenant de surcroît la résistance abusive ; Nîmes, le 10 mars 2026, a condamné Sogessur à environ 309 800 euros ; Poitiers, le 9 juin 2026, a condamné la MACSF à environ 208 000 euros. Toutes concernent des sinistres sécheresse contestés.
Non : chaque dossier est jugé sur ses propres faits et preuves. Ces décisions n’en restent pas moins précieuses : elles montrent la ligne des juges sur la cause déterminante, la réparation intégrale et la résistance abusive, et elles pèsent dans les négociations amiables, les compagnies connaissant l’issue probable d’un contentieux mal engagé de leur côté.
C’est le refus prolongé et injustifié d’un assureur de régler ce qu’il doit, malgré un dossier établi. Les juges peuvent la sanctionner par des dommages et intérêts qui s’ajoutent à l’indemnité principale. Sa démonstration repose sur l’historique du dossier : déclarations, relances écrites, rapports techniques ignorés, délais dépassés.
Non, et c’est même l’inverse : la plupart des dossiers bien construits se règlent à l’amiable, précisément parce que la jurisprudence rend le contentieux risqué pour les compagnies. Le procès est l’ultime recours quand la négociation technique échoue. Construire le dossier comme s’il devait être jugé est la meilleure façon d’éviter qu’il le soit.
Plusieurs années en général, entre l’expertise, la première instance et l’éventuel appel : les affaires jugées en 2026 portaient sur des sinistres bien antérieurs. C’est pourquoi la constitution précoce des preuves est décisive, et pourquoi la prescription biennale des actions dérivant du contrat d’assurance doit être surveillée dès que le dossier s’enlise.
Les fondamentaux de tout dossier sécheresse : désordres documentés dans la durée par photos datées, déclarations et échanges conservés, rapports d’expertise établissant le lien entre les désordres et les épisodes reconnus, et chiffrages détaillés des travaux de réparation réelle. Ce sont des pièces constituées des années avant l’audience qui emportent la décision.
Cela se calcule : une transaction évite l’aléa et les délais, mais son montant doit se comparer au chiffrage technique des travaux nécessaires, pas à la proposition initiale. Faites évaluer l’offre par votre expert et votre conseil avant de signer, car une transaction correctement négociée au vu d’un dossier solide peut approcher ce qu’un juge accorderait, sans les années d’attente.
La contre-expertise amiable est menée par l’expert que vous mandatez pour contrer le rapport de la compagnie ; l’expertise judiciaire est ordonnée par le juge et conduite par un expert inscrit, dans un cadre contradictoire strict. La première nourrit la négociation et prépare la seconde : un dossier amiable solide oriente favorablement l’expertise judiciaire.
Les principes valent pour tous les dossiers : cause déterminante, réparation des désordres, loyauté de l’assureur. Les montants des affaires de 2026 reflètent des réparations structurelles lourdes, mais la même logique protège un dossier plus modeste : ce qui compte est la proportion entre les travaux réellement nécessaires et la proposition de la compagnie.
Pas en la brandissant comme une menace vague, mais en construisant le parallèle : un dossier documenté, un rapport indépendant, des relances écrites, puis un courrier qui rappelle sobrement que les juridictions sanctionnent les refus mal fondés et la résistance abusive. L’argument porte quand votre dossier ressemble à ceux qui ont gagné : c’est la solidité technique qui rend la référence crédible.
Nos experts constituent dès aujourd’hui les preuves techniques qui font plier les assureurs, à l’amiable comme devant le juge, partout en France.

