


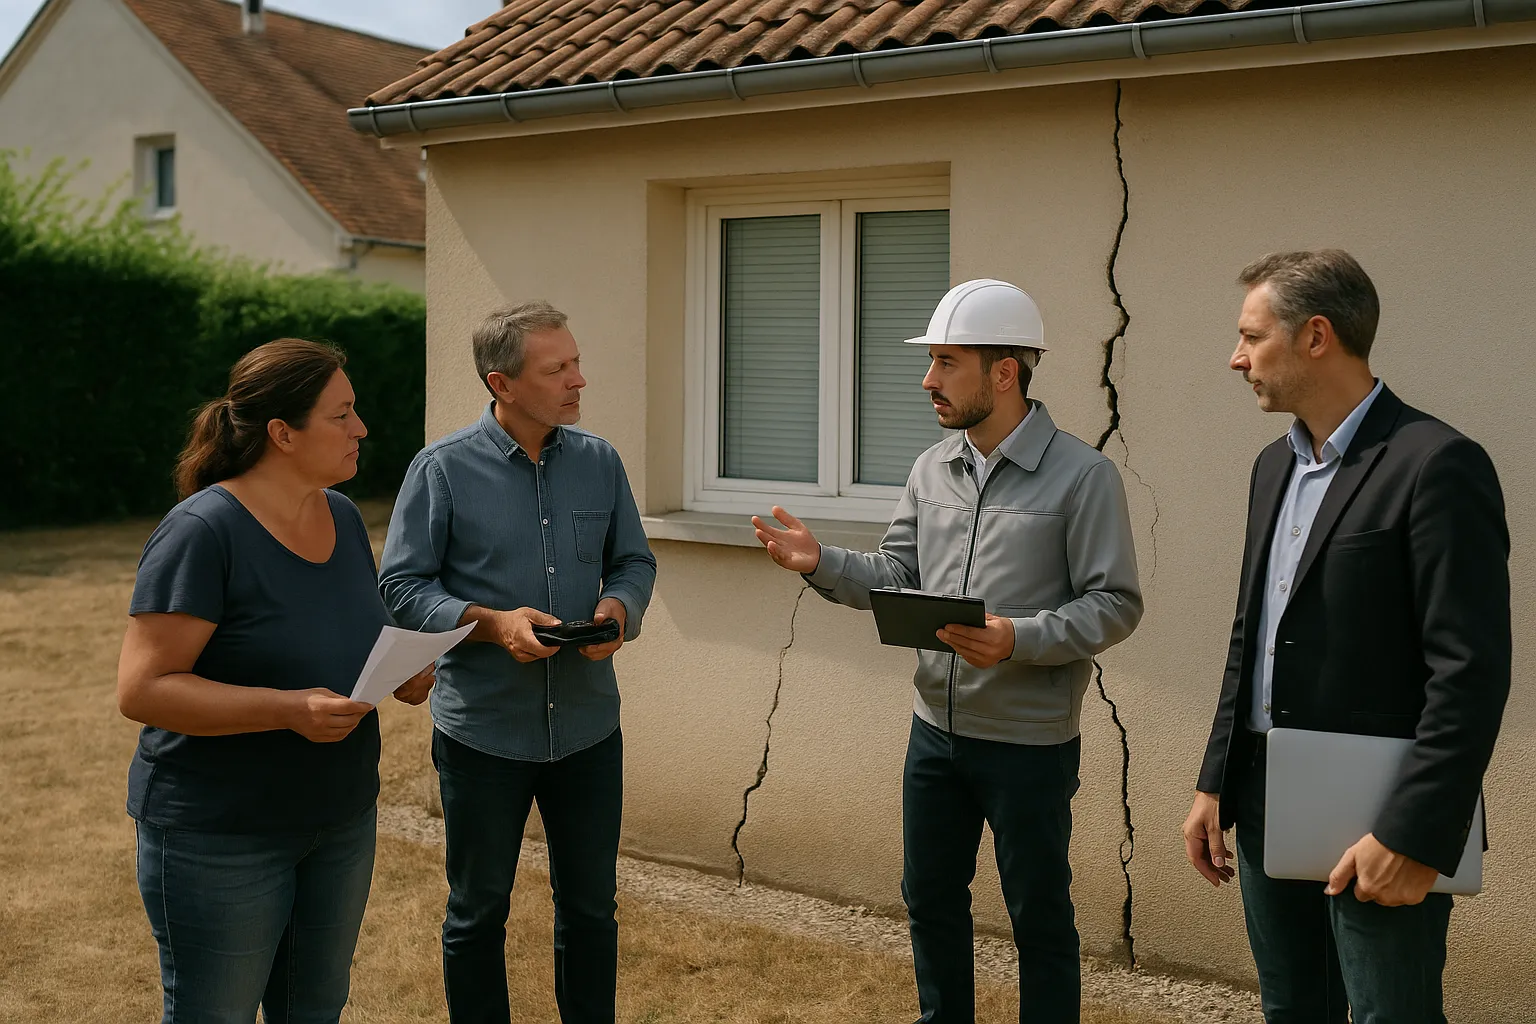
Entre la franchise légale, l’expert de l’assureur, l’expert d’assuré, les travaux et les frais annexes, le volet financier d’un dossier sécheresse reste flou pour la plupart des propriétaires. Cette cartographie des frais remet chaque poste à sa place : ce que paie l’assureur, ce qui reste à votre charge, ce qui dépend de votre contrat, et les leviers pour que l’indemnisation couvre réellement la remise en état de votre maison.
Le premier poste est le plus connu et le moins discutable : la franchise légale catastrophe naturelle, fixée à 1520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, contre 380 euros pour les autres catastrophes naturelles. Cette somme reste à votre charge sur l’indemnisation versée après la reconnaissance de votre commune par arrêté au Journal officiel, et elle ne se négocie pas : elle est fixée par les textes, s’applique quel que soit votre assureur et ne peut être rachetée par une option de contrat pour ce régime. Concrètement, si la remise en état de votre maison est chiffrée à 40 000 euros, l’indemnisation versée sera de 38 480 euros, la différence restant à votre charge. Cette franchise majorée propre à la sécheresse surprend souvent les sinistrés habitués à la franchise catnat classique : autant l’intégrer d’emblée dans votre budget. Elle a aussi une conséquence stratégique : pour les désordres très légers, dont la remise en état coûte moins que la franchise ou à peine plus, le dossier catnat n’a guère d’intérêt financier immédiat ; la bonne réponse est alors la surveillance documentée, car des désordres qui s’aggravent au fil des saisons finiront par dépasser largement ce seuil, et votre chronologie établie fera la différence. Après un été comme 2026, qui a placé jusqu’à 99 départements sous restrictions d’eau, les dossiers qui comptent se chiffrent presque toujours en dizaines de milliers d’euros : la franchise pèse, mais elle ne doit jamais dissuader de déclarer.
L’expert qui vient constater vos désordres après la déclaration ne vous coûte rien : il est mandaté et rémunéré par la compagnie d’assurance, dont il est le prestataire. C’est une bonne nouvelle budgétaire qui appelle une lucidité simple : ce professionnel travaille pour celui qui le paie, et si son analyse se doit d’être technique, sa lecture des causes et son chiffrage s’inscrivent dans la relation commerciale qui le lie à la compagnie. Vous n’avez donc rien à régler pour sa visite, ses éventuels passages complémentaires ou son rapport, mais vous n’avez pas non plus la main sur son choix ni sur sa mission, définie par l’assureur. Deux conséquences pratiques. D’abord, exigez le contradictoire gratuit qui vous revient : la communication du rapport, la prise en compte écrite de vos observations, le réexamen des points contestés ; tout cela fait partie du traitement normal du sinistre et ne génère aucun frais. Ensuite, comprenez la limite de l’exercice : si le désaccord persiste sur l’origine des désordres ou sur le montant de la remise en état, l’équilibre ne se rétablit pas en discutant plus fort, mais en opposant une analyse technique indépendante, ce qui nous amène au poste suivant. Retenez la règle qui borne l’ensemble depuis le décret 2024-82 : l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise, et le contenu de ce rapport est précisément ce qui se joue avec l’expert de la compagnie.
L’expert d’assuré, qui défend vos intérêts techniques, est à votre charge : c’est un investissement, à mettre en regard des sommes en jeu. Chez Check my House, l’expertise est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : un montant à comparer aux écarts constatés entre une offre initiale et une indemnisation après contestation argumentée, qui se chiffrent souvent en dizaines de milliers d’euros. Vérifiez par ailleurs votre contrat multirisque habitation : certains contrats incluent une garantie honoraires d’expert, qui prend en charge tout ou partie des honoraires de l’expert d’assuré en cas de sinistre, selon des plafonds et conditions propres à chaque contrat ; d’autres proposent une protection juridique qui peut financer une partie des frais en phase contentieuse. Lisez vos conditions générales ou interrogez votre assureur par écrit : cette ligne de contrat, souvent ignorée, change l’équation financière. Quant au moment d’engager cet investissement, trois fenêtres dominent : tôt, pour l’état de référence daté qui fige les désordres ; autour de la visite de l’expert de la compagnie, pour peser sur le constat et le chiffrage ; et en contre-expertise si l’offre reste insuffisante. Dans les trois cas, le rapport produit sert ensuite à toutes les étapes du dossier : c’est un coût unique pour un outil durable.
Le poste travaux est celui que l’indemnisation doit couvrir, avec une règle centrale depuis le décret 2024-82 : permettre la remise en état effective du bien selon le rapport d’expertise. Cela inclut, selon le diagnostic, le traitement de la cause, stabilisation du sol ou des fondations, reprise en sous-oeuvre, micropieux ou injection de résine, puis les réparations des désordres eux-mêmes, maçonnerie, enduits, finitions. Ce que l’indemnisation catnat ne couvre pas : le vieillissement normal du bâti et les défauts d’entretien, les désordres sans lien avec l’épisode reconnu, et les travaux de pure prévention engagés de votre propre initiative, sauf dans les onze départements pilotes du fonds argile, Dordogne, Gers, Nord ou Alpes-de-Haute-Provence entre autres, où diagnostics et travaux préventifs peuvent être financés sous conditions strictes pour les maisons éligibles, jusqu’au 31 décembre 2028. Vigilance sur deux pièges budgétaires. Le chiffrage au rabais d’abord : des réparations cosmétiques là où la cause appelle un traitement structurel laissent le propriétaire payer la différence au retour des désordres ; c’est exactement ce que la règle de la remise en état effective permet de combattre, rapport d’expertise à l’appui. La tentation inverse ensuite : utiliser l’indemnisation pour autre chose que les travaux expose à des difficultés, notamment en cas de revente, les sinistres indemnisés au titre des catastrophes naturelles se déclarant à l’acquéreur avec la liste des réparations non réalisées. L’indemnisation est un budget de remise en état : dépensé comme tel, il protège la maison et sa valeur.
Autour des grands postes gravitent des frais annexes dont la prise en charge dépend surtout de votre contrat. Le relogement d’abord : si les travaux structurels rendent la maison temporairement inhabitable, certains contrats multirisques prévoient une garantie frais de relogement ou perte d’usage, avec des plafonds et des durées variables ; ce point se vérifie dans vos conditions générales et se discute dès le chiffrage des travaux, pas au moment de faire les cartons. Les frais de démarches ensuite : lettres recommandées, copies, déplacements restent à votre charge mais demeurent modestes ; conservez-en les justificatifs, certains contrats ou certaines négociations globales peuvent les intégrer. Les mesures conservatoires d’urgence, étaiement ou bâchage nécessaires à la sécurité, se font en accord avec l’assureur et s’intègrent normalement au sinistre : prévenez par écrit avant d’engager la dépense chaque fois que possible, et photographiez avant et après. Enfin, les pertes indirectes, un portail qui ne ferme plus, une terrasse déformée, un abri fissuré, se traitent au cas par cas selon les garanties du contrat : listez-les dans la déclaration et le dossier de preuves sans préjuger de leur sort. La logique d’ensemble est constante : tout ce qui est documenté tôt, par écrit et avec justificatifs, peut se discuter ; ce qui est engagé sans trace se discute mal. La reconnaissance de votre commune ouvre les droits, votre dossier en fixe l’étendue.
Résumons la cartographie des frais, poste par poste. À la charge de l’assureur : l’expert qu’il mandate, le traitement du dossier, et surtout l’indemnisation des travaux de remise en état effective, cause et réparations comprises selon le rapport d’expertise. À votre charge, toujours : la franchise légale de 1520 euros propre à la sécheresse, et les travaux de pure prévention hors départements pilotes du fonds argile. À votre charge, sauf garantie de contrat : les honoraires de l’expert d’assuré, possiblement couverts par une garantie honoraires d’expert, et le relogement, possiblement couvert par une garantie perte d’usage ; deux lignes de contrat à vérifier dès maintenant, par écrit. Variables selon le contrat et la négociation : les frais annexes et pertes indirectes, qui se défendent d’autant mieux qu’ils sont documentés. Ce tableau de bord appelle une stratégie simple : investir tôt dans ce qui augmente l’indemnisation, documentation rigoureuse et rapport d’expertise indépendant, et refuser de payer ce qui incombe à l’assureur, en s’appuyant sur la règle de la remise en état effective du décret 2024-82 et, si besoin, sur la contre-expertise. La prescription biennale, deux ans pour les actions liées au contrat d’assurance, borne le tout. Chez Check my House, nos experts vous aident à transformer chaque euro investi dans le dossier en remise en état réelle, en toute indépendance, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : le meilleur poste de votre budget, c’est celui qui fait payer les bons payeurs.
Fissures et assurance habitation
Contre-expertise assurance fissures
La reconnaissance catastrophe naturelle sécheresse
Les réponses aux questions des propriétaires sur les coûts d’un dossier sécheresse et leur prise en charge.
La franchise légale est de 1520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, contre 380 euros pour les autres catastrophes naturelles. Elle reste à votre charge sur l’indemnisation versée après reconnaissance de votre commune, s’applique chez tous les assureurs et ne peut pas être rachetée pour ce régime.
Non : l’expert mandaté par la compagnie est rémunéré par elle, visite, passages complémentaires et rapport compris. Vous avez droit sans frais au contradictoire : communication du rapport, prise en compte écrite de vos observations, réexamen des points contestés. En revanche, vous ne choisissez ni l’expert ni sa mission.
Il est à votre charge : chez Check my House, l’expertise est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Certains contrats multirisques incluent une garantie honoraires d’expert qui prend en charge tout ou partie de ces honoraires : vérifiez vos conditions générales.
Une garantie présente dans certains contrats multirisques habitation, qui rembourse tout ou partie des honoraires de l’expert d’assuré en cas de sinistre, selon des plafonds et conditions propres à chaque contrat. Elle est souvent méconnue : interrogez votre assureur par écrit avant d’engager l’expertise, la réponse change l’équation financière du dossier.
Depuis le décret 2024-82, l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise : cela inclut, quand le diagnostic l’exige, la stabilisation du sol ou des fondations, et pas seulement le rebouchage des fissures. Un chiffrage limité au cosmétique se conteste, rapport d’expertise indépendant à l’appui.
Pas par le régime catastrophe naturelle, qui indemnise les dommages. La prévention reste à la charge du propriétaire, sauf dans les onze départements pilotes du fonds argile, où diagnostics et travaux préventifs peuvent être financés sous conditions strictes pour les maisons éligibles, avec des demandes possibles jusqu’au 31 décembre 2028.
Cela dépend de votre contrat : certains multirisques prévoient une garantie frais de relogement ou perte d’usage, avec plafonds et durées variables. Vérifiez vos conditions générales et posez la question par écrit dès le chiffrage des travaux structurels, pas au dernier moment. Sans garantie, ce poste reste à votre charge.
C’est fortement déconseillé : l’indemnisation est un budget de remise en état, et des réparations non réalisées se déclarent à l’acquéreur en cas de vente, avec un effet direct sur la transaction. La logique du décret 2024-82, la remise en état effective, protège votre maison et sa valeur quand elle est menée à son terme.
Financièrement non dans l’immédiat, mais déclarez et documentez quand même : des désordres de sécheresse s’aggravent souvent au fil des saisons, et une chronologie établie tôt fera la différence quand la remise en état dépassera largement la franchise. La surveillance documentée coûte quelques heures, l’absence de preuves coûte bien plus.
En la confrontant à un chiffrage indépendant : le rapport d’expertise détaille cause, travaux nécessaires et montants, et sert de référence opposable. Si l’offre reste en dessous, la contre-expertise rouvre le débat. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris.
Code des assurances, décret 2024-82, arrêté du 6 septembre 2025 modifié par l’arrêté du 23 avril 2026 relatif au fonds de prévention argile, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Nos experts chiffrent la remise en état réelle de votre maison et vous donnent l’outil pour que l’assureur paie ce qui lui incombe. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

