


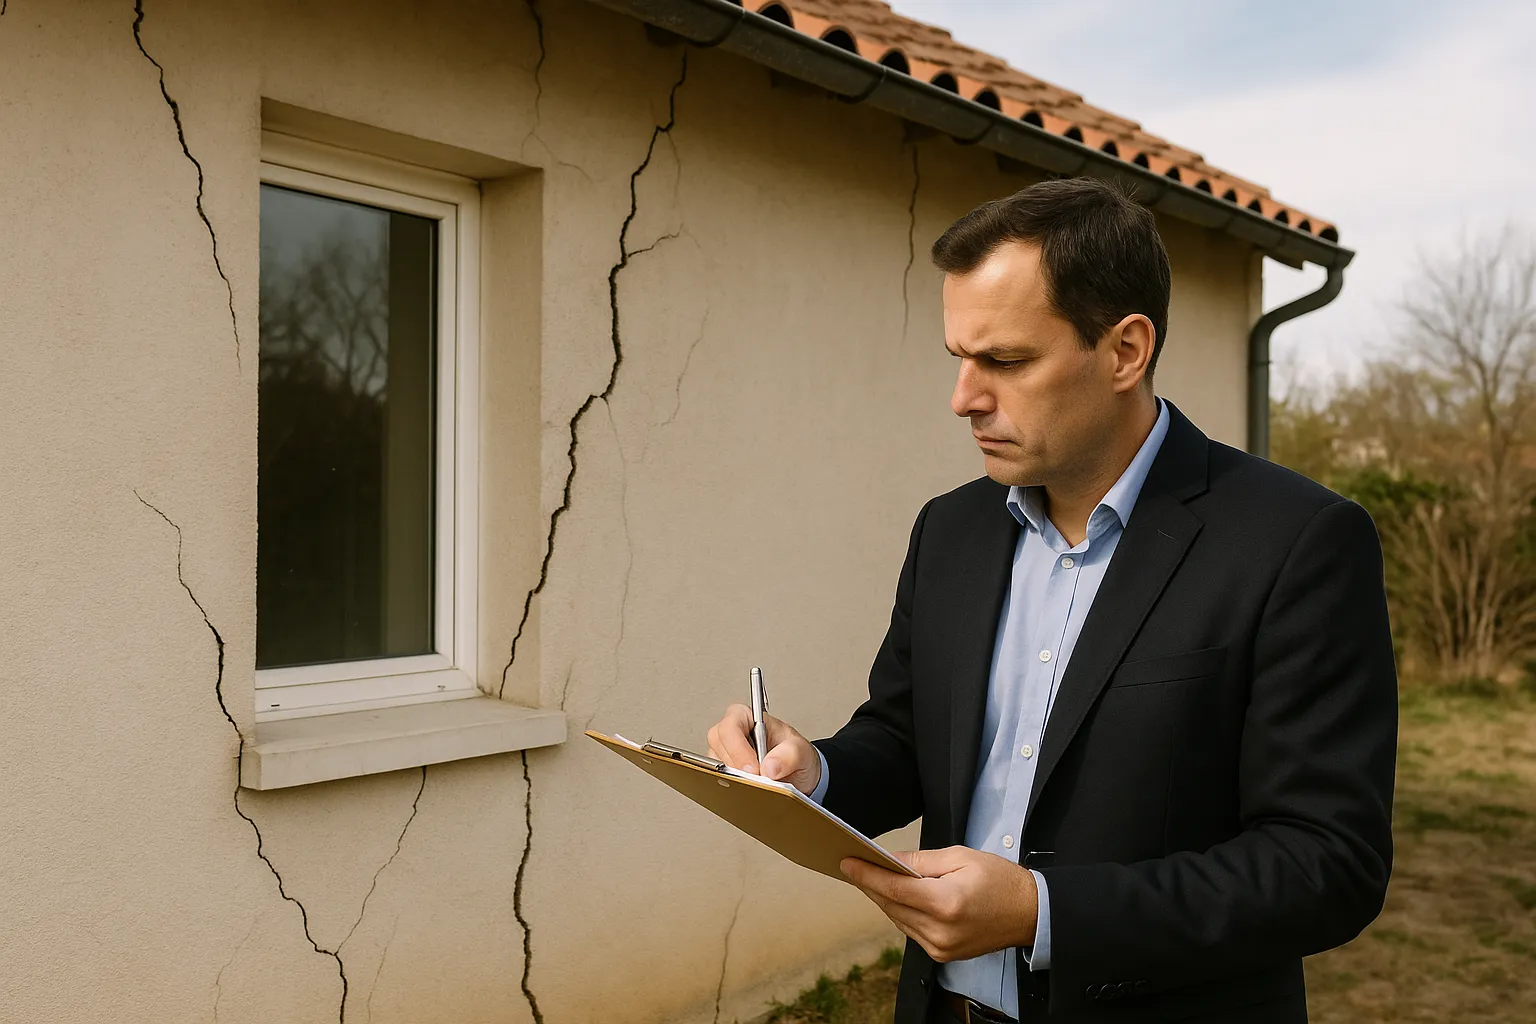
Vendre une maison alors qu’un dossier catastrophe naturelle sécheresse est encore en cours d’instruction : la situation est devenue banale depuis l’été 2026, et elle soulève une question que vendeurs et acheteurs découvrent souvent trop tard. À qui revient l’indemnité si elle est versée après la signature ? La réponse de la loi et des tribunaux surprend la plupart des vendeurs, et elle rend une clause de l’acte de vente absolument indispensable. Voici comment organiser proprement la coexistence d’une vente et d’un dossier d’indemnisation.
Rien n’interdit de vendre une maison dont le dossier catastrophe naturelle est en cours : la vente est valable, à condition d’informer l’acheteur et d’organiser le sort de l’indemnité dans l’acte. Le scénario type de 2026 est connu : des fissures apparaissent pendant l’été, le propriétaire déclare le sinistre, la commune demande la reconnaissance catastrophe naturelle, et la vente, engagée avant ou pendant ces démarches, avance plus vite que l’instruction du dossier.
Le vendeur doit alors jouer cartes sur table : désordres déclarés à l’acheteur, procédure en cours mentionnée au compromis, documents de l’assureur transmis. L’acheteur, de son côté, doit comprendre qu’il achète une maison dont les réparations dépendent d’une indemnité qui n’est ni versée ni même garantie. Entre les deux, une question centrale que beaucoup d’actes règlent mal ou pas du tout : si l’arrêté est publié et l’indemnité versée après la signature, à qui appartient-elle ? La réponse mérite un détour par la loi et la jurisprudence, car elle n’est pas celle qu’on croit.
Contrairement à l’intuition, l’indemnité ne reste pas automatiquement acquise au vendeur qui a subi le sinistre. Le code des assurances prévoit qu’en cas de vente du bien, le contrat d’assurance continue de plein droit au profit de l’acquéreur. Et la Cour de cassation en a tiré une conséquence importante dans un contentieux de sécheresse : sauf clause contraire, l’acquéreur d’un immeuble a qualité pour réclamer à l’assureur du vendeur l’indemnité de catastrophe naturelle, y compris pour des dommages antérieurs à la vente.
Tout repose donc sur les stipulations de l’acte. Si l’acte ne dit rien, l’acheteur, devenu propriétaire de la maison endommagée, est bien placé pour revendiquer l’indemnité destinée à la réparer. Si les parties veulent un autre équilibre, par exemple un prix de vente qui tient déjà compte des désordres avec une indemnité conservée par le vendeur, il faut l’écrire noir sur blanc. Un vendeur qui encaisse l’indemnité après la vente sans clause en ce sens s’expose à devoir la restituer. La leçon pratique est la même pour les deux parties : ce point se négocie et se rédige avant la signature, jamais après.
Trois montages couvrent la quasi totalité des situations. Premier cas : le vendeur conserve le bénéfice du dossier, la clause le dit expressément, et le prix de vente reflète l’état endommagé de la maison ; l’acheteur achète en connaissance de cause, décote à l’appui, et fera son affaire des travaux. Deuxième cas : l’indemnité ou la créance d’indemnité est transférée à l’acheteur, qui percevra les fonds et réalisera les réparations ; l’assureur doit être informé de la vente et le transfert organisé avec lui. Troisième cas : le vendeur réalise les travaux avant l’acte grâce à l’indemnité déjà versée, et la vente porte sur une maison réparée, factures à l’appui.
Dans tous les cas, le décret 2024-82 pèse sur le montage : l’indemnisation catastrophe naturelle doit permettre la remise en état effective du bien selon le rapport d’expertise, et l’acquéreur doit être informé de l’emploi de l’indemnité et des réparations restantes. Un montage où l’indemnité part d’un côté et la maison endommagée de l’autre, sans information ni ajustement de prix, est exactement le type de situation que ce texte vise à empêcher. Le notaire est le chef d’orchestre de cette clause : donnez-lui tous les éléments, rapport d’expertise de l’assureur compris.
La difficulté opérationnelle vient des rythmes : une vente se boucle en quelques mois, quand un dossier catastrophe naturelle sécheresse suit le calendrier des arrêtés, et l’instruction des demandes communales de l’été 2026 est attendue pour début 2027. Entre la déclaration du sinistre et le versement, il peut s’écouler de longs mois, pendant lesquels la vente ne peut pas toujours attendre.
Quelques règles de calendrier s’imposent. Le sinistre se déclare à l’assureur dès que le propriétaire en a connaissance, puis au plus tard trente jours après la publication de l’arrêté au Journal officiel : un vendeur qui attend l’acte pour déclarer risque de tout perdre, pour lui comme pour son acheteur. La franchise applicable en sécheresse, 1520 euros pour les catastrophes naturelles liées au retrait-gonflement des argiles, entre dans le calcul économique de la clause. Et si l’arrêté est publié entre le compromis et l’acte, l’état des risques doit être actualisé et l’acheteur informé. Dans certains cas, reporter la signature de quelques semaines pour signer après l’expertise de l’assureur simplifie tout : le montant est connu, la clause se rédige sur des chiffres et non sur des hypothèses.
Le premier piège est celui du vendeur qui croit l’indemnité acquise : sans clause expresse, l’acheteur peut la revendiquer, et les sommes encaissées après la vente peuvent devoir être restituées. Le deuxième est le symétrique, côté acheteur : croire que l’indemnité suivra automatiquement la maison et découvrir une clause qui la réserve au vendeur, avec un prix qui n’avait pourtant rien d’une décote. La protection, dans les deux sens, est la même : lire la clause, la négocier, et vérifier la cohérence entre le prix, l’état réel de la maison et le sort des fonds.
Troisième piège : l’assureur laissé de côté. La vente doit lui être signalée, et un transfert de créance d’indemnité s’organise avec lui, pas dans son dos. Quatrième piège : les désordres qui continuent d’évoluer entre l’expertise de l’assureur et la vente. Le décret 2024-82 prévoit que les dommages qui évoluent défavorablement restent couverts : un constat précis de l’état de la maison au jour de la vente permet de distinguer ce qui relève du dossier en cours, ce qui s’est aggravé depuis, et ce qui relèvera d’une déclaration complémentaire. Sans ce constat, vendeur, acheteur et assureur se renverront les aggravations pendant des années.
Dans une vente avec dossier catastrophe naturelle en cours, le rapport d’expertise indépendant joue un rôle que ni l’expertise de l’assureur ni les diagnostics obligatoires ne remplissent : fixer contradictoirement l’état exact de la maison au jour de la vente. C’est ce document qui permet de rédiger une clause d’indemnité sur des bases saines, de distinguer les désordres du dossier en cours de ceux qui apparaîtraient ensuite, et de chiffrer les travaux réels, que l’expert de l’assureur a parfois sous-évalués.
Pour le vendeur, ce rapport prouve la transparence et verrouille le risque de vices cachés. Pour l’acheteur, il dit ce qu’il achète vraiment et ce que l’indemnité devra couvrir. Et si l’évaluation de l’assureur paraît insuffisante pour permettre la remise en état effective, notre contre-expertise rééquilibre le dossier avant que la vente ne fige la situation. Chez Check my House, nos experts interviennent partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous avant de signer, dans un sens comme dans l’autre.
La reconnaissance catastrophe naturelle sécheresse
Fissures et assurance habitation
Contre-expertise assurance fissures
Les réponses aux questions des vendeurs et acheteurs quand une vente croise un dossier catastrophe naturelle en cours.
Oui, la vente est valable. Elle suppose d’informer l’acheteur de la procédure et des désordres, de transmettre les documents de l’assureur, et surtout de régler expressément dans l’acte le sort de l’indemnité à venir : qui la perçoit, pour quels travaux, et à quel prix de vente cela correspond.
Sauf clause contraire de l’acte, la jurisprudence reconnaît à l’acquéreur qualité pour réclamer l’indemnité à l’assureur du vendeur, y compris pour des dommages antérieurs à la vente, car le contrat d’assurance se poursuit de plein droit à son profit. Le vendeur qui veut conserver l’indemnité doit le faire écrire expressément.
Oui, c’est un montage légitime : le prix reflète l’état endommagé du bien et une clause réserve expressément l’indemnité au vendeur. Sans cette clause écrite, la réserve ne se présume pas, et l’acheteur pourrait revendiquer les fonds. La cohérence entre prix, état du bien et sort de l’indemnité doit apparaître dans l’acte.
Par une clause de l’acte organisant le transfert de l’indemnité ou de la créance d’indemnité, portée à la connaissance de l’assureur. L’assureur doit être informé de la vente, et le versement s’effectue alors au profit de l’acquéreur, qui assume en contrepartie les travaux de remise en état selon le rapport d’expertise.
Le vendeur, encore propriétaire, déclare le sinistre à son assureur au plus tard trente jours après la publication au Journal officiel, et l’état des risques remis à l’acheteur doit être actualisé. La publication en cours de vente est souvent le bon moment pour caler la clause d’indemnité sur des éléments concrets.
La franchise catastrophe naturelle pour les dommages liés au retrait-gonflement des argiles est de 1520 euros pour les biens à usage d’habitation, contre 380 euros pour les autres catastrophes naturelles. Elle reste à la charge de l’assuré et entre dans le calcul économique de la clause entre vendeur et acheteur.
La vente ne fait pas disparaître le droit à indemnisation : le contrat d’assurance se poursuit au profit de l’acquéreur et la jurisprudence lui reconnaît qualité à agir, sauf clause contraire. En revanche, une vente non signalée, des délais de déclaration manqués ou un flou sur le bénéficiaire compliquent le versement : informez l’assureur sans attendre.
Ce n’est pas obligatoire, mais attendre l’expertise de l’assureur présente un avantage réel : le montant de l’indemnisation est connu, et la clause se négocie sur des chiffres plutôt que sur des hypothèses. Quand le calendrier de la vente ne le permet pas, un rapport d’expertise indépendant fournit la base de chiffrage qui manque.
Les dommages qui évoluent défavorablement restent couverts dans le cadre du dispositif issu du décret 2024-82. Encore faut-il pouvoir distinguer l’aggravation du désordre initial : un constat d’expert fixant l’état de la maison au jour de la vente évite que vendeur, acheteur et assureur ne se renvoient la responsabilité des évolutions.
Oui. Depuis le décret 2024-82, l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise, et l’acquéreur doit être informé : si des réparations indemnisées n’ont pas été réalisées, leur liste lui est communiquée. Une indemnité encaissée sans travaux et sans information est une source majeure de contentieux.
Code des assurances (articles L121-10 et L125-1 et suivants), jurisprudence de la Cour de cassation sur l’indemnité catastrophe naturelle en cas de vente, décret 2024-82, article L125-5 du code de l’environnement, textes consultables sur Legifrance.
Nos experts fixent l’état exact du bien au jour de la vente, chiffrent les travaux et sécurisent la clause d’indemnité, côté vendeur comme côté acheteur. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

