


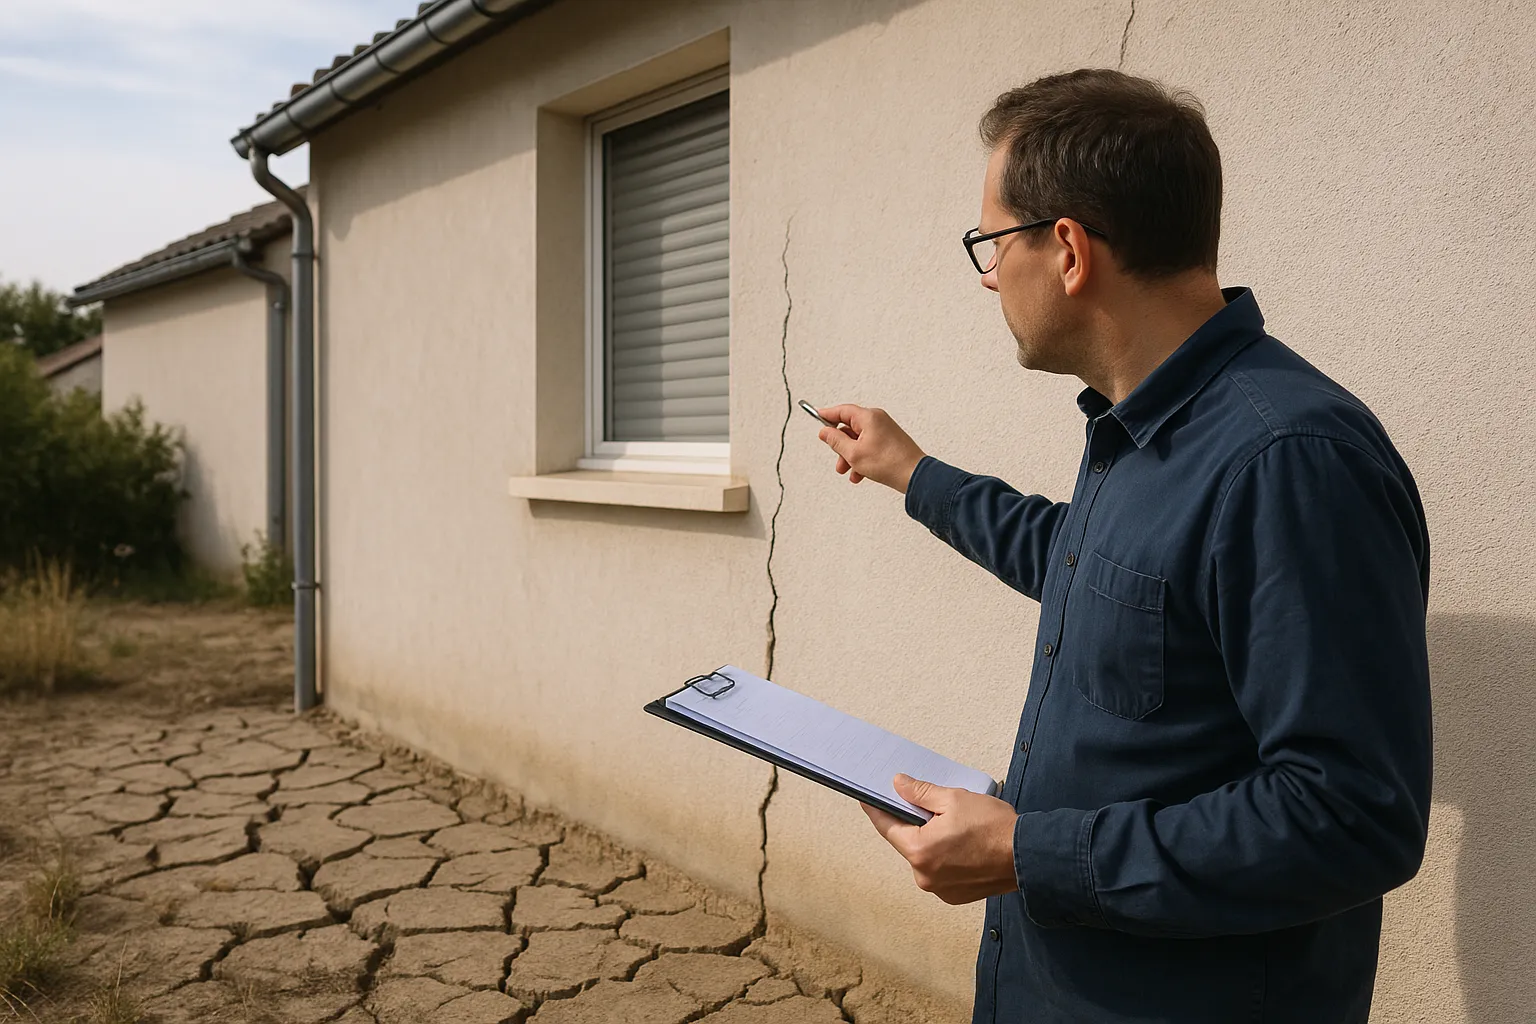
La sécheresse de 2026 n’a pas seulement fissuré des maisons : elle a changé la façon dont le marché immobilier regarde les sols. Zonage argile révisé en début d’année, cartes publiques consultées par les acheteurs, états des risques épluchés, questions systématiques sur l’historique de sinistres : le risque argileux est sorti de l’angle mort. Pour autant, aucune décote automatique ne frappe les maisons en zone argileuse, et c’est la principale leçon du marché : ce n’est pas la carte qui fait le prix, c’est le dossier. Voici ce qui se joue réellement, et comment défendre la valeur de votre bien.
Le fait marquant de 2026 est la révision du zonage d’exposition au retrait-gonflement des argiles, qui place désormais plus de la moitié du territoire en exposition moyenne ou forte. Environ douze millions de maisons individuelles sont concernées, soit de l’ordre de six maisons sur dix, et l’information est publique : n’importe quel acheteur peut vérifier en quelques clics le niveau d’exposition d’une parcelle sur les cartographies officielles.
Ce reclassement ne change rien au sol lui-même : les argiles gonflantes étaient là avant la carte. Ce qui change, c’est la visibilité. Un risque autrefois connu des seuls géotechniciens et assureurs est devenu une donnée de marché, au moment même où la sécheresse de 2026 en faisait la démonstration grandeur nature dans des dizaines de départements. La conjonction des deux, carte accessible et sinistres visibles, a fait entrer le sol dans la négociation immobilière, au même titre que le diagnostic énergétique quelques années plus tôt.
Le zonage pèse sur les transactions par un mécanisme simple : la fin de l’asymétrie d’information. Hier, le vendeur savait et l’acheteur découvrait ; aujourd’hui, l’acheteur arrive à la visite en connaissant le niveau d’exposition de la parcelle, l’historique des arrêtés de catastrophe naturelle de la commune et, via l’état des risques, les sinistres indemnisés sur le bien. Les questions qui fâchent sont posées dès la première visite, et l’absence de réponse claire se paie.
Concrètement, trois réflexes d’acheteurs se sont généralisés. La consultation systématique des cartes publiques avant même de visiter. La lecture attentive de l’état des risques et la demande des documents d’assurance en cas d’antécédent. Et l’intégration du coût des travaux éventuels dans l’offre de prix, devis ou chiffrage d’expert à l’appui. Pour les vendeurs, cela ne signifie pas que la zone condamne le prix : cela signifie que le flou, lui, le condamne. Une maison en zone forte avec un dossier limpide se négocie souvent mieux qu’une maison en zone moyenne avec un historique évasif.
Première réalité de marché : il n’existe aucune décote officielle ni statistique publique mesurant la perte de valeur des maisons en zone argileuse, et les pourcentages qui circulent ne reposent sur rien de vérifiable. Ce que les professionnels constatent est plus nuancé : l’exposition au risque se traduit moins par une décote uniforme que par une dispersion accrue des prix et des délais, selon la qualité du dossier de chaque bien.
D’un côté, les biens à historique flou, fissures rebouchées sans explication, sinistre évoqué sans documents, voient les négociations s’allonger et les offres intégrer une marge de sécurité maximale : l’incertitude se paie plein tarif. De l’autre, les biens documentés, sans désordre ou avec un sinistre traité et justifié, se vendent dans des conditions proches du marché courant. Entre les deux, le coût réel des travaux restants, lorsqu’il est chiffré par un professionnel indépendant, sert de base objective à la discussion et ramène la négociation à des proportions raisonnables. La valeur ne se défend donc pas contre la carte, mais avec des preuves.
Les maisons qui traversent le mieux cette nouvelle donne partagent des caractéristiques identifiables. D’abord, un sous-sol compris : une étude de sol, même ancienne, ou un rapport d’expertise qui qualifie la sensibilité réelle de la parcelle vaut mieux que le classement générique de la carte, qui reste une donnée à grande échelle. Ensuite, une prévention visible : gestion des eaux de pluie en ordre, drainage entretenu, végétation maîtrisée à distance des fondations, autant d’éléments qu’un acheteur attentif, ou son expert, remarque immédiatement.
Enfin, un historique assumé : pour les maisons qui ont connu un sinistre, la combinaison arrêté de catastrophe naturelle, rapport d’expertise, travaux traitant la cause et factures d’entreprises assurées transforme un antécédent en argument. À l’inverse, les biens les plus pénalisés sont ceux dont les désordres sont visibles mais inexpliqués, ou dont les réparations cosmétiques sautent aux yeux. Pour les constructions récentes, la conformité aux règles constructives en zone argileuse issues de la loi Elan devient aussi un point de contrôle : une maison neuve bâtie sans les précautions requises porte un risque juridique et assurantiel que les acheteurs avertis savent désormais évaluer.
Le classement de la parcelle emporte des conséquences précises, au delà de la perception du marché. Pour les terrains constructibles en zone d’exposition moyenne ou forte, la réglementation issue de la loi Elan impose une étude géotechnique lors de la vente, et des règles constructives adaptées pour les maisons neuves ; une construction neuve non conforme s’expose à une exclusion de la garantie catastrophe naturelle pendant dix ans. En zone d’exposition forte, les propriétaires de certains départements pilotes peuvent par ailleurs mobiliser le fonds de prévention argile expérimental, qui finance diagnostics et travaux d’adaptation sous conditions, jusqu’à fin 2028.
Un point essentiel reste mal compris : figurer en zone exposée ne donne par soi-même aucun droit à indemnisation, et n’en retire aucun. L’indemnisation des fissures de sécheresse dépend toujours d’un arrêté de catastrophe naturelle pour la commune, puis de l’expertise du lien entre la sécheresse et les désordres. La carte est un outil de prévention et d’information, pas un guichet. Pour un propriétaire, la bonne lecture est celle-ci : le zonage dit la probabilité du risque, l’état réel de votre maison dit sa valeur.
La valeur d’une maison en zone argileuse se défend avant la mise en vente, par la construction d’un dossier que le marché récompense. Premier étage : connaître l’état réel du bien, par une expertise indépendante qui qualifie les éventuelles fissures, leur origine et leur activité, et fixe un état de référence daté. Deuxième étage : traiter et documenter, en s’attaquant aux causes (eaux de pluie, végétation, points faibles du bâti) et en conservant chaque facture. Troisième étage : suivre dans le temps, car un désordre détecté tôt se traite à coût maîtrisé, quand le même désordre ignoré pendant cinq ans finit en reprise structurelle.
Ce dossier sert ensuite à chaque étape : il rassure un acheteur, objective une négociation, appuie une déclaration de sinistre et neutralise le risque de contentieux pour vices cachés. Chez Check my House, nos experts établissent cet état de référence partout en France, en toute indépendance, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Et si un sinistre sécheresse est sous-évalué par votre assureur, notre contre-expertise défend la remise en état complète. Contactez-nous pour prendre une longueur d’avance sur le marché.
Le retrait-gonflement des argiles expliqué
Le drainage pour prévenir les fissures
Contre-expertise assurance fissures
Les réponses aux questions des propriétaires et acheteurs sur l’effet du zonage argile sur la valeur des maisons.
Pas automatiquement. Aucune décote officielle n’existe, et le classement concerne environ six maisons individuelles sur dix : il ne distingue pas votre bien. Ce qui pèse sur le prix, c’est l’état réel de la maison et la qualité du dossier qui l’accompagne. Une maison saine et documentée en zone exposée se vend dans des conditions normales.
Le zonage d’exposition au retrait-gonflement des argiles a été révisé en début d’année 2026 : plus de la moitié du territoire se trouve désormais en exposition moyenne ou forte, et environ douze millions de maisons individuelles sont concernées. La carte se consulte publiquement à la parcelle sur les plateformes officielles de cartographie des risques.
De plus en plus systématiquement. La carte est publique, gratuite et consultable à l’adresse, et la sécheresse de 2026 a fait connaître le sujet au grand public. Les acheteurs recoupent le zonage, les arrêtés de catastrophe naturelle de la commune et l’état des risques remis par le vendeur, et posent la question des fissures dès la première visite.
Non. Aucune statistique publique ne mesure une décote liée au zonage, et les pourcentages qui circulent ne sont pas sourcés. Le marché sanctionne surtout l’incertitude : historique flou, fissures inexpliquées, réparations cosmétiques. Un chiffrage indépendant des travaux éventuels ramène la négociation au coût réel plutôt qu’à une marge de peur.
Le classement seul ne donne droit à rien : l’indemnisation des fissures suppose un arrêté de catastrophe naturelle pour la commune et une expertise reliant les désordres à la sécheresse. En zone d’exposition forte, un fonds de prévention argile expérimental finance en revanche diagnostics et travaux d’adaptation dans onze départements pilotes, sous conditions, jusqu’à fin 2028.
En zone d’exposition moyenne ou forte, la réglementation issue de la loi Elan impose au vendeur d’un terrain constructible de fournir une étude géotechnique préalable, et la construction doit respecter des règles adaptées au sol argileux. Une maison neuve non conforme s’expose à une exclusion de la garantie catastrophe naturelle pendant dix ans.
Ce n’est pas obligatoire pour vendre une maison existante, mais tout document qui qualifie la sensibilité réelle de la parcelle ou l’état de la structure renforce le dossier de vente. Un rapport d’expertise bâtiment indépendant, plus rapide et moins coûteux qu’une campagne géotechnique complète, suffit souvent à objectiver la discussion.
En remplaçant l’incertitude par des preuves : état des risques exact, historique d’assurance transparent, travaux documentés par des factures, prévention visible (gestion des eaux, végétation maîtrisée) et rapport d’expertise indépendant annexé au dossier. Face à un dossier complet, l’acheteur négocie sur le coût réel des travaux, pas sur la peur.
Non. Les maisons sinistrées se vendent, à condition que le dossier soit clair : cause identifiée, désordre qualifié comme actif ou stabilisé, travaux réalisés ou chiffrés, indemnisation documentée le cas échéant. C’est l’absence d’explication qui bloque les ventes, bien plus que la fissure elle-même.
La carte est un outil vivant, adossé aux connaissances géologiques et à la sinistralité : elle a déjà été révisée et rien n’exclut de futures évolutions. C’est une raison de plus pour ancrer la valeur de votre bien dans des éléments qui ne dépendent pas de la carte : état structurel documenté, prévention effective et suivi dans le temps.
Cartographies publiques du retrait-gonflement des argiles (Géorisques) et zonage révisé en 2026, loi Elan et textes d’application, article L125-5 du code de l’environnement, arrêtés relatifs au fonds de prévention argile expérimental, textes consultables sur Legifrance.
Nos experts établissent l’état de référence qui protège la valeur de votre bien : diagnostic des fissures éventuelles, origine, préconisations et rapport opposable. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

