


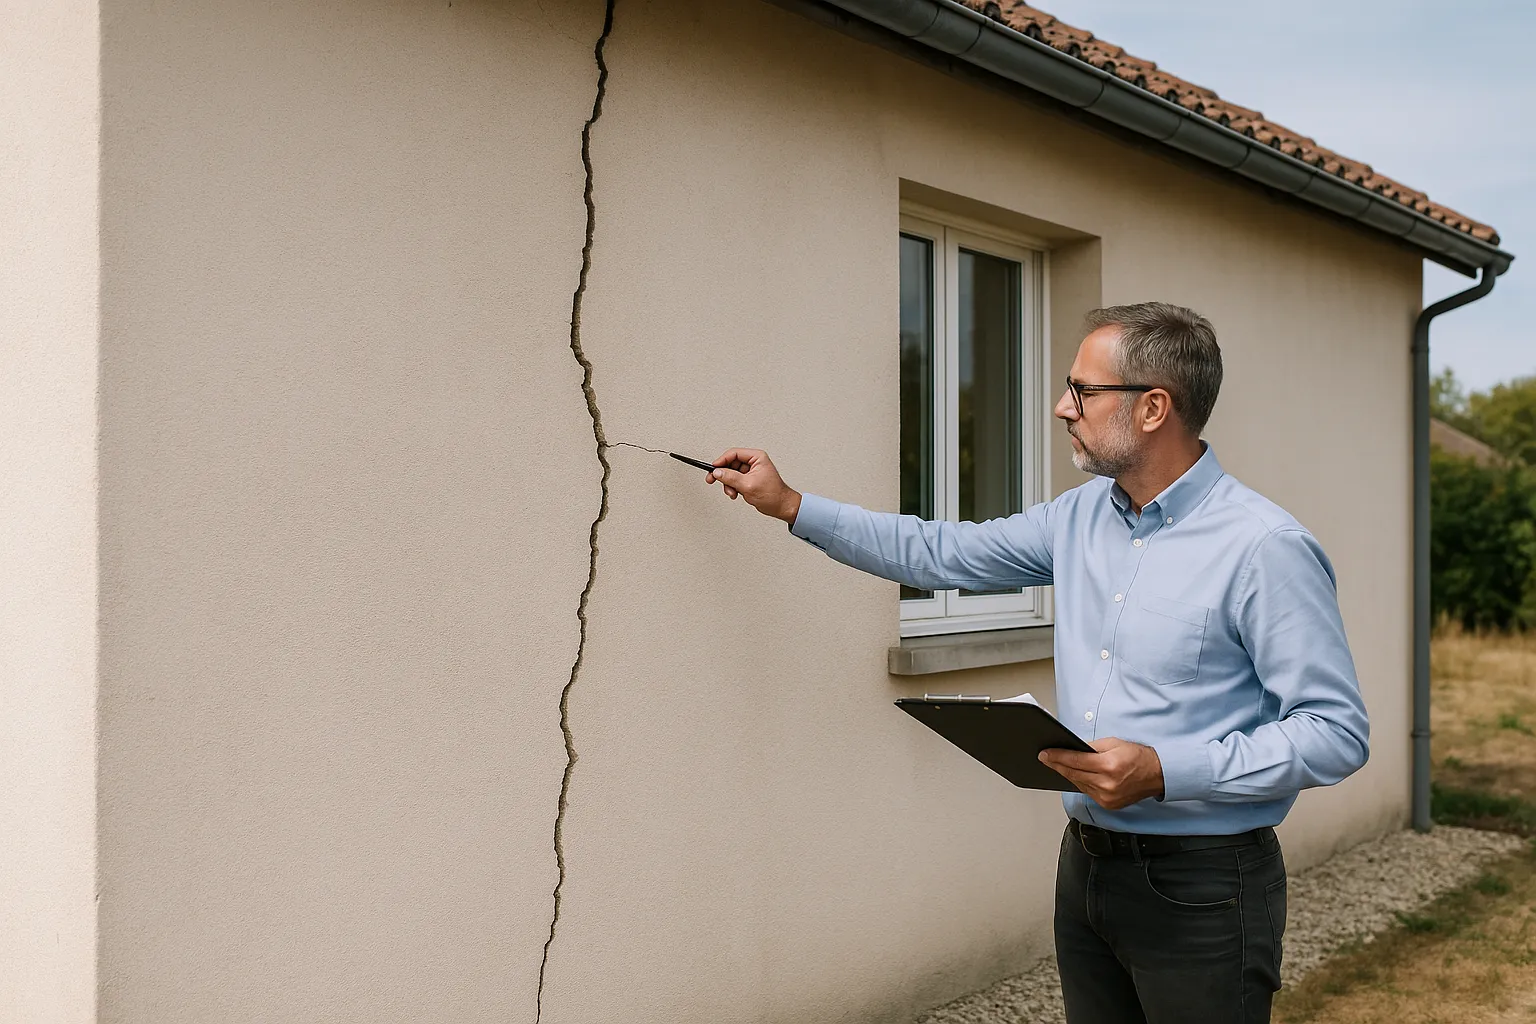
Un dossier sécheresse réussi n’est pas une affaire de chance : c’est une suite d’actions faites au bon moment. De la découverte des fissures pendant l’été 2026 jusqu’au versement de l’indemnisation, voici la chronologie type d’un dossier bien mené, étape par étape, avec ce qu’il faut faire, ce qu’il faut éviter et les délais à ne pas laisser passer. Une feuille de route à garder sous la main jusqu’en 2027 et au-delà.
Tout commence par le constat, souvent en fin d’été : une fissure nouvelle sur la façade, une lézarde qui s’élargit, une porte qui coince. L’été 2026, qualifié d’exceptionnel avec jusqu’à 99 départements placés sous restrictions d’eau, dont 67 à 75 en crise selon les semaines, a produit ce constat chez des dizaines de milliers de propriétaires, et les premiers gestes conditionnent toute la suite. Le jour même ou dans la semaine : photographier chaque désordre avec un repère d’échelle et l’horodatage activé, ouvrir un journal de bord daté, poser des témoins ou un fissuromètre sur les fissures principales. Ce qui se joue ici, c’est l’état de référence : plus tard, l’expert de l’assureur comparera ce qu’il voit à ce que vous aurez documenté, et chaque jour sans photo est un jour que la partie adverse pourra remplir d’hypothèses. C’est aussi le bon moment pour un premier niveau de lecture : les désordres typiques du retrait des argiles, fissures en escalier, diagonales au droit des ouvertures, désordres qui touchent plusieurs façades, orientent vers la piste sécheresse, sans préjuger du diagnostic. Les six temps du dossier s’enchaînent à partir de là, et le premier est celui qui pardonne le moins l’attentisme.
Le deuxième temps suit immédiatement le constat : la déclaration de sinistre part à l’assureur dès la découverte des désordres, sans attendre un arrêté de catastrophe naturelle, de préférence par lettre recommandée avec accusé de réception, sobre, factuelle et accompagnée des photos datées. Cette déclaration précoce fige la chronologie, vous protège contre tout reproche de déclaration tardive et place votre dossier dans la file avant l’afflux de 2027. En parallèle, le signalement en mairie : un courrier avec photos datées, contre récépissé, qui alimente le dossier communal de demande de reconnaissance de catastrophe naturelle. Plusieurs communes ont lancé des appels au signalement dès septembre 2026 ; si la vôtre ne l’a pas fait, votre courrier spontané a la même valeur et peut inciter la mairie à engager la démarche. Ces deux démarches sont indépendantes et complémentaires : la déclaration ouvre votre dossier individuel chez l’assureur, le signalement nourrit le dossier collectif de la commune, et aucune des deux ne dépend de l’autre. L’erreur classique de ce deuxième temps est d’attendre : attendre l’arrêté, attendre que la mairie bouge, attendre de voir si les fissures évoluent. Chacune de ces attentes coûte des semaines de chronologie documentée, la matière première du dossier.
Le troisième temps est le plus long et le plus discret : pendant que les demandes communales remontent vers le préfet puis la commission interministérielle, votre travail consiste à documenter. Un relevé mensuel des fissures principales, photo et mesure, une entrée au journal de bord à chaque fait notable, et une attention particulière à l’hiver : les pluies referment partiellement certaines fissures, et cette respiration saisonnière, loin d’affaiblir le dossier, démontre le lien avec les cycles d’humidité du sol, signature du retrait-gonflement des argiles. C’est aussi pendant ce temps-là que se décide une option stratégique : faire établir un état de référence par un expert indépendant. Réalisé tôt, il fige l’état exact des désordres avant l’hiver, qualifie leur origine et prépare le chiffrage, trois éléments qui prendront toute leur valeur aux temps suivants. Enfin, ce temps d’attente est celui de la prévention raisonnable : vérifier les gouttières et les rejets d’eaux pluviales, surveiller la végétation proche des fondations, sans engager de réparation des fissures elles-mêmes avant le passage de l’expert de l’assureur, mesures conservatoires de sécurité exceptées, photographiées avant et après. Un dossier qui traverse l’hiver en accumulant des relevés datés arrive au printemps 2027 avec une longueur d’avance.
Le quatrième temps s’ouvre avec l’instruction des demandes communales, attendue à partir de début 2027 : la commission interministérielle statue commune par commune et les décisions sont publiées par arrêté au Journal officiel. Si votre commune est reconnue, un délai précis s’enclenche : vous confirmez votre déclaration auprès de l’assureur dans les trente jours suivant la publication de l’arrêté, en rappelant votre numéro de sinistre et la date de votre déclaration initiale. Ce courrier de confirmation est simple mais stratégique : il rattache officiellement votre dossier à l’arrêté et déclenche la phase d’expertise. Si votre commune n’est pas reconnue, le dossier ne meurt pas pour autant : les communes peuvent déposer de nouvelles demandes, notamment avec des éléments complémentaires, et vos désordres documentés gardent toute leur valeur pour une reconnaissance ultérieure ou pour d’autres voies, garanties de la construction si la maison est récente, responsabilités de tiers le cas échéant. D’où l’importance de continuer le suivi même en cas de refus initial. Dans les deux cas, gardez un oeil sur la prescription biennale : les actions liées au contrat d’assurance se prescrivent par deux ans, un délai qui court et que les allers-retours administratifs ne suspendent pas automatiquement. Un dossier bien tenu note ses échéances comme ses mesures.
Le cinquième temps est celui du face-à-face technique : l’assureur mandate un expert pour constater les désordres, en déterminer la cause et évaluer la remise en état. Préparez cette visite comme un rendez-vous décisif : dossier complet sous la main, liste des désordres pièce par pièce, journal de bord et relevés à montrer, et tous les désordres montrés, y compris les plus discrets. Les points de friction sont connus : l’imputation au vieillissement du bâti plutôt qu’à la sécheresse, la minimisation de l’ampleur des travaux, le chiffrage au rabais. Face à ces objections, vos armes sont celles que vous avez forgées aux temps précédents : la chronologie documentée, les mesures datées, et le rapport d’expertise indépendant si vous en avez fait établir un. Vient ensuite l’offre d’indemnisation, et une règle centrale depuis le décret 2024-82 : l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise. Une offre qui ne le permet pas se conteste, d’abord par échange contradictoire, puis par la contre-expertise, qui rouvre le débat technique sur des bases documentées. N’acceptez jamais une offre par lassitude : la différence entre une offre initiale et une indemnisation après contestation argumentée se chiffre souvent en dizaines de milliers d’euros. La franchise légale, elle, reste acquise : 1520 euros à votre charge pour les dommages sécheresse, contre 380 euros pour les autres catastrophes naturelles.
Le sixième temps commence au premier versement et s’achève à la fin des travaux : c’est la ligne d’arrivée, mais elle a ses règles. Les travaux doivent traiter la cause avant les symptômes : reboucher des fissures sans stabiliser le sol ou les fondations expose à voir les désordres revenir, et le dossier avec eux. Selon le diagnostic, la palette va du traitement de la cause, gestion des eaux, végétation, aux reprises structurelles, reprise en sous-oeuvre ou micropieux, suivies des réparations de finition. Conservez toutes les factures et photographiez les travaux : le décret 2024-82 a renforcé la logique de remise en état effective, et la bonne utilisation de l’indemnisation vous protège, notamment en cas de revente, où les sinistres indemnisés au titre des catastrophes naturelles se déclarent à l’acquéreur. Gardez enfin le réflexe de surveillance : quelques témoins maintenus un à deux ans après les travaux valident la stabilisation et documentent, au besoin, une évolution défavorable qui resterait couverte. Chez Check my House, nos experts accompagnent les propriétaires sur toute cette chronologie, de l’état de référence initial au contrôle après travaux, en toute indépendance, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : la feuille de route est connue, autant la parcourir bien entouré.
La reconnaissance catastrophe naturelle sécheresse
Fissures et assurance habitation
Contre-expertise assurance fissures
Les réponses aux questions des propriétaires sur le déroulement d’un dossier sécheresse, de la découverte des fissures à l’indemnisation.
Plusieurs mois au minimum, souvent plus d’un an : déclaration dès la découverte, instruction des demandes communales attendue à partir de début 2027 pour l’épisode 2026, confirmation sous trente jours après l’arrêté, puis expertise de l’assureur et offre. La durée dépend surtout de la date de reconnaissance de votre commune : votre documentation, elle, doit être continue.
La déclaration de sinistre à votre assureur, de préférence en recommandé avec photos datées, et le signalement en mairie contre récépissé. La première ouvre votre dossier individuel, le second nourrit le dossier communal de demande de reconnaissance. Elles sont indépendantes : n’attendez ni l’arrêté ni l’initiative municipale.
Ce délai encadre la déclaration au titre de l’arrêté, d’où l’intérêt d’avoir déclaré dès la découverte des désordres : votre dossier existe déjà et la confirmation ne fait que le rattacher à l’arrêté. En cas de retard, contactez immédiatement votre assureur par écrit : la situation s’apprécie au cas par cas, mais ne laissez jamais filer ce délai volontairement.
Non. Les communes peuvent déposer de nouvelles demandes, notamment avec des éléments complémentaires, et vos désordres documentés gardent leur valeur pour une reconnaissance ultérieure. D’autres voies existent selon les cas : garanties de la construction pour une maison récente, responsabilité de tiers. Continuez le suivi et conservez le dossier.
Non, c’est même l’inverse : un état de référence établi tôt fige l’état exact des désordres avant l’hiver et avant toute évolution, qualifie leur origine et prépare le chiffrage. Ce rapport sert ensuite à chaque étape : face à l’expert de l’assureur, à l’appui de l’offre et en contre-expertise si nécessaire.
Limitez-vous aux mesures conservatoires nécessaires à la sécurité, photographiées avant et après, et à la prévention qui ne touche pas aux désordres : gouttières, rejets d’eaux pluviales, végétation. Réparer les fissures avant le passage de l’expert détruit les preuves. Les dommages qui évoluent défavorablement restent couverts, ce que prévoit le décret 2024-82.
Ne pas l’accepter par lassitude. Depuis le décret 2024-82, l’indemnisation doit permettre la remise en état effective du bien selon le rapport d’expertise : demandez le détail du chiffrage, opposez vos pièces et votre rapport indépendant, puis engagez une contre-expertise si le désaccord persiste. Les écarts se chiffrent souvent en dizaines de milliers d’euros.
La franchise légale est de 1520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, contre 380 euros pour les autres catastrophes naturelles. Elle s’applique sur l’indemnisation versée après reconnaissance de votre commune par arrêté au Journal officiel.
Oui si on l’oublie : les actions liées au contrat d’assurance se prescrivent par deux ans, et les allers-retours administratifs ne la suspendent pas automatiquement. Notez vos échéances, gardez une trace écrite de chaque échange avec l’assureur et, en cas de blocage prolongé, faites-vous accompagner avant que le délai ne devienne un sujet.
À trois moments : tôt, pour l’état de référence daté ; avant ou juste après la visite de l’expert de l’assureur, pour peser sur le chiffrage ; et en contre-expertise si l’offre est insuffisante. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris.
Code des assurances, décret 2024-82, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Nos experts interviennent à chaque temps du parcours : état de référence, appui face à l’expert de l’assureur, contrôle du chiffrage et contre-expertise. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

