


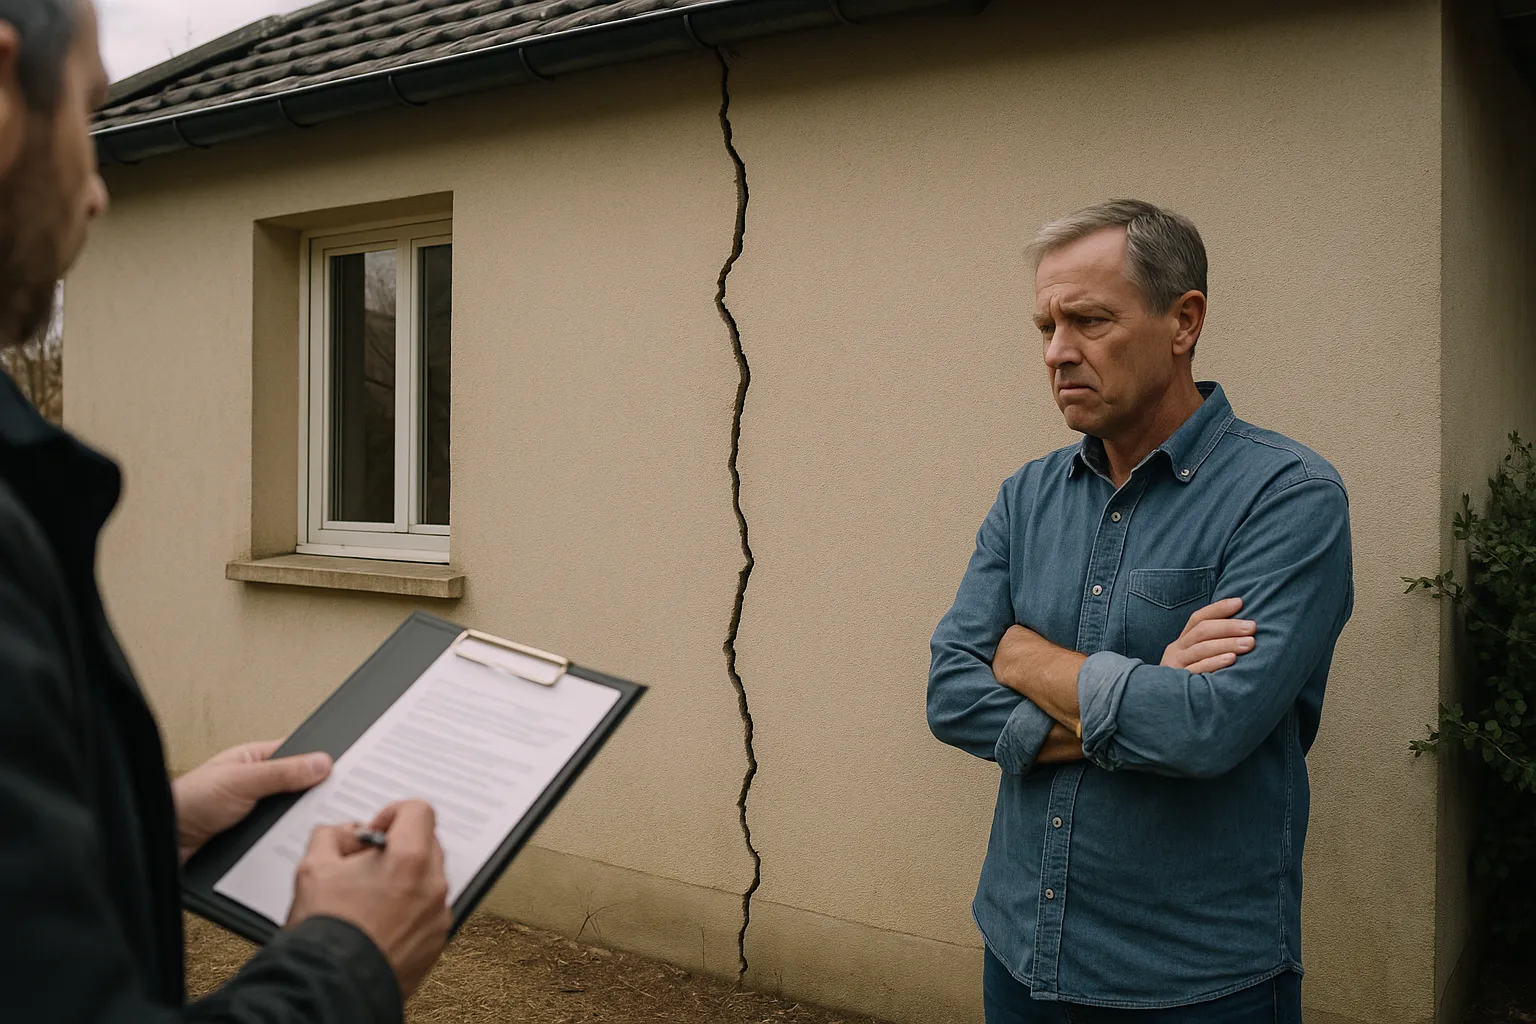
Un rebouchage, un enduit, une peinture : c’est parfois tout ce que propose l’offre d’indemnisation, là où le mécanisme appelle un traitement de la cause, voire un confortement des fondations. Accepter, c’est voir les fissures revenir et le dossier se refermer. Depuis la réforme du régime catastrophe naturelle, l’indemnisation doit permettre la remise en état effective du bâti : voici vos droits exacts, et la méthode pour contester une offre cosmétique sans faux pas.
Vous pouvez refuser une offre limitée à des réparations cosmétiques quand le désordre est structurel : depuis le décret de février 2024, l’indemnisation catastrophe naturelle doit permettre la remise en état effective du bâti, sur la base du rapport d’expertise, et la couverture s’étend aux dommages susceptibles d’évoluer défavorablement. Un simple rebouchage sur un tassement actif ne remet rien en état : il masque, pour un temps, un mouvement qui continue.
Pourquoi ces offres existent-elles alors ? Parce que l’évaluation initiale est produite par un expert mandaté et rémunéré par la compagnie, sur une visite parfois rapide, et que l’écart entre un lot de peinture et un confortement de fondations se compte en dizaines de milliers d’euros. Sans contre-poids technique, le chiffrage de la compagnie devient la référence par défaut. La bonne nouvelle : ce rapport de force se renverse par les faits, et la réglementation comme les décisions de justice récentes donnent aux assurés documentés de vrais leviers. Ce guide les passe en revue, dans l’ordre où les utiliser.
Le coeur de la contestation est technique avant d’être juridique : un rebouchage ne répare pas un désordre dont la cause est toujours à l’oeuvre. Si le sol argileux continue de se rétracter et de gonfler sous les fondations, l’enduit neuf casse au cycle suivant, et chacun le sait, y compris l’expert de la compagnie. La question décisive est donc celle du mécanisme et de son état : fissures superficielles d’un bâti stabilisé, la réparation simple se défend ; désordres structurels d’un mouvement actif, elle ne se défend pas, et le texte lui-même l’accompagne, puisque les dommages susceptibles d’aggravation entrent dans le champ de la couverture.
C’est pourquoi la contestation réussie commence par la démonstration : qualification du mécanisme, caractère actif établi par témoins et relevés, lien avec l’épisode de sécheresse reconnu, et chiffrage de la remise en état réelle, traitement de la cause et confortement si nécessaire. Sans cette démonstration, le refus de l’offre reste une opinion ; avec elle, il devient un dossier. Un rapport d’expertise indépendant est l’outil de cette démonstration, et il change concrètement la nature de la discussion avec la compagnie.
Le décret de février 2024, pris pour les sinistres sécheresse du régime catastrophe naturelle, a précisé l’objet de l’indemnisation : permettre la remise en état effective du bâti, telle que définie par le rapport d’expertise, et non une simple compensation forfaitaire. Il encadre aussi l’utilisation des fonds : l’indemnité est employée à la réparation, justificatifs et factures à l’appui, dans un délai de vingt-quatre mois, avec des mécanismes de caducité et une information de l’acquéreur en cas de vente. Une exception existe lorsque le coût des réparations excède la valeur vénale du bien ; hors ce cas, l’objectif du texte est clair : des maisons réellement réparées.
Deux autres protections complètent le tableau. La franchise sécheresse, 1520 euros, est le seul reste à charge légal : une offre qui laisse à l’assuré l’essentiel du coût réel de la remise en état ne correspond pas à l’esprit du régime quand les désordres sont couverts. Et l’encadrement récent de l’expertise des sinistres sécheresse impose aux experts missionnés par les assureurs des garanties d’indépendance, de compétence et de transparence de leur rémunération : des exigences que vous pouvez rappeler quand les conditions de l’expertise initiale laissent à désirer. Notre guide fissures et assurance habitation détaille le cadre général.
Première étape : obtenir et lire le rapport de l’expert de la compagnie, que vous êtes en droit de demander. Repérez ce qu’il retient et ce qu’il élude : mécanisme qualifié ou non, caractère actif examiné ou non, désordres listés ou oubliés, cause attribuée à la sécheresse ou à un facteur d’exclusion. Deuxième étape : répondre par écrit, en recommandé, en contestant point par point sur la base de vos éléments, photos datées, relevés, témoins, et en demandant une réévaluation. Restez factuel : chaque désaccord doit viser un constat ou une conclusion précise du rapport.
Troisième étape, souvent décisive : la contre-expertise assurance fissures. Votre expert indépendant réexamine le bâti, produit un rapport qui qualifie le mécanisme et chiffre la remise en état réelle, et la discussion devient technique, d’expert à expert. Beaucoup de dossiers se rééquilibrent à ce stade, car une position qui ignorait un simple courrier résiste mal à une analyse motivée. Le contrat peut aussi prévoir une procédure d’expertise contradictoire, chaque partie mandatant son expert avec un tiers arbitre en cas de désaccord persistant : vérifiez vos conditions générales.
Quand l’amiable échoue, trois voies s’ouvrent, à calibrer selon l’enjeu. La médiation de l’assurance, gratuite, peut être saisie après épuisement des recours internes de la compagnie : elle rend des avis qui débloquent une partie des litiges. L’expertise judiciaire, demandée au juge, fait trancher le débat technique contradictoirement : votre rapport indépendant y sert de pièce d’appui. Le contentieux au fond, enfin, pour faire condamner l’assureur à indemniser : les décisions rendues en 2026 dans des dossiers sécheresse montrent des cours d’appel allouant aux propriétaires des indemnisations substantielles, de l’ordre de cent cinquante à trois cents milliers d’euros selon les dossiers, parfois assorties de dommages et intérêts pour résistance abusive de la compagnie.
Deux règles de prudence gouvernent toute la séquence. La prescription biennale d’abord : les actions liées au contrat d’assurance se prescrivent par deux ans, pensez à l’interrompre dans les formes si la discussion s’éternise. La proportionnalité ensuite : un contentieux se justifie quand l’écart entre l’offre et la remise en état réelle est important, ce qui est précisément le cas des offres cosmétiques face à des désordres structurels. À l’inverse, n’engagez pas de frais disproportionnés pour un désaccord marginal : c’est aussi le rôle de votre expert de vous dire où placer le curseur.
Notre intervention dans ces dossiers suit la logique de ce guide : analyse de l’offre et du rapport de la compagnie, expertise indépendante du bâti qui qualifie le mécanisme et son état, rapport opposable chiffrant la remise en état effective, puis défense du dossier dans la discussion amiable et, si nécessaire, en appui des recours. L’objectif n’est pas le conflit, mais le juste niveau de réparation : celui que le régime catastrophe naturelle prévoit, et celui qui évite de payer deux fois.
Nos experts interviennent partout en France, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Une offre d’indemnisation vous semble en dessous de la réalité des désordres après l’été 2026, ou la procédure de reconnaissance catastrophe naturelle vous échappe : contactez-nous.
Droits, procédure, délais et recours : les réponses pratiques pour contester une indemnisation insuffisante.
Oui : l’offre n’est qu’une proposition, pas une décision qui s’impose. Vous pouvez la contester par écrit, demander une réévaluation, mandater un expert indépendant en contre-expertise, saisir la médiation de l’assurance, puis le juge si nécessaire. Attention toutefois à la prescription biennale : les actions liées au contrat se prescrivent par deux ans.
C’est l’objet de l’indemnisation catastrophe naturelle depuis le décret de février 2024 : permettre la réparation réelle des dommages, telle que définie par le rapport d’expertise, et non une compensation symbolique. Pour un désordre structurel lié à un mouvement actif, cela inclut la discussion sur le traitement de la cause et le confortement, pas seulement les finitions.
Parce que l’évaluation initiale vient de son propre expert, sur une visite parfois rapide, et que l’écart entre des finitions et un confortement se compte en dizaines de milliers d’euros. Sans contre-poids technique, ce chiffrage devient la référence. La parade est factuelle : démontrer le mécanisme, son caractère actif et le coût de la remise en état réelle.
Oui, demandez-le par écrit : c’est la base de toute contestation sérieuse. Sa lecture révèle ce qui a été retenu, éludé ou écarté, mécanisme, caractère évolutif, liste des désordres, cause attribuée. Votre réponse conteste ensuite point par point, pièces à l’appui, plutôt que de rejeter l’offre en bloc sans viser les constats précis qui la fondent.
Beaucoup de contrats organisent une procédure en cas de désaccord sur l’évaluation : chaque partie mandate son expert, et un tiers expert peut être désigné pour arbitrer si le désaccord persiste. Vérifiez vos conditions générales : cette voie contractuelle, souvent méconnue, structure la discussion technique sans passer d’emblée par le juge.
Non : la franchise sécheresse, 1520 euros, est le seul reste à charge prévu par le régime pour un sinistre couvert. Une offre qui laisse à l’assuré l’essentiel du coût de la remise en état ne s’explique pas par la franchise, mais par une évaluation minorée des dommages : c’est cette évaluation qu’il faut contester, par la démonstration technique.
Documentez l’aggravation, photos datées, relevés, témoins, et signalez-la à l’assureur par écrit : les dommages susceptibles d’évoluer défavorablement entrent dans le champ de la couverture, et l’aggravation renforce la démonstration du caractère actif du mouvement. Elle justifie aussi, le cas échéant, des mesures conservatoires à faire valider et documenter.
La prescription biennale est la contrainte principale : deux ans pour les actions dérivant du contrat d’assurance, avec des causes d’interruption prévues par les textes, dont certaines démarches formelles. Si la discussion amiable s’étire, faites le point sur ce délai et interrompez-le dans les formes avant qu’il n’expire : un dossier solide perdu sur la prescription est un gâchis évitable.
Quand le dossier technique est solide, oui, régulièrement : les décisions rendues en 2026 dans des contentieux sécheresse montrent des cours d’appel condamnant des assureurs à des indemnisations substantielles, de l’ordre de cent cinquante à trois cents milliers d’euros selon les dossiers, parfois avec des dommages et intérêts pour résistance abusive. Le point commun de ces succès : la démonstration du lien entre la sécheresse et les désordres.
Quand l’écart entre l’offre et la remise en état réelle se compte en dizaines de milliers d’euros, cas typique d’une offre cosmétique face à un désordre structurel, le coût d’une expertise indépendante est sans commune mesure avec l’enjeu. Pour un désaccord marginal, votre expert doit vous le dire honnêtement : c’est aussi à cela que sert un avis indépendant.
Nos experts démontrent le mécanisme, chiffrent la remise en état réelle et défendent votre dossier jusqu’au bout, partout en France.

