


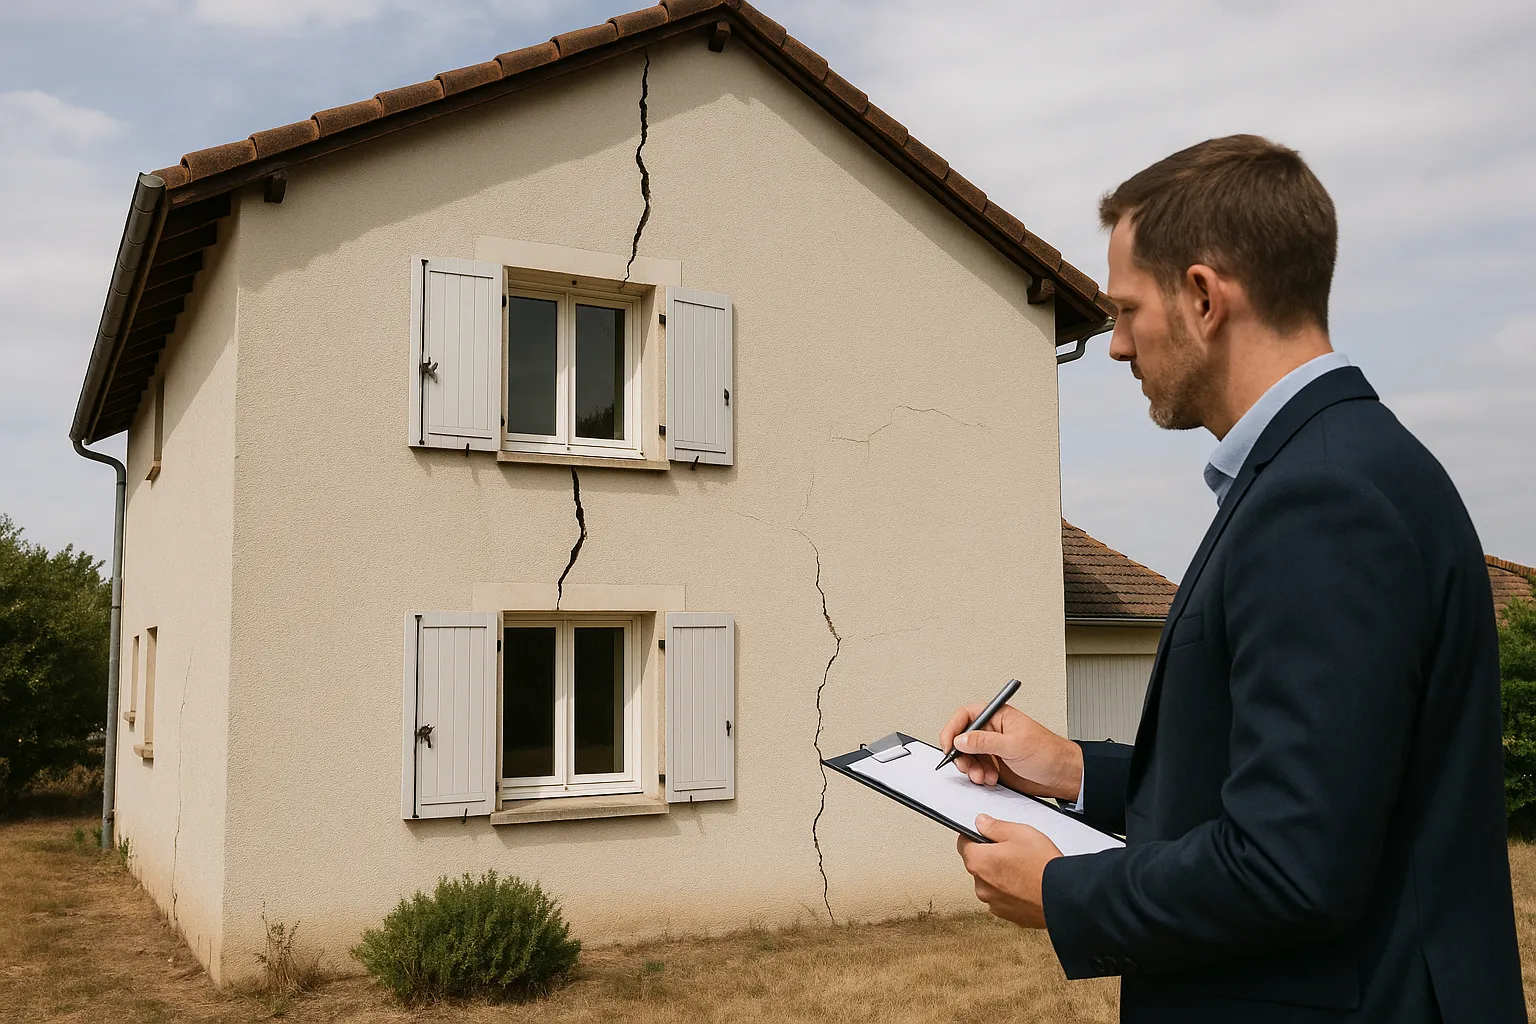
Une résidence secondaire assurée bénéficie de la garantie catastrophe naturelle exactement comme une résidence principale : même mécanique de reconnaissance, même franchise, mêmes délais. Ce qui change, c’est tout le reste : des fissures découvertes des mois après leur apparition, une commune que vous ne suivez pas au quotidien, des démarches à mener à distance. Après l’été 2026, voici comment sécuriser le dossier d’une maison que vous n’habitez pas à l’année.
La garantie catastrophe naturelle couvre votre résidence secondaire dès lors qu’elle est assurée par un contrat comportant une garantie dommages aux biens : le régime ne fait pas de différence entre résidence principale et secondaire. La reconnaissance de la commune par arrêté interministériel, la franchise légale de 1520 euros propre à la sécheresse et à la réhydratation des sols, l’indemnisation en remise en état effective selon le rapport d’expertise depuis le décret 2024-82 : tout s’applique à l’identique. La fragilité du dossier ne vient donc pas du droit mais des faits. Une maison occupée quelques semaines par an laisse les désordres évoluer sans témoin : les fissures en escalier s’ouvrent, les portes se bloquent, et personne ne date leur apparition. Or un dossier sécheresse repose précisément sur la chronologie : quand les désordres sont-ils apparus, comment ont-ils évolué, quel épisode de sécheresse les a déclenchés. L’été 2026, où jusqu’à 99 départements ont connu des restrictions d’eau, a frappé de nombreuses zones de résidences secondaires, littoral, campagne et moyenne montagne comprises. Le propriétaire à distance part avec un handicap de preuve qu’il doit compenser par de la méthode : c’est l’objet de ce guide, point par point.
La déclaration à l’assureur se fait dès la connaissance des désordres, puis se confirme au plus tard trente jours après la publication de l’arrêté au Journal officiel : pour une résidence secondaire, c’est la notion de connaissance qui change tout. Vous pouvez découvrir en octobre des fissures apparues en juillet. Cette découverte tardive n’est pas une faute, mais elle doit être établie proprement : documentez le jour de votre arrivée et l’état de la maison ce jour-là. Le bon réflexe en arrivant est systématique : photographiez chaque désordre avec la date, faites le tour complet de la maison, façades, angles, ouvertures, dallages, murs de clôture, et notez tout dans un journal de bord daté. Déclarez ensuite sans attendre à votre assureur, en indiquant la date de découverte et la date de votre précédent séjour : l’intervalle entre les deux borne honnêtement la période d’apparition. Si des désordres existaient déjà lors du séjour précédent, dites-le aussi : une aggravation entre deux séjours, mesurée et photographiée, est une information précieuse pour l’expertise, car elle signe une fissure active. Ce qui ruine les dossiers à distance, ce n’est pas le retard de découverte, c’est l’imprécision : un propriétaire qui ne sait dire ni quand il a vu les fissures ni dans quel état était la maison avant laisse l’assureur libre d’imputer les désordres à une autre cause.
Un dossier solide à distance repose sur un dispositif simple : des yeux sur place et des mesures datées. Première brique, un relais local : voisin, gardien, famille, entreprise d’entretien, toute personne qui passe régulièrement peut photographier les façades et vous alerter en cas d’évolution visible. Demandez des photos datées des mêmes points de vue à chaque passage : la comparaison dans le temps vaut mieux que dix clichés isolés. Deuxième brique, la mesure : posez des témoins ou un fissuromètre sur les fissures principales lors de votre séjour, notez la valeur initiale, et faites relever la mesure à chaque passage, par vous ou votre relais. Troisième brique, la veille administrative : suivez les arrêtés de reconnaissance et les communications de la mairie de la commune où se situe le bien, pas celle de votre domicile ; les communes touchées par la sécheresse 2026 ont lancé des appels à signalement dès septembre, et ces appels ne parviennent pas jusqu’au propriétaire qui vit à 600 kilomètres. Un rappel mensuel dans votre agenda pour consulter le site de la mairie suffit. Ce dispositif coûte quelques heures par an : il transforme une maison sans témoin en bien documenté, et c’est exactement la différence entre un dossier contestable et un dossier qui tient.
Toutes les démarches communales d’un dossier sécheresse se font auprès de la commune du bien, jamais auprès de celle de votre résidence principale. C’est la mairie de la commune où se trouve la maison fissurée qui recense les sinistres, constitue le dossier communal et demande la reconnaissance de l’état de catastrophe naturelle au préfet, avant examen par la commission interministérielle. Signalez donc vos désordres par écrit à cette mairie, en recommandé ou via son formulaire dédié, avec photos datées et coordonnées complètes : un récépissé ou une copie de votre envoi rejoint le dossier de preuves. Précisez que le bien est une résidence secondaire et donnez une adresse de correspondance fiable : les courriers de la commune ou de l’assureur doivent vous parvenir sans délai. Une fois l’arrêté publié au Journal officiel, le délai de trente jours pour confirmer la déclaration court pour tout le monde, résidents permanents comme propriétaires à distance : organisez-vous pour pouvoir réagir de chez vous, par recommandé ou par l’espace client de votre assureur, sans devoir monter sur place. Pour l’instruction attendue début 2027 sur les épisodes 2026, la réactivité se prépare maintenant : signalement fait, déclaration posée, dossier de preuves constitué, il ne restera qu’à confirmer dans les temps.
Le contrat d’assurance d’une résidence secondaire mérite une relecture attentive dès les premiers désordres, car trois points peuvent peser sur le dossier. Premier point, l’exactitude des déclarations : le bien doit être assuré pour ce qu’il est, une résidence secondaire, avec une surface et des caractéristiques conformes ; une déclaration inexacte fragilise la position de l’assuré dans tout sinistre. Deuxième point, les clauses d’occupation : certains contrats prévoient des conditions particulières pour les biens inoccupés au-delà d’une certaine durée ; elles visent surtout d’autres garanties que la catastrophe naturelle, mais relisez vos conditions générales pour savoir exactement ce que votre contrat prévoit. Troisième point, les garanties utiles au dossier : une garantie honoraires d’expert peut prendre en charge tout ou partie des honoraires de l’expert d’assuré, et les garanties annexes varient d’un contrat à l’autre ; posez les questions par écrit à votre assureur, les réponses engagent. Pour le reste, le socle légal s’applique : franchise de 1520 euros pour la sécheresse, indemnisation permettant la remise en état effective selon le rapport d’expertise depuis le décret 2024-82, dommages évoluant défavorablement après indemnisation couverts quand l’aggravation est démontrée, et prescription biennale, deux ans pour les actions liées au contrat d’assurance. À distance, chaque échange écrit compte double : exigez des réponses écrites et conservez tout.
La bonne nouvelle du dossier à distance, c’est que l’essentiel du travail technique se délègue. L’expert mandaté par l’assureur visite la maison : vous pouvez être présent, représenté par une personne de confiance munie de vos observations écrites, ou assisté d’un expert d’assuré qui porte la contradiction technique à votre place. C’est souvent le meilleur investissement du propriétaire éloigné : un expert indépendant examine la structure, identifie la cause réelle des désordres, chiffre la remise en état effective, et son rapport sert de référence opposable si l’offre de l’assureur reste en dessous, dans le cadre d’une contre-expertise. Vous gardez la main sur les décisions, par écrit, sans multiplier les allers-retours. Chez Check my House, cabinet national, nos experts interviennent partout en France, y compris dans les zones de résidences secondaires éloignées de votre domicile : analyse de vos photos et documents, expertise sur site, rapport détaillé transmis à distance, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous : une maison que vous n’habitez pas à l’année mérite un dossier aussi solide que celle où vous vivez, et c’est précisément notre métier de le construire avec vous, où que vous soyez.
La reconnaissance catastrophe naturelle sécheresse
Fissure active ou stabilisée
Contre-expertise assurance fissures
Les réponses aux questions des propriétaires de résidences secondaires touchées par la sécheresse 2026.
Oui, dès lors qu’elle est assurée par un contrat comportant une garantie dommages aux biens : le régime catastrophe naturelle ne distingue pas résidence principale et secondaire. La reconnaissance de la commune par arrêté, la franchise de 1520 euros pour la sécheresse et la logique de remise en état effective s’appliquent à l’identique.
Non, si vous datez correctement la découverte : la déclaration se fait dès la connaissance des désordres, et pour un bien occupé par intermittence cette connaissance peut être tardive. Indiquez à l’assureur la date de découverte et la date de votre précédent séjour, photographiez tout le jour de l’arrivée, et déclarez sans attendre : c’est l’imprécision qui fragilise un dossier, pas le délai de découverte.
Dans la mairie de la commune où se situe le bien fissuré, jamais celle de votre domicile principal. C’est elle qui recense les sinistres et demande la reconnaissance de l’état de catastrophe naturelle au préfet. Signalez par écrit avec photos datées, demandez un récépissé et précisez votre adresse de correspondance.
La même que pour une résidence principale : 1520 euros pour les dommages liés à la sécheresse et à la réhydratation des sols, contre 380 euros pour les autres catastrophes naturelles. Elle reste à votre charge sur l’indemnisation et ne peut pas être rachetée pour ce régime.
Faites-vous représenter par une personne de confiance munie de vos observations écrites et de votre dossier de preuves, ou mandatez un expert d’assuré qui assiste à la visite et porte la contradiction technique. Demandez ensuite la communication du rapport et répondez par écrit : la procédure est contradictoire, votre absence physique ne vous prive d’aucun droit.
Le dossier catastrophe naturelle reste le vôtre en tant que propriétaire assuré. Vérifiez que votre contrat d’assurance correspond bien à cet usage locatif saisonnier, informez vos locataires des zones à éviter si des désordres créent un risque, et faites remonter leurs constats datés : des occupants successifs peuvent documenter l’évolution des fissures entre vos passages.
Oui : une aggravation entre deux séjours, photographiée et mesurée, renforce même le dossier en signalant une fissure active. Les dommages qui évoluent défavorablement après une première indemnisation restent couverts quand l’aggravation est démontrée, d’où l’intérêt de témoins ou d’un fissuromètre posés tôt et relevés à chaque passage.
Oui, mais dans la transparence : les sinistres ayant donné lieu à indemnisation catastrophe naturelle se déclarent par écrit à l’acquéreur, et dissimuler des désordres connus expose au recours pour vices cachés. Un rapport d’expertise indépendant et des réparations traitant la cause sécurisent bien mieux la transaction qu’un simple rebouchage avant les visites.
Avec un relais local qui photographie régulièrement les mêmes points de vue, des témoins ou un fissuromètre posés sur les fissures principales et relevés à chaque passage, un journal de bord daté, et une veille mensuelle du site de la mairie de la commune du bien pour ne manquer ni appel à signalement ni arrêté. Quelques heures par an suffisent.
Chez Check my House, l’expertise fissures est à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Cabinet national, nous intervenons partout en France et transmettons tout à distance : contactez-nous.
Code des assurances, décret 2024-82, données CCR sur la sécheresse 2026, textes consultables sur Legifrance.
Cabinet national, Check my House intervient partout en France : analyse de vos documents à distance, expertise sur site et rapport opposable, sans multiplier vos déplacements. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

