


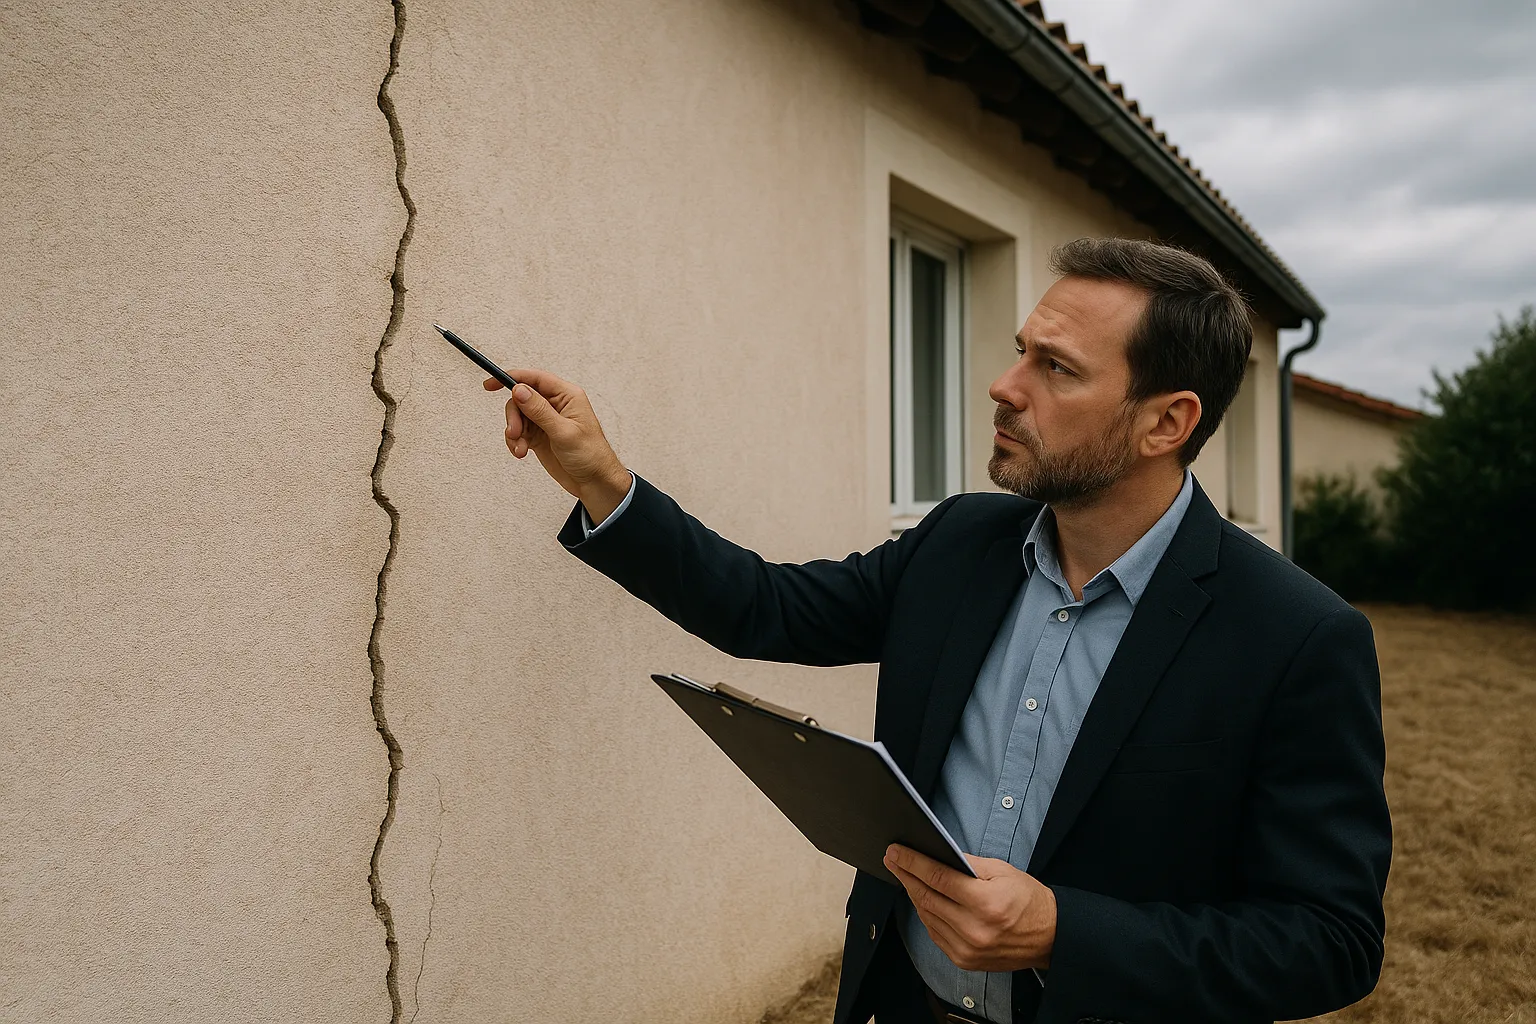
Depuis la réforme du régime catnat sécheresse, deux expressions reviennent dans tous les dossiers : succession anormale d’événements et ampleur significative. Derrière le jargon, un changement profond de logique d’indemnisation, décisif pour les sinistrés de l’été 2026. Décryptage en langage clair.
Ces notions viennent de l’ordonnance de 2023, qui a réformé la reconnaissance des catastrophes naturelles pour la sécheresse : le texte introduit la succession anormale d’événements de sécheresse d’ampleur significative comme cas ouvrant droit à reconnaissance. En clair, le droit admet désormais qu’une maison peut être ruinée non par un été isolé, mais par l’enchaînement de plusieurs épisodes rapprochés.
C’est un changement de logique majeur. Historiquement, chaque demande communale était examinée été par été : une commune pouvait être refusée chaque année alors que les maisons se dégradaient continûment sous l’effet cumulé des sécheresses. La réforme corrige cet angle mort, particulièrement pertinent pour les maisons qui ont subi 2022 puis 2026.
Deux textes complètent le dispositif : un décret de début 2024 précisant les règles d’indemnisation, et un décret encadrant les experts intervenant sur les sinistres de retrait-gonflement des argiles, applicable aux arrêtés pris à compter du 1er janvier 2025. L’ensemble redessine le parcours du sinistré, de la reconnaissance à la réparation.
La succession anormale désigne l’enchaînement, sur une période rapprochée, de plusieurs épisodes de sécheresse dont le cumul produit des dommages qu’aucun épisode seul n’aurait causés. C’est la traduction juridique d’une réalité technique bien connue des experts : les argiles ne se réhydratent jamais complètement entre deux étés secs rapprochés, et chaque épisode repart d’un sol déjà déshydraté en profondeur.
Pour un propriétaire, cette notion change la façon de constituer un dossier. Il devient pertinent de documenter l’historique complet des désordres : fissures apparues en 2022, évolution entre les deux épisodes, aggravation après l’été 2026. Un dossier qui retrace cette chronologie colle exactement à la logique du texte, là où un dossier limité au dernier été laisse l’assureur libre de discuter l’imputabilité.
Ce cadre est particulièrement adapté à la situation créée par l’été 2026, que la Caisse centrale de réassurance qualifie d’exceptionnel : des millions de maisons ont subi en quatre ans deux sécheresses majeures, et les désordres constatés aujourd’hui sont souvent le produit des deux.
L’ampleur significative est le second critère : tous les étés secs ne se valent pas, et le texte réserve le mécanisme de la succession aux épisodes de sécheresse réellement marquants. Un déficit de pluie banal, sans effet notable sur les sols argileux, n’entre pas dans le champ; une sécheresse qui place des dizaines de départements en crise, si.
L’appréciation repose sur des critères techniques d’humidité des sols établis à l’échelle communale, instruits par la commission interministérielle à partir des données météorologiques. Le propriétaire n’a pas la main sur cette étape : c’est la commune qui porte la demande de reconnaissance, alimentée par les signalements des habitants, puis le préfet qui transmet.
D’où l’importance du signalement en mairie : à l’automne 2026, des communes comme Guérande, La Turballe, Saint-Pierre-des-Corps ou Nevers ont appelé leurs habitants à déclarer leurs fissures précisément pour étayer ces demandes. La procédure complète est détaillée dans notre guide sur la reconnaissance de catastrophe naturelle sécheresse.
Le volet le moins commenté de la réforme est peut-être le plus utile aux sinistrés : pour les arrêtés pris à compter du 1er janvier 2025, les experts intervenant sur les sinistres de retrait-gonflement des argiles sont soumis à des exigences réglementaires d’indépendance vis-à-vis des assureurs, des assurés et des entreprises de travaux, à des critères de compétence, à des délais de remise des rapports et à une rémunération fondée sur des critères objectifs et transparents.
Ce cadre répond à une critique récurrente des sinistrés : des expertises jugées expéditives, orientées vers la solution la moins coûteuse pour la compagnie, rebouchage plutôt que traitement de la cause. Des arrêtés d’application sont annoncés pour préciser la liste des pièces du dossier et un modèle de rapport, ce qui standardisera les pratiques.
En attendant, le rapport de force reste réel : l’expert mandaté par l’assureur produit l’évaluation de référence, et la contester exige un rapport technique de même niveau. C’est le rôle de la contre-expertise assurance fissures, qui rétablit une évaluation contradictoire et opposable.
La réforme s’ajoute à un socle de droits inchangé qu’il faut connaître. La garantie catastrophes naturelles est due même si votre contrat semble l’exclure : c’est l’article L125-3 du Code des assurances. Les délais de l’assureur restent encadrés par l’article L125-2 : un mois pour vous informer des modalités et ordonner l’expertise, un mois après le rapport ou l’état estimatif pour proposer l’indemnisation, puis un mois pour missionner l’entreprise ou 21 jours pour verser après votre accord, sous peine d’intérêts au taux légal.
La franchise légale pour les mouvements de terrain liés à la sécheresse reste fixée à 1520 euros, et depuis le 1er janvier 2023 elle n’est plus majorée selon le nombre de reconnaissances antérieures de la commune, une pénalité qui frappait les territoires les plus touchés.
Côté démarches, les fondamentaux demeurent : déclaration à l’assureur dès la connaissance des désordres, puis formalisation dans les 30 jours suivant la publication de l’arrêté au Journal officiel, de préférence avec accusé de réception, comme l’explique notre guide fissures et assurance habitation.
Pour les sinistrés de l’été 2026, ces nouveaux mots du Code des assurances sont des leviers concrets. Si votre maison avait déjà souffert en 2022, constituez un dossier qui documente la continuité : photos d’époque, déclarations antérieures, devis ou rapports existants, puis état des désordres après 2026. Si votre commune a été refusée par le passé, la logique de succession anormale peut rouvrir le jeu pour l’instruction attendue à partir de début 2027.
Faites ensuite qualifier techniquement cette histoire par un expert indépendant : établir que vos désordres résultent du cumul des épisodes, et non d’un défaut d’entretien ou d’une cause étrangère, est exactement le type de démonstration que la réforme valorise. Le rapport chiffre aussi les travaux qui traitent la cause, base d’une indemnisation à la bonne hauteur.
Notre expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous pour préparer votre dossier avant l’échéance de 2027.
Les réponses aux questions que posent ces nouvelles notions juridiques aux propriétaires sinistrés.
De l’ordonnance de 2023 réformant le régime des catastrophes naturelles pour la sécheresse. Elles ont été complétées par un décret de début 2024 sur les règles d’indemnisation et par l’encadrement des experts applicable aux arrêtés pris à compter du 1er janvier 2025.
Elle permet de reconnaître l’état de catastrophe naturelle sur la base du cumul de plusieurs sécheresses rapprochées, et plus seulement d’un été isolé. Une commune dont les maisons se dégradent d’épisode en épisode peut être reconnue alors que chaque été, pris séparément, n’aurait pas suffi.
Oui, c’est le scénario type. Documentez la chronologie complète : état initial, désordres de 2022, évolution entre les deux épisodes, aggravation après l’été 2026. Cette continuité documentée colle à la logique de la succession anormale et renforce considérablement votre dossier.
La commission interministérielle, sur la base de critères techniques d’humidité des sols appréciés commune par commune à partir des données météorologiques. Ni le propriétaire ni l’assureur ne tranchent ce point : il se joue au niveau de la reconnaissance communale, d’où l’importance des signalements en mairie.
Oui. L’ordonnance de 2023 et ses textes d’application sont en vigueur, et l’encadrement des experts s’applique aux arrêtés pris à compter du 1er janvier 2025. L’instruction des demandes liées à l’été 2026, attendue à partir de début 2027, se fera donc dans ce nouveau cadre.
L’indépendance vis-à-vis des assureurs, des assurés et des entreprises de travaux, des critères de compétence, des délais de remise des rapports et une rémunération selon des critères objectifs et transparents. Des arrêtés d’application doivent encore préciser la liste des pièces et un modèle de rapport.
Non, la franchise légale pour les mouvements de terrain liés à la sécheresse reste de 1520 euros. L’avancée date du 1er janvier 2023 : elle n’est plus majorée selon le nombre de reconnaissances antérieures de la commune, ce qui pénalisait les sinistrés des zones les plus touchées.
Non. L’article L125-3 du Code des assurances prévoit que la garantie catastrophes naturelles est due même si le contrat semble l’exclure. Dès lors qu’un arrêté reconnaît votre commune et que le lien entre la sécheresse et vos désordres est établi, la garantie s’applique.
Potentiellement, oui. La succession anormale permet de prendre en compte le cumul des épisodes passés et récents : une commune refusée après 2022 peut présenter un dossier plus solide après 2026. Encouragez les signalements en mairie, ils constituent la matière première de la demande communale.
Il établit techniquement que vos désordres résultent du cumul des sécheresses : chronologie des fissures, état du sol, absence de cause étrangère. Cette démonstration, chiffrage des travaux à l’appui, transforme une notion juridique abstraite en argument concret face à l’assureur ou devant le juge.
Nos experts documentent le cumul des sécheresses subies par votre maison et construisent une démonstration technique opposable, partout en France.

