


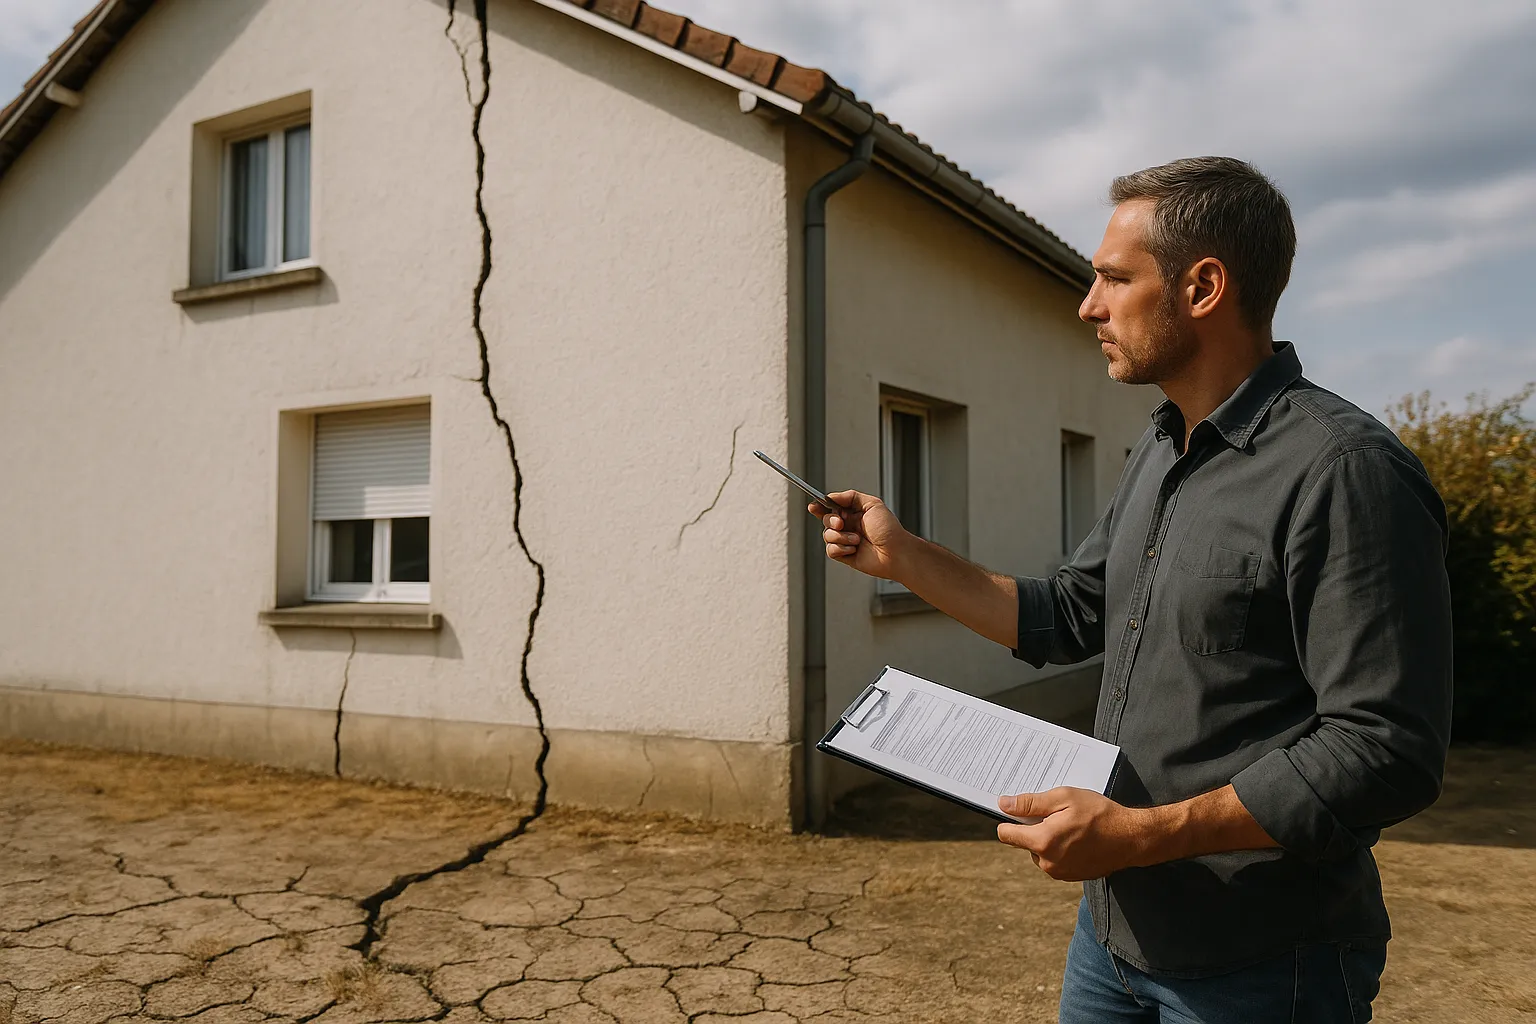
Le chiffre a marqué les esprits en 2026 : la Caisse centrale de réassurance évalue jusqu’à 500 milliards d’euros le coût potentiel du retrait-gonflement des argiles à long terme. Derrière cette estimation nationale, des conséquences très concrètes pour votre maison, votre assurance et vos démarches.
Les 500 milliards d’euros correspondent au coût potentiel cumulé du retrait-gonflement des argiles à long terme, tel qu’estimé en 2026 par le directeur général de la Caisse centrale de réassurance, Edouard Vieillefond. Ce n’est ni une facture annuelle, ni le coût de la seule sécheresse 2026 : c’est la mesure de ce que représenterait, sur la durée, la dégradation du parc immobilier exposé si le phénomène suit sa trajectoire.
L’assiette de ce calcul donne le vertige : environ 12 millions de logements sont exposés au retrait-gonflement des argiles en France, essentiellement des maisons individuelles sur fondations superficielles. L’été 2026, qualifié d’exceptionnel par la CCR avec jusqu’à 99 départements sous restrictions d’eau, a montré que cette exposition théorique se transforme régulièrement en sinistres bien réels. Pour savoir si votre bien fait partie de ce parc exposé, notre article 12 millions de logements exposés au RGA donne la méthode de vérification en cinq points.
La Caisse centrale de réassurance n’est pas un observateur parmi d’autres : c’est le réassureur public du régime des catastrophes naturelles, l’organisme qui porte, avec la garantie de l’État, une part essentielle du risque catnat français. Quand son directeur général avance une estimation, elle repose sur les données de sinistralité les plus complètes du marché.
Ce positionnement explique la portée du chiffre. La CCR voit passer les sinistres sécheresse de toutes les compagnies, suit la dérive du coût du péril depuis des années et modélise son évolution avec le changement climatique. Son estimation de 500 milliards d’euros à long terme n’est pas une prévision ferme, mais un ordre de grandeur destiné à alerter : le retrait-gonflement des argiles est devenu le sujet majeur du régime catnat.
Pour les propriétaires, ce signal a une traduction simple : le phénomène est pris au sérieux au plus haut niveau, les règles d’indemnisation évoluent, et la rigueur des dossiers individuels devient déterminante dans un système sous tension financière croissante.
Un risque potentiel de cette ampleur met mécaniquement le régime des catastrophes naturelles sous pression, et les réformes récentes en témoignent. L’ordonnance de 2023 a introduit la notion de succession anormale d’événements de sécheresse d’ampleur significative, un décret de début 2024 a précisé les règles d’indemnisation, et les experts intervenant sur les sinistres RGA sont soumis à des exigences d’indépendance et de compétence pour les arrêtés pris à compter du 1er janvier 2025.
Côté assuré, le cadre reste protecteur : la franchise légale pour les mouvements de terrain liés à la sécheresse est de 1520 euros, sans majoration selon le nombre de reconnaissances antérieures de la commune depuis le 1er janvier 2023, et la garantie catnat est due même si le contrat semble l’exclure, en vertu de l’article L125-3 du Code des assurances.
Mais la logique d’ensemble est claire : plus la facture potentielle grossit, plus les reconnaissances de communes et les évaluations de dommages sont examinées de près. Le détail de la procédure est expliqué dans notre guide sur la reconnaissance de catastrophe naturelle sécheresse.
Première implication concrète : vérifier votre exposition. La carte du retrait-gonflement des argiles sur Georisques et l’état des risques annexé à votre acte d’achat vous disent en quelques minutes si votre parcelle est en zone d’exposition moyenne ou forte, celle qui concentre l’essentiel des 12 millions de logements concernés.
Deuxième implication : la prévention prend de la valeur. Dans un contexte où le coût collectif du phénomène explose, une maison entretenue, dont la végétation proche des façades est maîtrisée et les eaux de pluie correctement évacuées, fissure moins et se défend mieux en cas de litige. Les mécanismes en jeu sont détaillés dans notre page sur le retrait-gonflement des argiles.
Troisième implication : la valeur patrimoniale. L’exposition RGA figure dans les documents de vente, les acheteurs y sont de plus en plus attentifs, et un bien fissuré non traité se négocie mal. À l’inverse, un sinistre correctement indemnisé et réparé en profondeur, rapport d’expertise à l’appui, protège le prix de revente.
Dans un régime sous pression financière, chaque dossier d’indemnisation est davantage scruté : lien de causalité entre la sécheresse et les désordres, antériorité des fissures, chiffrage des travaux. Le propriétaire qui se présente avec un dossier technique solide obtient une indemnisation à la hauteur des réparations nécessaires; celui qui improvise s’expose à une offre minimale.
Les enjeux financiers individuels sont loin d’être théoriques. En 2026, des cours d’appel ont accordé environ 208 000 euros à Poitiers, environ 309 834 euros à Nîmes et environ 159 171 euros TTC à Riom à des propriétaires en litige avec leur assureur sur des sinistres sécheresse. Ces montants donnent la mesure de ce qui se joue quand une reprise en sous-œuvre est nécessaire.
C’est exactement le rôle d’une expertise indépendante : qualifier l’origine des désordres, documenter le lien avec la sécheresse et chiffrer le préjudice réel. En cas de désaccord avec l’expert de la compagnie, la contre-expertise assurance fissures rétablit une évaluation contradictoire.
Si votre maison s’est fissurée après l’été 2026, le calendrier joue pour les propriétaires organisés. L’instruction des demandes de reconnaissance de catastrophe naturelle est attendue à partir de début 2027, et des communes comme Guérande, La Turballe, Saint-Pierre-des-Corps ou Nevers ont déjà appelé leurs habitants à signaler leurs fissures en mairie.
D’ici là, trois gestes : photographier chaque désordre avec date, signaler les fissures en mairie pour alimenter le dossier communal, et déclarer les désordres à votre assureur dès leur découverte, avant de formaliser dans les 30 jours suivant la publication de l’arrêté au Journal officiel.
Faire qualifier les désordres par un expert indépendant avant l’afflux de dossiers vous donne une longueur d’avance. Notre expertise fissures démarre à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris : contactez-nous.
Ce que les propriétaires veulent savoir sur ce chiffre et ses conséquences pratiques.
Le directeur général de la Caisse centrale de réassurance, Edouard Vieillefond, en 2026. La CCR est le réassureur public du régime des catastrophes naturelles : son estimation s’appuie sur les données de sinistralité sécheresse les plus complètes et fait référence dans le secteur.
Non. C’est un coût potentiel cumulé à long terme, un ordre de grandeur de ce que représenterait la dégradation du parc exposé sur la durée. Il sert à dimensionner le problème et à orienter les politiques publiques, pas à décrire une dépense actuelle.
La sécheresse 2026 s’inscrit dans la trajectoire que ce chiffre décrit, mais l’estimation porte sur le long terme, pas sur un été en particulier. Le coût propre de 2026 ne sera connu qu’après l’instruction des dossiers de reconnaissance, attendue à partir de début 2027.
Parce qu’il touche un parc immense, environ 12 millions de logements exposés, et que les réparations sérieuses sont onéreuses : une reprise en sous-œuvre se chiffre vite en dizaines ou centaines de milliers d’euros par maison. La répétition des sécheresses multiplie les sinistres sur les mêmes biens.
Le régime est adossé à la garantie de l’État via la CCR, ce qui écarte le scénario d’une défaillance sèche. En revanche, son équilibre impose des ajustements : les réformes de 2023 à 2025 sur la reconnaissance, l’indemnisation et l’encadrement des experts en sont la traduction directe.
La garantie catastrophes naturelles repose sur une surprime légale uniforme, identique partout en France : votre localisation en zone argileuse ne crée pas de tarif individuel. L’équilibre financier du régime fait l’objet de débats publics, mais la mutualisation nationale reste le principe.
Pas en tant que tel : l’exposition décrit le sol, pas l’état de votre maison. Le chiffre doit plutôt déclencher deux réflexes : vérifier votre classe d’exposition sur Georisques et surveiller vos façades après chaque été sec, surtout après un épisode comme 2026.
Non, vos droits restent fixés par le Code des assurances : garantie due dès l’arrêté de reconnaissance, franchise de 1520 euros, délais encadrés par l’article L125-2. Ce qui change, c’est le niveau d’exigence dans l’examen des dossiers, d’où l’intérêt d’un dossier technique irréprochable.
En grande partie : depuis la loi Elan, une étude géotechnique est obligatoire en zone argileuse pour la vente de terrain constructible et la construction, avec des fondations adaptées. Le risque résiduel existe, mais l’essentiel des 500 milliards concerne le parc ancien, bâti sans ces précautions.
Photographiez-les avec date, signalez-les en mairie, déclarez-les à votre assureur dès maintenant et faites qualifier leur origine par un expert indépendant. Vous aborderez l’instruction des dossiers, attendue début 2027, avec un dossier complet et opposable.
Nos experts évaluent la vulnérabilité de votre bien, qualifient les désordres et construisent un dossier d’indemnisation solide, partout en France.

