


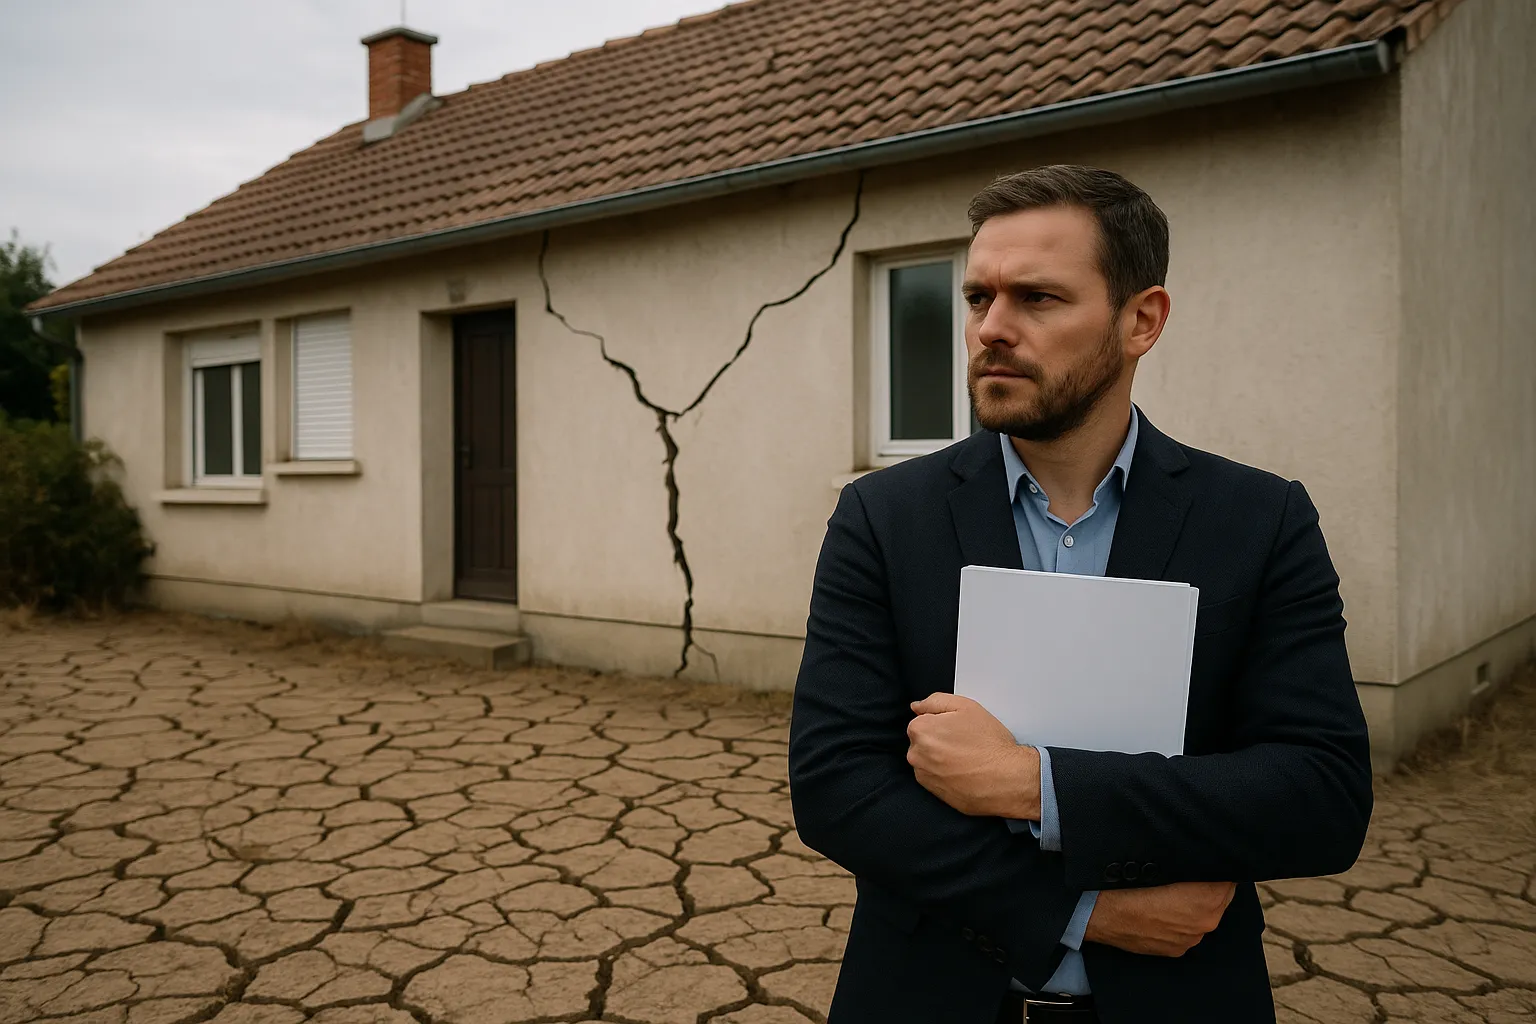
Vendre une maison fissurée par la sécheresse n’a rien d’impossible, mais c’est une vente qui se prépare. La loi impose au vendeur des obligations d’information précises, la jurisprudence sanctionne de plus en plus sévèrement les dissimulations, et le prix final dépend moins de la fissure elle-même que de la qualité du dossier qui l’accompagne. Ce guide explique ce que vous devez déclarer, comment limiter la décote et quelle stratégie choisir entre réparer avant la vente et vendre en l’état.
La loi n’interdit pas de vendre une maison fissurée : elle impose d’informer l’acheteur de façon complète et sincère. Cette obligation repose sur deux piliers. Le premier est le devoir général d’information du code civil : le vendeur doit révéler toute information déterminante qu’il connaît et que l’acheteur ignore, l’état structurel du bien en faisant évidemment partie. Le second est spécifique aux risques naturels : dans les zones concernées, l’état des risques de l’article L125-5 du code de l’environnement doit mentionner par écrit chaque sinistre indemnisé au titre de la garantie catastrophe naturelle.
Après la sécheresse de 2026, qui a touché la quasi totalité du territoire, ces obligations concernent un nombre considérable de vendeurs. La tentation de masquer les fissures derrière un enduit et une peinture fraîche est compréhensible, mais c’est la pire stratégie possible : elle expose à l’annulation de la vente, à une réduction du prix et à des dommages et intérêts pendant des années après la signature. La bonne nouvelle, c’est que la transparence bien organisée protège le vendeur autant que l’acheteur.
L’état des risques doit dater de moins de six mois au moment de la vente et être remis à l’acheteur au plus tard à la signature du compromis, idéalement dès la première visite. Il est obligatoire dans les zones couvertes par un plan de prévention des risques, les zones de sismicité significative et d’autres périmètres réglementés. Il se remplit à partir de l’adresse du bien sur les plateformes publiques de cartographie des risques.
S’y ajoute la déclaration des sinistres : le vendeur doit signaler par écrit chaque sinistre indemnisé au titre de la garantie catastrophe naturelle survenu pendant sa période de propriété, ainsi que ceux dont il a lui-même été informé lors de son achat. Une reconnaissance catastrophe naturelle sécheresse suivie d’une indemnisation entre donc dans ce périmètre. Depuis le décret 2024-82, l’indemnité doit permettre la remise en état effective du bien selon le rapport d’expertise : si des réparations indemnisées n’ont pas été réalisées, l’acquéreur doit en être informé. Conservez une copie datée et signée de chaque document remis : c’est votre preuve en cas de contestation ultérieure.
Dissimuler des fissures coûte presque toujours plus cher que les déclarer, parce que les protections du vendeur tombent dès que sa connaissance du désordre est établie. La clause habituelle des compromis qui exonère le vendeur de la garantie des vices cachés ne couvre que les défauts qu’il ignorait réellement. La jurisprudence récente de la Cour de cassation est constante : un sinistre sécheresse déclaré à l’assureur, même refusé, des travaux de reprise réalisés par le vendeur ou un simple rebouchage non signalé suffisent à démontrer qu’il connaissait le problème.
Les conséquences sont lourdes. L’acheteur qui découvre la dissimulation peut agir en garantie des vices cachés dans les deux ans de la découverte, ou en nullité pour dol dans les cinq ans : annulation de la vente, restitution du prix, dommages et intérêts, selon l’appréciation du juge. Concrètement, un vendeur peut se retrouver à racheter sa propre maison fissurée des années après l’avoir vendue, en remboursant un prix d’un marché qui a peut-être baissé. Face à ce risque, la déclaration complète, appuyée sur un rapport d’expertise, est l’option rationnelle : un désordre déclaré et documenté n’est plus un vice caché.
Il n’existe aucune décote officielle pour une maison fissurée : les pourcentages qui circulent ne reposent sur aucune statistique publique, et le marché sanctionne surtout l’incertitude. Deux maisons présentant les mêmes fissures peuvent se vendre à des prix très différents selon la qualité du dossier. Ce qui fait baisser le prix, ce n’est pas la fissure, c’est tout ce que l’acheteur ignore : cause non identifiée, activité du désordre inconnue, coût des travaux imprévisible, dossier d’assurance flou.
Les facteurs qui pèsent réellement sont connus : la cause a-t-elle été traitée ou non, le désordre est-il actif ou stabilisé, les travaux réalisés sont-ils justifiés par des factures d’entreprises assurées, le dossier catastrophe naturelle a-t-il abouti, et le coût des travaux restants est-il chiffré par un professionnel indépendant. Un vendeur qui répond précisément à ces cinq questions transforme une négociation au ressenti, où l’acheteur exige une marge de sécurité maximale, en négociation sur des faits, où la remise se limite au coût réel des travaux. C’est toute la différence entre subir une décote et la piloter.
Le choix entre réparer avant la vente et vendre en l’état dépend de trois paramètres : la nature des travaux, votre délai et votre capacité à les faire réaliser correctement. Réparer avant de vendre n’a de valeur que si trois conditions sont réunies : les travaux traitent la cause et pas seulement le symptôme, l’entreprise fournit une attestation d’assurance décennale, et le rapport d’expertise plus les factures sont annexés à l’acte. Une réparation cosmétique sans ces garanties n’augmente pas le prix : elle crée un soupçon, et potentiellement un dol.
Vendre en l’état avec un dossier complet est souvent la stratégie la plus sûre, en particulier quand les travaux nécessaires sont lourds, comme une reprise en sous-oeuvre, ou quand le calendrier presse. Le principe : faire établir un rapport d’expertise indépendant qui identifie la cause, qualifie l’activité du désordre et chiffre les travaux, puis l’annexer au compromis et à l’acte. L’acheteur achète en connaissance de cause, le prix intègre le coût des travaux de façon transparente, et le vendeur est protégé : un désordre décrit dans un rapport annexé n’est plus un vice caché. Si un dossier d’assurance est en cours, réglez son sort dans l’acte avec le notaire avant de signer.
Pour un vendeur, le rapport d’expertise indépendant est à la fois un argument de vente et un bouclier juridique. Un expert bâtiment qui ne vend ni travaux ni produits examine la maison, identifie l’origine des fissures, qualifie leur activité et établit un chiffrage des travaux éventuels. Annexé au compromis et à l’acte, ce rapport fait entrer tous les désordres dans le champ de ce que l’acheteur connaît et accepte : il neutralise l’essentiel du risque de contentieux pour vices cachés.
Il change aussi le rapport de force commercial. Face à un acheteur qui brandit un devis de travaux maximaliste pour négocier, le vendeur oppose un chiffrage indépendant et argumenté. Face à un acheteur rassuré, la vente se conclut plus vite et plus près du prix demandé. Chez Check my House, nos experts interviennent partout en France, en toute indépendance, à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Et si votre dossier d’indemnisation sécheresse est contesté par l’assureur avant la vente, une contre-expertise permet de le rouvrir sur des bases techniques solides. Contactez-nous avant de mettre en vente.
La reconnaissance catastrophe naturelle sécheresse
Fissures et assurance habitation
Contre-expertise assurance fissures
Les réponses aux questions que se posent les vendeurs d’une maison fissurée par la sécheresse.
Oui, la vente est parfaitement légale. La loi impose en revanche d’informer l’acheteur : état des risques dans les zones concernées, déclaration écrite des sinistres indemnisés au titre catastrophe naturelle, et devoir général d’information sur tout désordre déterminant que vous connaissez. C’est la dissimulation qui est sanctionnée, pas la vente.
L’obligation écrite de l’état des risques vise les sinistres indemnisés. Mais la jurisprudence considère qu’un sinistre déclaré, même refusé, prouve que vous connaissiez le désordre : le taire expose au dol et fait tomber la clause d’exonération des vices cachés. Déclarer la demande et son issue, avec le rapport de l’assureur, reste la position la plus sûre.
L’acheteur peut agir en garantie des vices cachés dans les deux ans de la découverte ou en nullité pour dol dans les cinq ans. Les sanctions possibles : annulation de la vente avec restitution du prix, réduction du prix, dommages et intérêts. Un simple rebouchage non signalé ou un sinistre déclaré à l’assureur suffisent souvent à établir la connaissance du vendeur.
La clause d’exonération de la garantie des vices cachés ne protège que pour les défauts que vous ignoriez réellement. Si l’acheteur prouve que vous connaissiez les fissures (sinistre déclaré, travaux réalisés, rebouchages), la clause est écartée. Elle ne remplace jamais une information complète annexée à l’acte.
Aucune décote officielle n’existe. La remise justifiable correspond au coût réel des travaux nécessaires, établi par un chiffrage indépendant. Un dossier complet (cause identifiée, activité qualifiée, travaux chiffrés, historique d’assurance clair) limite la décote à ce coût, alors qu’un dossier flou pousse l’acheteur à exiger une marge de sécurité bien supérieure.
Seulement si les travaux traitent la cause, sont réalisés par une entreprise avec assurance décennale et sont documentés par un rapport d’expertise et des factures annexés à l’acte. Une réparation cosmétique sans ces garanties n’ajoute pas de valeur et peut se retourner contre vous. Pour des travaux lourds, vendre en l’état avec un rapport indépendant est souvent plus rationnel.
Oui, mais le sort de l’indemnité et le périmètre des travaux doivent être réglés précisément dans l’acte, avec le notaire. L’acheteur doit être informé de la procédure en cours. Depuis le décret 2024-82, l’indemnisation vise la remise en état effective du bien : son usage et sa transmission éventuelle à l’acquéreur se traitent contractuellement.
Vous devez en informer l’acquéreur : la liste des réparations indemnisées non réalisées fait partie de l’information due. Ce point pèse dans la négociation, mais le taire expose à un contentieux bien plus coûteux. Un rapport d’expertise actualisé permet de chiffrer ce qui reste à faire et de poser une base de discussion claire.
Si l’état des risques manque à la signature du compromis dans une zone où il est obligatoire, le délai de rétractation de l’acheteur non professionnel ne court qu’à partir de sa remise effective. Un document complet remis dès la première visite évite ce risque de calendrier et crédibilise votre dossier.
L’action en garantie des vices cachés se prescrit par deux ans à compter de la découverte du défaut, l’action en nullité pour dol par cinq ans à compter de la découverte de la dissimulation. C’est précisément pour fermer ces portes que l’annexion d’un rapport d’expertise indépendant à l’acte est la meilleure protection du vendeur.
Article L125-5 du code de l’environnement, code civil (garantie des vices cachés et dol), décret 2024-82 relatif à l’indemnisation catastrophe naturelle, jurisprudence récente de la Cour de cassation, textes consultables sur Legifrance et cartographies publiques des risques (Géorisques).
Nos experts établissent le rapport indépendant qui sécurise votre vente : cause des fissures, activité du désordre, chiffrage des travaux. Expertise à partir de 590 euros pour un appartement et 720 euros pour une maison, jusqu’à 50 m2, analyse des documents, expertise sur site et rapport compris. Contactez-nous.

